Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


I. Uma subvenção governamental gratuita deve ser reconhecida diretamente no Patrimônio Líquido.
II. Uma subvenção governamental não gratuita deve ser reconhecida como receita na demonstração do resultado nos períodos ao longo dos quais a entidade reconhece os custos relacionados à subvenção que são objeto de compensação.
III. Caso a subvenção governamental recebida não possa ser distribuída como dividendos, após ser reconhecida no resultado, deve ser destinada para Reserva de Incentivos Fiscais.
Está correto o que se afirma em
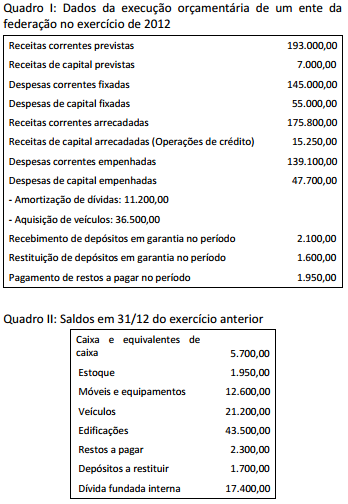
Considerando as informações dos Quadros I e II, e que 90% das despesas correntes e 80% das despesas de capital executadas foram pagas, o valor inscrito em restos a pagar no exercício de 2012 foi:
Uma entidade pública adquiriu em 01/06/2010 uma frota com dez veículos para serem usados nas áreas de saúde e educação, com metade da frota para cada área. Os veículos foram recebidos em 01/07/2010, sem avarias e com todos os equipamentos incluídos. O pagamento dos veículos se deu em cinco parcelas iguais, com a primeira em agosto e a última em dezembro do mesmo ano. A área de saúde iniciou o uso dos veículos no mês de agosto e a área de educação, em outubro. O valor unitário de cada veículo foi de R$ 55.000,00. Ao final da vida útil, a entidade estima alienar cada um por 5% do valor de aquisição. A entidade adotou um prazo de vida útil de cinco anos para os veículos.
De acordo com as informações do texto 1, no mês de dezembro de 2010, se adotado o método das quotas constantes, a despesa de depreciação acumulada será de:
Uma entidade pública adquiriu em 01/06/2010 uma frota com dez veículos para serem usados nas áreas de saúde e educação, com metade da frota para cada área. Os veículos foram recebidos em 01/07/2010, sem avarias e com todos os equipamentos incluídos. O pagamento dos veículos se deu em cinco parcelas iguais, com a primeira em agosto e a última em dezembro do mesmo ano. A área de saúde iniciou o uso dos veículos no mês de agosto e a área de educação, em outubro. O valor unitário de cada veículo foi de R$ 55.000,00. Ao final da vida útil, a entidade estima alienar cada um por 5% do valor de aquisição. A entidade adotou um prazo de vida útil de cinco anos para os veículos.
De acordo com as informações do texto 1 e as orientações da NBC T 16.9 – Depreciação, Amortização e Exaustão, o reconhecimento da depreciação dos veículos deverá iniciar em:
Assinale a alternativa que completa CORRETAMENTE a seguinte afirmação.
Os encargos financeiros oriundos de financiamentos obtidos deverão ser considerados como
Associe corretamente os fatos apresentados na COLUNA II com o grupo na COLUNA I.
COLUNA I
1. Gastos.
2. Despesas.
3. Custo.
4. Investimento.
COLUNA II
( ) Bens ou serviços consumidos, direta ou indiretamente, para obtenção de receitas.
( ) Sacrifício financeiro que a entidade arca para obtenção de um produto ou serviços, representado por entrega ou promessa de entrega de ativos.
( ) Gasto ativado em função de sua vida útil ou de benefícios atribuíveis a futuros períodos.
( ) Gasto relativo a bem ou serviço, utilizado na produção de outros bens ou serviços.
Assinale a alternativa que apresenta a sequência CORRETA.
Analise as afirmativas sobre as notas explicativas, assinalando com V as verdadeiras e com F as falsas.
( ) Investimentos em outras sociedades, quando relevantes.
( ) Investimentos em outras sociedades, quando não relevantes.
( ) Modificações de métodos ou critérios contábeis que tiveram efeitos relevantes.
( ) Principais critérios de avaliações patrimoniais, especialmente os estoques, os cálculos das depreciações, amortizações, exaustões, riscos e dos ajustes para perdas prováveis e realização dos valores do ativo.
( ) Aumento do valor de elementos passivos, resultante de novas avaliações.
Assinale a alternativa que apresenta a sequência CORRETA.
Associe corretamente os fatos apresentados na COLUNA II com os agrupamentos de contas na COLUNA I.
COLUNA I
1. Realizável a longo prazo.
2. Resultado de exercícios futuros.
3. Intangível.
4. Imobilizado.
5. Diferido.
COLUNA II
( ) Os direitos que representam bens incorpóreos.
( ) Bens tangíveis sem intenção de vendas.
( ) Receita de exercícios seguintes deduzidos custos e despesas.
( ) Direitos realizáveis após término do exercício seguinte.
( ) Despesas pré-operacionais.
Assinale a alternativa que apresenta a sequência CORRETA.
As receitas públicas representam ingressos de recursos financeiros nos cofres públicos que, dependendo das suas características, são classificadas como ingressos orçamentários ou extraorçamentários (Texto 1).
O orçamento de um município em determinado exercício previu uma arrecadação de R$ 72 milhões. A previsão foi frustrada em 10%. Não houve abertura de créditos adicionais e houve economia orçamentária de 15%. Da despesa executada, 80% foram pagos. O valor inscrito em restos a pagar naquele exercício foi (em milhares):
Em um determinado município, no final do primeiro semestre do exercício financeiro, o chefe do poder executivo solicitou à Secretaria da Fazenda informações relativas à disponibilidade de recursos para abertura de um crédito especial. Foram apresentadas as seguintes informações (Tabela 1):
Descrição | Valor |
Ativo Financeiro (Exercício anterior) | 93.075,00 |
Passivo Financeiro (exercício anterior) | 26.685,00 |
Receita orçamentária prevista até o mês | 835.000,00 |
Receita orçamentária arrecadada até o mês | 850.900,00 |
Créditos adicionais extraordinários abertos no exercício | 12.400,00 |
Créditos adicionais especiais reabertos no exercício | 17.800,00 |
Créditos adicionais suplementares abertos no exercício | 16.900,00 |
Dotações passíveis de anulação | 18.200,00 |
Recursos de convênios não vinculados não previstos na LOA | 9.350,00 |
Operações de crédito autorizadas | 10.000,00 |
Segundo as informações da Secretaria de Fazenda na Tabela 1, o valor total de recursos disponíveis para abertura do crédito adicional especial é:
Em um determinado município, no final do primeiro semestre do exercício financeiro, o chefe do poder executivo solicitou à Secretaria da Fazenda informações relativas à disponibilidade de recursos para abertura de um crédito especial. Foram apresentadas as seguintes informações (Tabela 1):
Descrição | Valor |
Ativo Financeiro (Exercício anterior) | 93.075,00 |
Passivo Financeiro (exercício anterior) | 26.685,00 |
Receita orçamentária prevista até o mês | 835.000,00 |
Receita orçamentária arrecadada até o mês | 850.900,00 |
Créditos adicionais extraordinários abertos no exercício | 12.400,00 |
Créditos adicionais especiais reabertos no exercício | 17.800,00 |
Créditos adicionais suplementares abertos no exercício | 16.900,00 |
Dotações passíveis de anulação | 18.200,00 |
Recursos de convênios não vinculados não previstos na LOA | 9.350,00 |
Operações de crédito autorizadas | 10.000,00 |
De acordo com as informações da Secretaria de Fazenda (Tabela 1), o valor do superávit financeiro disponível para abertura do crédito adicional pretendido é:

 Conheça nossos planos