Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.177 questões


Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799938
Contabilidade Pública
O Relatório de Gestão Fiscal (RGF) é um dos instrumentos de Transparência da Gestão Fiscal criados pela Lei de Responsabilidade Fiscal (LRF). O RGF objetiva o controle, o monitoramento e a publicidade do cumprimento dos limites estabelecidos pela LRF: Despesas
com Pessoal, Dívida Consolidada Líquida, Concessão de Garantias e Contratação de Operações de
Crédito. Para municípios com menos de 50 mil habitantes, o prazo para a divulgação do Relatório de
Gestão Fiscal é:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799937
Contabilidade Pública
A Dívida Ativa da
União é o conjunto de débitos de pessoas jurídicas
e físicas com órgãos públicos não pagos espontaneamente, de natureza tributária ou não.
Acerca da dívida ativa, assinale a alternativa correta.
Acerca da dívida ativa, assinale a alternativa correta.
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799936
Contabilidade Pública
O patrimônio público
é dinâmico pois muitos fatos afetam a composição
patrimonial nas organizações públicas. Tais fatos
são contabilizados como variações patrimoniais. De
acordo com o PCASP, marque a alternativa verdadeira.
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799934
Contabilidade Pública
A execução da despesa orçamentária pública transcorre em três estágios, que conforme previsto na Lei nº 4.320/1964.
Acerca dos estágios da despesa pública, analise as
afirmativas e dê valores Verdadeiro (V) ou Falso
(F).
( ) A liquidação da despesa é o ato emanado de autoridade competente que cria para o estado obrigação de pagamento pendente ou não de implemento de condição, sendo vedada a realização de despesa sem prévio empenho. ( ) O empenho da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito. ( ) A ordem de liquidação é o despacho exarado por autoridade competente, determinando que a despesa seja paga. ( ) O empenho da despesa será efetuado por tesouraria ou pagadoria regularmente instituída por estabelecimentos bancários credenciados e, em casos excepcionais, por meio de adiantamento.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799925
Contabilidade Pública
Segundo a Lei nº
4.320/64, despesas de exercícios anteriores são as
despesas de exercícios encerrados, para as quais o
orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os
Restos a Pagar com prescrição interrompida e os
compromissos reconhecidos após o encerramento
do exercício correspondente. Uma empresa fornece
material a uma prefeitura cujo empenho foi legalmente emitido, mas depende ainda da fase de liquidação, isto é, o objeto adquirido ainda não foi entregue e depende de algum fator para sua regular
liquidação. Esse fato é característico de:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799924
Contabilidade Pública
Restos a pagar são as
despesas orçamentárias empenhadas pela Administração Pública na vigência do exercício financeiro
corrente e que não foram pagas até 31 de dezembro deste mesmo exercício. Quanto ao pagamento
de restos a pagar, é correto afirmar que:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799923
Contabilidade Pública
Suprimento de fundos trata-se de adiantamento concedido a servidor,
a critério e sob a responsabilidade do Ordenador de
Despesas, com prazo certo para aplicação e comprovação dos gastos. O Regime de Adiantamento
tem por finalidade:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Contador |
Q1799918
Contabilidade Pública
No exercício financeiro de 2019 a prefeitura do município Crato (CE)
evidenciou as seguintes movimentações:
I. Lançamento de R$ 5.000,00 de receitas de ISS, sendo R$ 4.500,00 Arrecadas; II. Reconhecimento de depreciação no valor de R$ 500,00; III. Empenho de R$ 6.000,00, sendo liquidado R$ 3.600,00 e Pago R$ 3.000,00; IV. Arrecadação no valor de R$ 2.500,00 de receitas de IPTU; V. Pagamento de restos no valor de R$ 1.500,00 referente ao ano de 2017.
Com base nas informações acima, o resultado da execução orçamentária apresentado do Balanço Orçamentário foi de:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Auditor de Controle Interno |
Q1799909
Contabilidade Pública
Assinale a alternativa INCORRETA: As contas anuais do Município,
para exame e apreciação, dos órgãos de controle deverão se compor de:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Auditor de Controle Interno |
Q1799896
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) constitui o instrumento que harmoniza e padroniza a
Contabilidade Aplicada ao Setor Público (CASP)
no âmbito da Federação Brasileira, estabelecendo
as bases para a consolidação das contas nacionais.
No que se refere-se aos registros orçamentários
NÃO são base para elaboração do:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Auditor de Controle Interno |
Q1799895
Contabilidade Pública
Restos a pagar são as
despesas orçamentárias empenhadas pela Administração Pública na vigência do exercício financeiro
corrente e que não foram pagas até 31 de dezembro
deste mesmo exercício. Em relação à elaboração e
ao controle dos orçamentos e balanços, as despesas
de exercícios anteriores (DEA) abrangem três situações.
Assinale a alternativa que apresenta uma dessas situações.
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Auditor de Controle Interno |
Q1799894
Contabilidade Pública
Suprimento de fundos trata-se de adiantamento concedido a servidor,
a critério e sob a responsabilidade do Ordenador
de Despesas, com prazo certo para aplicação e comprovação dos gastos. Com relação ao suprimento de
fundos, é correto afirmar que:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Analista Previdenciário |
Q1799698
Contabilidade Pública
Será emitido por seus
titulares dos Poderes e órgãos ao final de cada quadrimestre, auxiliando-os no cumprimento dos limites estabelecidos na LRF, possibilitando realizar o
devido controle na gestão fiscal, fazendo com que a
aplicação dos recursos seja feita de forma responsável e observando as determinações legais. O texto
faz menção ao:
Ano: 2021
Banca:
FGV
Órgão:
TCE-AM
Prova:
FGV - 2021 - TCE-AM - Auditor Técnico de Controle Externo - Área de Auditoria Governamental |
Q1797511
Contabilidade Pública
Para fins de elaboração do Demonstrativo da Receita Corrente
Líquida (RCL), que compõe o Relatório Resumido da Execução
Orçamentária (RREO) dos entes estaduais, os valores das
transferências da União relativas às emendas impositivas
individuais e de bancada devem ser:
Ano: 2021
Banca:
FGV
Órgão:
TCE-AM
Prova:
FGV - 2021 - TCE-AM - Auditor Técnico de Controle Externo - Área de Auditoria Governamental |
Q1797510
Contabilidade Pública
No final do exercício financeiro de 2019, o governo de um Estado
da Federação, após aprovação legislativa, extinguiu um órgão da
sua estrutura administrativa. O pessoal lotado no órgão foi
remanejado para outras entidades, e o imóvel onde funcionava o
órgão extinto será alugado a uma entidade privada. A prática
contábil adotada pelo governo do ente para avaliação de
propriedades para investimento é o modelo do custo. O valor
contábil líquido do imóvel ao final daquele exercício era
R$ 480.000,00. Para fins de evidenciação nas demonstrações contábeis do ente,
o imóvel em questão deverá ser:
Ano: 2021
Banca:
FGV
Órgão:
TCE-AM
Prova:
FGV - 2021 - TCE-AM - Auditor Técnico de Controle Externo - Área de Auditoria Governamental |
Q1797509
Contabilidade Pública
Um dos critérios de mensuração de estoques abordados no
Manual de Contabilidade Aplicada ao Setor Público (MCASP) é o
valor realizável líquido. Esse critério de mensuração:
Ano: 2021
Banca:
FGV
Órgão:
TCE-AM
Prova:
FGV - 2021 - TCE-AM - Auditor Técnico de Controle Externo - Área de Auditoria Governamental |
Q1797508
Contabilidade Pública
O registro patrimonial da contratação de uma operação de
crédito por uma entidade pública implica um lançamento:
Ano: 2021
Banca:
FGV
Órgão:
TCE-AM
Prova:
FGV - 2021 - TCE-AM - Auditor Técnico de Controle Externo - Área de Auditoria Governamental |
Q1797507
Contabilidade Pública
Com a convergência aos padrões internacionais de Contabilidade
Aplicada ao Setor Público, alguns conceitos mais associados a
disposições legais têm se aproximado da Teoria da Contabilidade.
O conceito de Ativo, por exemplo, está associado à ideia de
controle de um recurso. Considerando o escopo desse conceito, é correto afirmar que:
Ano: 2021
Banca:
FGV
Órgão:
TCE-AM
Prova:
FGV - 2021 - TCE-AM - Auditor Técnico de Controle Externo - Área de Auditoria Governamental |
Q1797495
Contabilidade Pública
Sob a perspectiva do orçamento, as receitas são disponibilidades
de recursos financeiros que ingressam durante o exercício e que
aumentam o saldo financeiro da instituição. No entanto, nem
sempre todos os ingressos orçamentários têm impacto positivo
no patrimônio.
São um exemplo das chamadas receitas por mutação patrimonial:
Ano: 2021
Banca:
CEV-URCA
Órgão:
Prefeitura de Crato - CE
Prova:
CEV-URCA - 2021 - Prefeitura de Crato - CE - Fiscal de Tributos |
Q1794611
Contabilidade Pública
Restos a pagar são
as despesas orçamentárias empenhadas pela Administração Pública na vigência do exercício financeiro corrente e que não foram pagas até
31 de dezembro deste mesmo exercício. Considere os seguintes fatos registrados pelo Departamento de Contabilidade da Prefeitura Municipal
de CRATO (CE), encerrados no exercício de 2019:
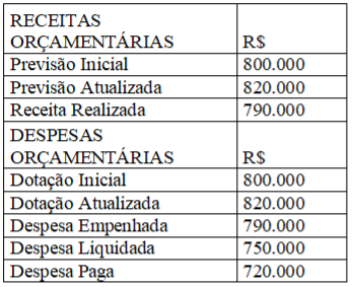
Com base nessas informações, a Prefeitura Municipal de CRATO (CE) apurou os valores relativos aos restos a pagar processados de:
Com base nessas informações, a Prefeitura Municipal de CRATO (CE) apurou os valores relativos aos restos a pagar processados de:

 Conheça nossos planos