Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Q2072287
Contabilidade Pública
Uma entidade pública integrante da administração direta do governo federal apresentou, ao final do exercício de 2021, as seguintes informações contábeis:
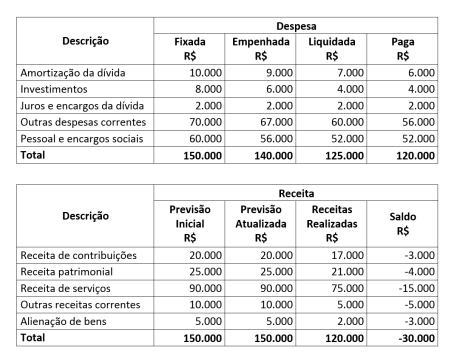
Considerando-se as informações apresentadas nos quadros anteriores, e de acordo com as normas que regem a
Contabilidade Aplicada ao Setor Público, especialmente a Lei Federal nº 4.320/64, o
Q2072286
Contabilidade Pública
No dia 30/03/2022, um órgão público federal realizou
o pagamento de uma despesa pública por meio da
rede bancária, relativa a Restos a Pagar Processados
do exercício de 2019, no valor de R$ 8.300,00 (oito mil
e trezentos reais). Considerando-se o Plano de Contas
Aplicado ao Setor Público (PCASP), a escrituração das
transações no Setor Público e o método das partidas
dobradas, para lançamento contábil do pagamento é
correto afirmar que haverá débito na conta
Q2072285
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP)
é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis,
que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada.
Avalie as afirmações sobre o PCASP.
I - A utilização do PCASP é obrigatória para órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias e fundações. II - O PCASP está estruturado por natureza das informações contábeis e é dividido em 8 (oito) classes de contas, sendo que para a consolidação das contas públicas é observado o nível específico de determinadas classes. III - As contas das classes 5 e 6 são utilizadas para registrar, processar e evidenciar os atos e os fatos relacionados ao planejamento e à execução orçamentária, e guardam relação com os registros orçamentários da receita e despesa orçamentárias. IV - O Indicador de Superávit Fiscal é um atributo legal da conta contábil que é usado para classificar o ativo e o passivo em financeiro e primário, utilizado no balanço orçamentário, de acordo com a Lei nº 4.320/1964, para apuração de superávit ou déficit no exercício. V - Os fatos contábeis que envolvem transações mais complexas podem exigir lançamentos entre contas de natureza de informação diferentes, devendo ser respeitados o método das partidas dobradas e o nível fixado para consolidação das contas públicas nos diversos níveis de governo.
Está correto apenas o que se afirma em
Q2072283
Contabilidade Pública
De acordo com a NBC TSP ESTRUTURA CONCEITUAL
– Estrutura Conceitual para Elaboração e Divulgação
de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, as características qualitativas
da informação incluídas nos Relatórios Contábeis de
Propósito Geral das Entidades do Setor Público (RCP-Gs) são atributos que tornam a informação útil para os
usuários e dão suporte ao cumprimento dos objetivos
da informação contábil.
Informe se é verdadeiro (V) ou falso (F) o que se afirma sobre as características qualitativas da informação contábil.
( ) Com relação à tempestividade, ter informação disponível mais rapidamente pode aprimorar a sua utilidade como insumo para processos de avaliação da prestação de contas e responsabilização (accountability) e a sua capacidade de informar e influenciar os processos decisórios. ( ) Para ser verificável, a informação precisa ser um ponto único, não sendo possível apresentar um intervalo de possíveis valores e suas probabilidades, tendo em vista a necessidade de ser preservada a comparabilidade, outra importante característica qualitativa da informação contábil. ( ) Quanto à compreensibilidade da informação, os RCPGs devem apresentá-la conforme a sua natureza, independentemente das necessidades e da base de conhecimento dos usuários, e é a qualidade da informação que permite que os usuários comparem resultados entre entidades e períodos. ( ) A representação fidedigna dos fenômenos econômicos e outros que se pretendam representar é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material. No entanto, estar livre de erro material significa que não há erros ou omissões que sejam individualmente ou coletivamente relevantes na descrição do fenômeno, e que o processo utilizado para produzir a informação relatada foi aplicado conforme descrito.
De acordo com as afirmações, a sequência correta é:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2023 - Prefeitura de Americana - SP - Assistente Jurídico |
Q2070508
Contabilidade Pública
Tendo em vista que a Lei n.º 4.320/1964 estatui normas gerais de Direito Financeiro para elaboração
e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal,
assinale a alternativa correta:
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069767
Contabilidade Pública
Com relação ao Plano de Contas Aplicado ao Setor
Público (PCASP), assinale com V as afirmativas
verdadeiras e com F as falsas.
( ) O PCASP é dividido em 8 classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam: patrimonial, orçamentária e de controle.
( ) As contas contábeis do PCASP são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos.
( ) A utilização do 4º nível (subtítulo) das classes 1, 2, 3 e 4 do PCASP (contas de natureza patrimonial) possibilita a consolidação das contas públicas nos diversos níveis de governo. (
( ) Caso a conta não esteja detalhada até o quarto nível e seja necessário utilizar o 4º nível (subtítulo), poderá ser utilizado o dígito 0 (zero) para se chegar ao nível de consolidação.
Assinale a sequência correta.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069765
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, a Lei de Orçamentos
compreenderá todas as receitas, inclusive as de
operações de crédito autorizadas em lei.
Assinale a alternativa correta no que se refere às receitas orçamentárias.
Assinale a alternativa correta no que se refere às receitas orçamentárias.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069764
Contabilidade Pública
Por meio das demonstrações contábeis aplicadas ao
setor público (DCASP), são fornecidas informações
sobre os registros de todos os fatos que ocorrem
durante o exercício financeiro, relativos à execução do
orçamento, à movimentação financeira, e aos demais
que provocam, ou que possam vir a provocar, alterações
no patrimônio da entidade pública.
Com relação às DCASP, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.
( ) O Balanço Patrimonial demonstra os bens, direitos, obrigações e patrimônio líquido da entidade em determinado momento.
( ) O Balanço Financeiro apresenta os saldos iniciais, mais os recebimentos e os pagamentos no exercício e o saldo que fica disponível para o exercício seguinte.
( ) O Balanço Patrimonial evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária.
Assinale a sequência correta.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069763
Contabilidade Pública
Entre os Demonstrativos Fiscais, está o Relatório de
Gestão Fiscal (RGF).
Com relação a esse demonstrativo, assinale a alternativa incorreta.
Com relação a esse demonstrativo, assinale a alternativa incorreta.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069761
Contabilidade Pública
Assinale a alternativa que apresenta a correta
classificação das varrições patrimoniais.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069760
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada
ao Setor Público, a despesa orçamentária pública é o
conjunto de dispêndios realizados pelos entes públicos
para o funcionamento e manutenção dos serviços
públicos prestados à sociedade.
Com relação às classificações da despesa orçamentária pública, numere a COLUNA II de acordo com a COLUNA I, estabelecendo a relação dos termos com suas respectivas definições.
COLUNA I
1. Classificação institucional 2. Classificação funcional 3. Classificação programática
COLUNA II
( ) Segrega as dotações orçamentárias buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada.
( ) Reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
( ) Estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos.
Assinale a sequência correta.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069759
Contabilidade Pública
Com relação aos procedimentos contábeis patrimoniais
aplicados aos consórcios públicos, assinale a
alternativa incorreta.
Ano: 2023
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CIMVALPI - MG
Prova:
FUNDEP (Gestão de Concursos) - 2023 - CIMVALPI - MG - Técnico em Contabilidade |
Q2069758
Contabilidade Pública
Na Norma Brasileira de Contabilidade NBC TSPEstrutura
Conceitual, são definidos os elementos utilizados
nas demonstrações contábeis e fornecida explicação
adicional acerca dessas definições.
Com relação ao que consta nessa norma, assinale a alternativa correta.
Com relação ao que consta nessa norma, assinale a alternativa correta.
Ano: 2023
Banca:
FEPESE
Órgão:
EPAGRI
Prova:
FEPESE - 2023 - EPAGRI - Analista Administrativo e Financeiro |
Q2068564
Contabilidade Pública
A respeito dos conhecimentos sobre a competência tributária dos entes da federação, é correto afirmar
que compete à União instituir impostos:
1. Sobre operações de crédito, câmbio e seguro, ou relativas a títulos ou valores mobiliários. 2. Para o custeio do serviço de iluminação pública. 3. Para o custeio do regime próprio de previdência social. 4. Sobre a propriedade territorial rural.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2023
Banca:
FEPESE
Órgão:
EPAGRI
Prova:
FEPESE - 2023 - EPAGRI - Analista Administrativo e Financeiro |
Q2068562
Contabilidade Pública
A companhia Cromossomo é uma empresa estatal
dependente de seu ente controlador (estado de Santa
Catarina) e tem como atividade principal a prestação de serviços de pesquisa e desenvolvimento de
matrizes animais. A companhia não é contribuinte do
Imposto sobre Produtos Industrializados (IPI) e tampouco do Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de
transporte interestadual e intermunicipal e de comunicação (ICMS). Não é incentivada por qualquer tipo
de isenção sobre a aquisição de produtos ou beneficiária de incentivo fiscal relativo a impostos.
A companhia Cromossomo tem registrado em seu ativo 20 vacas, que são utilizadas como matrizes para o desenvolvimento de pesquisas. Em uma determinada data, uma das vacas criou uma bezerra, chamada carinhosamente pelos pesquisadores de Duquesa. Prontamente, o contador da companhia realizou um débito em uma conta contábil do ativo para o registro também da bezerra.
Na contabilidade pública, a contrapartida do registro a débito de Duquesa no ativo é um crédito na conta contábil:
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067177
Contabilidade Pública
Com relação ao momento da ocorrência do fato gerador da
obrigação patrimonial, assinale V para a afirmativa verdadeira e F
para a falsa.
( ) Quando o fato gerador do passivo ocorrer antes ou no momento do empenho da despesa orçamentária, a transferência de saldo da conta Crédito Empenhado a Liquidar para a conta Crédito Empenhado em Liquidação acontecerá de forma isolada. ( ) Quando o fato gerador do passivo ocorrer simultaneamente à liquidação da despesa orçamentária não é obrigatório o uso da conta Crédito Empenhado em Liquidação. ( ) Quando o fato gerador do passivo ocorrer após o empenho e antes da liquidação da despesa orçamentária, a transferência de saldo da conta Crédito Disponível para a conta Crédito Empenhado a Liquidar e da conta Crédito Empenhado a Liquidar para a conta Crédito Empenhado em Liquidação deverão ocorrer simultaneamente no momento do empenho.
As afirmativas são, respectivamente,
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067176
Contabilidade Pública
O Plano de contas aplicado ao setor público (PCASP) tem os
seguintes objetivos, à exceção de um. Assinale-o.
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067175
Contabilidade Pública
De acordo com o Decreto nº 1.323/12, as despesas
orçamentárias são classificadas em correntes e de capital.
Assinale a opção que indica a distinção entre as despesas orçamentárias correntes e de capital.
Assinale a opção que indica a distinção entre as despesas orçamentárias correntes e de capital.
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067174
Contabilidade Pública
Em uma entidade do setor público, as receitas provenientes da
fruição do patrimônio de ente público, como bens mobiliários e
imobiliários são classificadas como
Ano: 2023
Banca:
FGV
Órgão:
CGE-SC
Prova:
FGV - 2023 - CGE-SC - Auditor do Estado - Ciências Contábeis - Tarde (Conhecimentos Específicos) |
Q2067173
Contabilidade Pública
A execução da despesa orçamentária se dá em três estágios:
empenho, liquidação e pagamento.
Nesse sentido, o empenho global é o tipo de empenho usado para as despesas
Nesse sentido, o empenho global é o tipo de empenho usado para as despesas

 Conheça nossos planos