Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


Q482669
Contabilidade Pública
Determinado ente público arrecadou, no mês de fevereiro de 2015, receita de impostos no valor de R$ 180.000,00, concomitante ao fato gerador. Considere o lançamento contábil da receita arrecadada no sistema contábil, utilizando-se o título da conta debitada e creditada, conforme Plano de Contas Aplicado ao Setor Público
Q482668
Contabilidade Pública
Pelo reconhecimento do crédito tributário, pode-se proceder ao registro contábil do direito a receber. Assim, o registro contábil dos créditos tributários a receber, nos termos das Normas Brasileiras de Contabilidade Aplicada ao Setor Público, atende o
Ano: 2015
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
TCE-MG
Prova:
FUNDEP (Gestão de Concursos) - 2015 - TCE-MG - Auditor/Conselheiro Substituto do Tribunal de Contas |
Q482538
Contabilidade Pública
É necessário compreender os diferentes aspectos (patrimonial, orçamentário e fiscal) da contabilidade aplicada ao setor público, de maneira a não se realizar interpretações equivocadas a respeito das mais variadas informações contábeis.
Considerando esses diferentes aspectos, assinale a alternativa INCORRETA.
Considerando esses diferentes aspectos, assinale a alternativa INCORRETA.
Ano: 2015
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
TCE-MG
Prova:
FUNDEP (Gestão de Concursos) - 2015 - TCE-MG - Auditor/Conselheiro Substituto do Tribunal de Contas |
Q482537
Contabilidade Pública
Sobre o patrimônio público e os procedimentos contábeis orçamentários, analise as afirmativas a seguir.
I. O Poder Legislativo aprova as ações de governo buscando a aplicação efetiva do gasto, e não necessariamente os itens de gastos.
II. A etapa “em liquidação” evidencia a ocorrência do fato gerador da variação patrimonial diminutiva, com o surgimento de um passivo exigível.
III. Os lançamentos contábeis referentes a uma operação de crédito, quando do empenho da dotação orçamentária, são:
D 6.2.2.1.1.xx.xx Crédito disponível
C 6.2.2.1.3.01.xx Crédito empenhado a liquidar
D 6.2.2.1.3.01.xx Crédito empenhado a liquidar
C 6.2.2.1.3.02.xx Crédito empenhado em liquidação
D 2.1.2.2.x.xx.xx Empréstimos a curto prazo – externo (F)
C 2.1.2.2.x.xx.xx Empréstimos a curto prazo – externo (P)
D 8.2.1.1.1.xx.xx Disponibilidade por destinação de recursos
C 8.2.1.1.2.xx.xx Disponibilidade por destinação de recursos comprometida por empenho
Está(ão) CORRETA(S)a(s) afirmativa(s):
I. O Poder Legislativo aprova as ações de governo buscando a aplicação efetiva do gasto, e não necessariamente os itens de gastos.
II. A etapa “em liquidação” evidencia a ocorrência do fato gerador da variação patrimonial diminutiva, com o surgimento de um passivo exigível.
III. Os lançamentos contábeis referentes a uma operação de crédito, quando do empenho da dotação orçamentária, são:
D 6.2.2.1.1.xx.xx Crédito disponível
C 6.2.2.1.3.01.xx Crédito empenhado a liquidar
D 6.2.2.1.3.01.xx Crédito empenhado a liquidar
C 6.2.2.1.3.02.xx Crédito empenhado em liquidação
D 2.1.2.2.x.xx.xx Empréstimos a curto prazo – externo (F)
C 2.1.2.2.x.xx.xx Empréstimos a curto prazo – externo (P)
D 8.2.1.1.1.xx.xx Disponibilidade por destinação de recursos
C 8.2.1.1.2.xx.xx Disponibilidade por destinação de recursos comprometida por empenho
Está(ão) CORRETA(S)a(s) afirmativa(s):
Ano: 2015
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
TCE-MG
Prova:
FUNDEP (Gestão de Concursos) - 2015 - TCE-MG - Auditor/Conselheiro Substituto do Tribunal de Contas |
Q482536
Contabilidade Pública
A Lei n. 4.320 de 1964 classifica as receitas públicas em diferentes categorias econômicas.
A esse respeito, assinale a alternativa que apresenta CORRETAMENTE as receitas associadas com as suas categorias econômicas, apresentadas entre parênteses.
A esse respeito, assinale a alternativa que apresenta CORRETAMENTE as receitas associadas com as suas categorias econômicas, apresentadas entre parênteses.
Q481565
Contabilidade Pública
Os valores registrados na etapa em liquidação referem-se a despesa
Q481564
Contabilidade Pública
De acordo com a Estrutura definida para o Balanço Patrimonial no MCASP, a classificação dos elementos patrimoniais considera a segregação em
I. “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade.
II. “circulante” e “não circulante”, com base na sua dependência ou não da execução orçamentária.
III. “Financeiro” e “Permanente”, com base na sua dependência ou não da execução orçamentária.
Está correto o que se afirma APENAS em
I. “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade.
II. “circulante” e “não circulante”, com base na sua dependência ou não da execução orçamentária.
III. “Financeiro” e “Permanente”, com base na sua dependência ou não da execução orçamentária.
Está correto o que se afirma APENAS em
Q481563
Contabilidade Pública
Atenção: Considere as contas contábeis do Sistema Orçamentário do Plano de Contas Aplicado ao Setor Público - PCASP, para responder a questão.
Registro contábil para Pagamento da Despesa Orçamentária:
Registro contábil para Pagamento da Despesa Orçamentária:
Q481562
Contabilidade Pública
Atenção: Considere as contas contábeis do Sistema Orçamentário do Plano de Contas Aplicado ao Setor Público - PCASP, para responder a questão.
Registro contábil para inscrição de Restos a Pagar Processado:
Registro contábil para inscrição de Restos a Pagar Processado:
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481130
Contabilidade Pública
O objetivo da ___________ é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza _______________ , econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do ___________
Assinale a alternativa que completa, correta e respectivamente, as lacunas do enunciado. .
Assinale a alternativa que completa, correta e respectivamente, as lacunas do enunciado. .
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481128
Contabilidade Pública
A contabilidade deverá evidenciar, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis. O registro contábil da receita e da despesa far-se-á de acordo com as especificações constantes da Lei de Orçamento e dos créditos adicionais. Nesse caso, pode-se afirmar que os restos a pagar, excluídos os serviços da dívida, os serviçosda dívida a pagar, os depósitos, bem como os débitos de tesouraria, estão classificados como
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481108
Contabilidade Pública
Ao avaliar uma determinada transação, o assistente de contabilidade verificou que se trata de uma operação em concordância com compromisso financeiro assumido em razão de mútuo, abertura de crédito, emissão e aceite de título, aquisição financiada de bens, recebimento antecipado de valores provenientes da venda a termo de bens e serviços, arrendamento mercantil e outras operações assemelhadas.
Diante desse fato e à luz da legislação, tal operação será classificada como
Diante desse fato e à luz da legislação, tal operação será classificada como
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assessor Jurídico/Procurador Geral |
Q477676
Contabilidade Pública
Nas demonstrações do Balanço Patrimonial, segundo as determinações da Lei Geral do Orçamento, os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa, estão compreendidos no
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476951
Contabilidade Pública
Em 31/12/2014, determinada entidade do setor público apresentou os seguintes saldos contábeis:
Conta Título Valor em R$
1.1.5.6.0.00.00 Almoxarifado 350,00
2.1.1.3.0.00.00 Benefícios Assistenciais a Pagar 200,00
1.1.2.5.0.00.00 Dívida Ativa Tributária 400,00
3.1.1.1.0.00.00 Remuneração a Pessoal Ativo - Civil Abrangidos pelo RPPS 150,00
1.1.4.1.0.00.00 Títulos e Valores Mobiliários 130,00
4.4.5.2.0.00.00 Remuneração de Aplicações Financeiras 200,00
1.1.2.1.0.00.00 Créditos Tributários a Receber 170,00
1.2.3.1.0.00.00 Bens Móveis 130,00
4.5.2.3.0.00.00 Transferências Voluntárias 300,00
1.2.4.2.0.00.00 Marcas, Direitos e Patentes Industriais 150,00
Considerando a codificação e classificação das contas, nos termos do Plano de Contas Aplicado ao Setor Público, o valor do Ativo Circulante e das Variações Patrimoniais Aumentativas, respectivamente, soma, em reais,
Conta Título Valor em R$
1.1.5.6.0.00.00 Almoxarifado 350,00
2.1.1.3.0.00.00 Benefícios Assistenciais a Pagar 200,00
1.1.2.5.0.00.00 Dívida Ativa Tributária 400,00
3.1.1.1.0.00.00 Remuneração a Pessoal Ativo - Civil Abrangidos pelo RPPS 150,00
1.1.4.1.0.00.00 Títulos e Valores Mobiliários 130,00
4.4.5.2.0.00.00 Remuneração de Aplicações Financeiras 200,00
1.1.2.1.0.00.00 Créditos Tributários a Receber 170,00
1.2.3.1.0.00.00 Bens Móveis 130,00
4.5.2.3.0.00.00 Transferências Voluntárias 300,00
1.2.4.2.0.00.00 Marcas, Direitos e Patentes Industriais 150,00
Considerando a codificação e classificação das contas, nos termos do Plano de Contas Aplicado ao Setor Público, o valor do Ativo Circulante e das Variações Patrimoniais Aumentativas, respectivamente, soma, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476950
Contabilidade Pública
− A Lei Orçamentária aprovada para o exercício de 2014 de determinado Estado brasileiro, previu receitas e fixou despesas, como segue:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
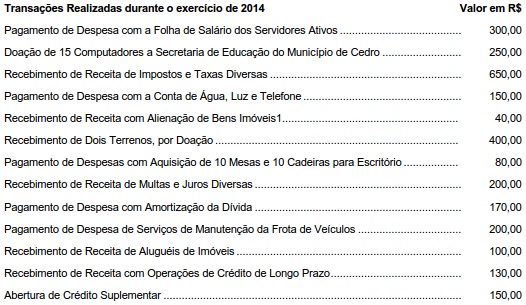
Com relação às variações patrimoniais, o resultado patrimonial apurado no exercício de 2014 foi, em reais:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
Com relação às variações patrimoniais, o resultado patrimonial apurado no exercício de 2014 foi, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476949
Contabilidade Pública
− A Lei Orçamentária aprovada para o exercício de 2014 de determinado Estado brasileiro, previu receitas e fixou despesas, como segue:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
Considerando as transações realizadas pela entidade durante o exercício de 2014 e a estrutura do Balanço Financeiro, o saldo em espécie do disponível (caixa e bancos), em 31/12/2014, é de, em reais:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
Considerando as transações realizadas pela entidade durante o exercício de 2014 e a estrutura do Balanço Financeiro, o saldo em espécie do disponível (caixa e bancos), em 31/12/2014, é de, em reais:
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476948
Contabilidade Pública
− A Lei Orçamentária aprovada para o exercício de 2014 de determinado Estado brasileiro, previu receitas e fixou despesas,
como segue:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
O Balanço Orçamentário encerrado em 31/12/2014 apresentou
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
O Balanço Orçamentário encerrado em 31/12/2014 apresentou
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476946
Contabilidade Pública
A dívida consolidada líquida de determinado Estado, ao final do exercício de 2014, era de R$ 20.250.000,00, representando 49% da receita corrente líquida. Nos termos da Lei Complementar no 101/2000, para fins de verificação do atendimento do limite, a apuração do montante da dívida consolidada será efetuada ao final de cada
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476945
Contabilidade Pública
O Governador do Estado dos Coqueirais do Sul autorizou a contratação de mão de obra terceirizada, no valor de R$ 150.000,00, destinada à substituição de servidores e empregados públicos. Estas despesas, nos termos da Lei Complementar no 101/2000, são contabilizadas como
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Analista do Tesouro Estadual - Conhecimentos Específicos |
Q476944
Contabilidade Pública
Para responder à questão, considere a classificação e o respectivo valor das receitas orçamentárias recebidas por determinado ente da federação no exercício de 2014:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
O montante das receitas orçamentárias correntes é de, em reais:
Valores Recebidos Valor em R$
Cota-Parte do Fundo de Participação dos Estados............................ 370,00
Imposto sobre a Propriedade de Veículos
Automotores – IPVA .............................................................................. 700,00
Alienação de Bens Imóveis.................................................................... 120,00
Retenção de Consignações na Folha de Pagamento Referente a
Contribuições a Entidade de Classe ..................................................... 100,00
Taxas pela Prestação de Serviços .......................................................... 200,00
Remuneração de Depósitos Bancários .................................................... 250,00
Cota-Parte do Imposto Sobre Produtos Industrializados
– Estados Exportadores de Produtos Industrializados ............................. 150,00
Contribuição de Melhoria ......................................................................... 300,00
Concessões e Permissões do Direito de Exploração
de Serviços Públicos de Transporte ........................................................ 450,00
Caução Decorrente da Contratação de Empresa para
Construção de um Hospital Público Estadual .......................................... 80,00
Retenção de Consignações na Folha de Pagamento
Referente a Contribuição Previdenciária ................................................. 70,00
Multas e Juros de Mora do Imposto sobre a Propriedade de
Veículos Automotores − IPVA .................................................................. 130,00
Amortização de Empréstimos Concedidos .............................................. 180,00
O montante das receitas orçamentárias correntes é de, em reais:

 Conheça nossos planos