Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.923 questões


- Quanto à depreciação: Cada componente de um item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado separadamente.
- O valor depreciável de um ativo deve ser apropriado de forma sistemática ao longo da sua vida útil estimada.
Podemos considerar as seguintes depreciações dos ativos imobilizados, EXCETO:
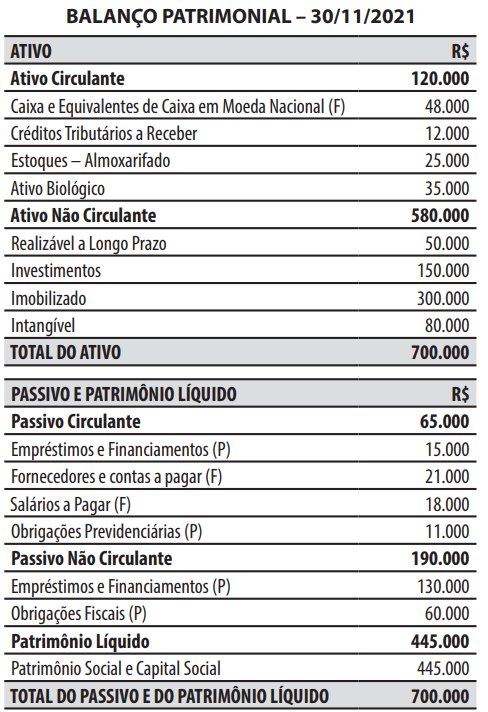
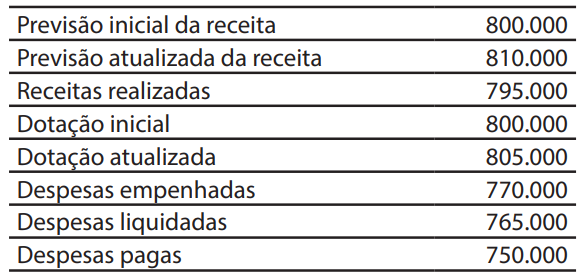
Leia as afirmativas abaixo a respeito do patrimônio e sistemas contábeis.
I. Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
II. Unidade Contábil é a soma, a agregação ou a divisão de patrimônios autônomos de uma ou mais entidades do setor público.
III. Patrimônio Bruto é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
IV. A classificação dos elementos patrimoniais considera a segregação em “circulante” e “não circulante”, com base em seus atributos de conversibilidade e exigibilidade.
Estão corretas as afirmativas:
I. Demonstrar as operações realizadas pela entidade governamental e seus efeitos sobre a estrutura do patrimônio público.
II. Evidenciar os recursos orçamentários vigentes, consignados aos vários programas de trabalho, as alterações decorrentes dos créditos adicionais, a despesa empenhada, liquidada e paga à conta desses recursos, e as respectivas disponibilidades.
III. Evidenciar a situação patrimonial do ente público e suas variações.
Está(ão) CORRETO(S):
( ) Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.
( ) O recebimento de dívida ativa corresponde a uma receita sob a ótica orçamentária, com simultânea baixa do crédito registrado anteriormente no passivo contra as contas de disponibilidades, sob a ótica patrimonial.
( ) A inscrição do crédito em dívida ativa configura fato contábil modificativo aumentativo, pois ocorre acréscimo no valor do patrimônio líquido do ente público.
- Pagamento de fornecedor, já apropriado, registrado a débito na conta de despesa. Valor R$ 6.000,00.
- Aquisição de material de expediente a prazo registrada como se tivesse ocorrido a vista. Valor R$ 3.000,00.
Os equívocos apontados ocasionam a seguinte variação no patrimônio do Ente:
- Folha de pagamento bruta R$ 8.000.000,00 - Provisão de férias e décimo terceiro salário R$ 1.500.000,00
- Encargos sociais sobre folha de pagamento (parte do Ente Público) R$ 1.200.000,00
- Imposto de Renda Retido na Fonte sobre salários R$ 500.000,00
- Previdência social descontada dos servidores R$ 700.000,00
Com base nos dados apresentados, o valor do aumento do Passivo Circulante do Ente ao final dos registros contábeis será de:
- Aquisição de um veículo em abril de 2021 pelo valor de R$ 660.000,00. - Início da utilização do veículo em abril de 2021.
- Vida útil do bem: 05 anos
- Valor residual do bem após a vida útil R$ 120.000,00
Considerando que a empresa não deseja obter lucro com a venda do bem e desconsiderando quaisquer outros gastos tributários ou financeiros, assinale a alternativa que apresenta o valor que deveria ser vendido o bem ao final do mês de setembro de 2023 sem que ocorra lucro ou prejuízo na operação:
- Valor do bem R$ 360.000,00.
- Vida útil 5 anos.
- Valor residual R$ 120.000,00.
Considerando uma depreciação linear e que o bem é utilizado somente em horário normal de expediente, assinale o valor líquido contábil do bem em 31/12/2023:

 Conheça nossos planos