Questões de Concurso
Sobre patrimônio público em contabilidade pública
Foram encontradas 520 questões


Leia as afirmativas a seguir:
I. O Ativo Não-Circulante são os direitos realizáveis após o término do exercício seguinte.
II. A insuficiência da dotação original é um fator de motivação para a possível adoção de créditos adicionais.
III. A Lei Complementar nº 101/2000 determina que a empresa controlada não deve incluir em seus balanços trimestrais nota explicativa sobre os recursos recebidos do controlador.
Marque a alternativa CORRETA:
O Patrimônio é composto pela soma dos bens e direitos (que representam o Ativo) e as dívidas e obrigações (Passivo). Leia as assertivas a seguir, relacionadas com o Patrimônio Público.
I. Engloba, na sua totalidade, os bens e responsabilidades das instituições de direito público interno e autarquias.
II. No conjunto do Patrimônio Público, são enquadrados, também, os bens, direitos e obrigações de empresas e fundações públicas.
III. Os bens públicos distinguem-se dos privados por pertencerem às pessoas jurídicas de direito público interno.
IV. No Patrimônio Público, não estão incluídos os rios, ferrovias etc., que são de uso comum do povo de uma região.
Está(ão) correta(s) apenas
Diante do apresentado acima, pode-se afirmar que estão corretos:
I. À luz da LC nº 101/2000, a empresa controlada deve incluir em seus balanços trimestrais nota explicativa em que informa sobre os recursos recebidos do controlador. II. Na contabilidade pública, o conceito de patrimônio relaciona-se com bens e direitos. III. É dever do auditor prejudicar qualquer interesse confiado à sua responsabilidade profissional.
Marque a alternativa CORRETA:
I. À luz da LC nº 101/2000, a escrituração das contas públicas deve observar se a demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos. II. Os bens e direitos adquiridos, formados ou mantidos com recursos públicos, podem compor o patrimônio de uma entidade, na perspectiva da contabilidade pública. III. A Lei Complementar nº 101/2000 define concessão de garantia como o compromisso de inadimplência de obrigação financeira assumida por ente municipal.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. De acordo com a Lei Complementar nº 101/2000, a empresa controlada deve incluir em seus balanços trimestrais nota explicativa em que informa sobre os recursos recebidos do controlador, a qualquer título, especificando valor, fonte e destinação.
II. Na perspectiva da contabilidade pública, os bens são utilizados ou aplicados no exercício da entidade para alcançar o seu objetivo social.
III. Caso modificações nas dotações no decorrer do exercício sejam necessárias, as solicitações de créditos adicionais devem conter exposição circunstanciada que as justifique.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. O Ativo Não Circulante são os direitos realizáveis após o término do exercício seguinte.
II. A auditoria contábil compreende o exame dos registros e dos documentos e na coleta de informações e confirmações, mediante procedimentos específicos, pertinentes ao controle do patrimônio de uma unidade, entidade ou projeto.
III. Na contabilidade pública, o conceito de patrimônio não está relacionado aos bens e direitos.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. A auditoria contábil objetiva, entre outros aspectos, obter elementos comprobatórios suficientes que permitam opinar se os registros contábeis foram efetuados de acordo com os princípios fundamentais de contabilidade.
II. A Lei Complementar nº 101/2000 proíbe, na escrituração das contas públicas, o registro da assunção de compromisso segundo o regime de competência.
III. Na perspectiva da contabilidade pública, o patrimônio não deve gerar benefícios futuros para a entidade.
Marque a alternativa CORRETA:
Determinada prefeitura municipal recebeu como doação de uma empresa um prédio.
Com relação à escrituração contábil dessa doação, o lançamento contábil a ser realizado no que se refere à informação de natureza patrimonial é:
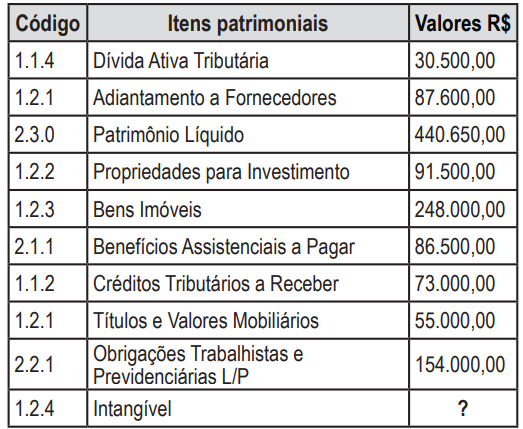
Com as informações extraídas do Balanço Patrimonial da Prefeitura de Confusa, o qual foi elaborado conforme a estrutura proposta pelo PCASP, o valor do intangível da prefeitura apresenta o total de:

 Conheça nossos planos