Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111364
Contabilidade Pública
Texto associado
Com base na legislação básica, que fixa os principais aspectos
relativos à contabilidade pública no Brasil (Lei n.º 4.320/1964 e
Decreto n.º 93.872/1986), julgue os próximos itens.
relativos à contabilidade pública no Brasil (Lei n.º 4.320/1964 e
Decreto n.º 93.872/1986), julgue os próximos itens.
A Empresa Brasileira de Correios e Telégrafos (ECT) não pode utilizar recursos recebidos de transferências do orçamento da União para aplicação no mercado financeiro.
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111241
Contabilidade Pública
Em relação ao registro contábil das operações do setor público, a NBC T 16 estabelece que
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q105741
Contabilidade Pública
Texto associado
Considerando as normas vigentes no Brasil relativas à contabilidade
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
Na contabilidade da patrocinadora, deve-se registrar um passivo quando um empregado tiver prestado determinado serviço em troca de benefícios a empregados cujo pagamento será efetuado no futuro.
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105258
Contabilidade Pública
Os demonstrativos contábeis de determinada Entidade Pública apresentou em 31/12/2009 os seguintes grupos de contas e valores, em R$:
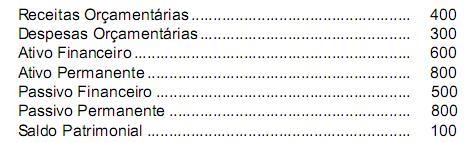
Com base nos valores acima e considerando a existência de recursos não comprometidos, a Entidade, consoante a Lei Federal no 4.320/64, no exercício de 2010, poderia abrir créditos suplementares e especiais até o valor de R$ 100, utilizando-se de recursos disponíveis provenientes
Com base nos valores acima e considerando a existência de recursos não comprometidos, a Entidade, consoante a Lei Federal no 4.320/64, no exercício de 2010, poderia abrir créditos suplementares e especiais até o valor de R$ 100, utilizando-se de recursos disponíveis provenientes
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105247
Contabilidade Pública
De acordo com a Lei Federal no 4.320/64, os bens, direitos, obrigações e situações não compreendidas no contexto patrimonial e que, imediata ou indiretamente, possam vir a afetar o patrimônio serão registradas nas contas dos grupos
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104256
Contabilidade Pública
Texto associado
De acordo com a Lei n.º 4.320/1964, a demonstração das variações
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
Os acréscimos patrimoniais são variações ativas extraorçamentárias.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104255
Contabilidade Pública
Texto associado
De acordo com a Lei n.º 4.320/1964, a demonstração das variações
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
A diferença entre a totalidade das variações ativas e passivas equivale ao resultado orçamentário do exercício.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104254
Contabilidade Pública
Texto associado
Segundo a Lei n.º 4.320/1964, o balanço patrimonial demonstrará
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
A dívida fundada deve ser incluída no passivo não financeiro, no momento de sua constituição.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104253
Contabilidade Pública
Texto associado
Segundo a Lei n.º 4.320/1964, o balanço patrimonial demonstrará
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
A totalidade do ativo compensado será igual ao passivo compensado.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104252
Contabilidade Pública
Texto associado
Segundo a Lei n.º 4.320/1964, o balanço patrimonial demonstrará
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
Todas as obrigações decorrentes de despesas empenhadas e não pagas dentro do exercício financeiro devem fazer parte do passivo financeiro.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104251
Contabilidade Pública
Texto associado
Segundo a Lei n.º 4.320/1964, o balanço patrimonial demonstrará
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
Os estoques de material de consumo devem fazer parte do ativo permanente.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104250
Contabilidade Pública
Texto associado
Em relação ao balanço financeiro, conforme previsto na Lei n.º
4.320/1964, julgue os itens seguintes.
4.320/1964, julgue os itens seguintes.
Demonstra-se na coluna relativa à receita o saldo em espécie proveniente do exercício anterior e, na coluna referente à despesa, o valor das disponibilidades que são transferidas para o exercício seguinte.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104249
Contabilidade Pública
Texto associado
Em relação ao balanço financeiro, conforme previsto na Lei n.º
4.320/1964, julgue os itens seguintes.
4.320/1964, julgue os itens seguintes.
O ativo financeiro, parte importante do balanço financeiro, deve compreender os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104248
Contabilidade Pública
Texto associado
Em relação ao balanço financeiro, conforme previsto na Lei n.º
4.320/1964, julgue os itens seguintes.
4.320/1964, julgue os itens seguintes.
A despesa orçamentária que, inscrita em restos a pagar no exercício anterior, seja paga no exercício atual deve ser computada nos dispêndios orçamentários.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104247
Contabilidade Pública
Texto associado
Em relação ao balanço financeiro, conforme previsto na Lei n.º
4.320/1964, julgue os itens seguintes.
4.320/1964, julgue os itens seguintes.
Os valores de cauções recebidas em garantia na assinatura de contratos com a administração pública representam ingressos orçamentários.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104246
Contabilidade Pública
Texto associado
Em relação ao balanço financeiro, conforme previsto na Lei n.º
4.320/1964, julgue os itens seguintes.
4.320/1964, julgue os itens seguintes.
A inscrição de despesas em restos a pagar provoca aumento do valor dos dispêndios (evidenciados na coluna das despesas), mas também aumenta o valor dos ingressos (evidenciados na coluna das receitas).
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104245
Contabilidade Pública
Texto associado
No que concerne ao balanço orçamentário previsto na Lei n.º
4.320/1964, julgue os itens que se seguem.
4.320/1964, julgue os itens que se seguem.
O fato de parte da despesa prevista no orçamento deixar de ser executada é indicativo de economia orçamentária.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104244
Contabilidade Pública
Texto associado
No que concerne ao balanço orçamentário previsto na Lei n.º
4.320/1964, julgue os itens que se seguem.
4.320/1964, julgue os itens que se seguem.
No quadro demonstrativo do balanço orçamentário, a seção relativa à despesa deve conter uma coluna para a demonstração da despesa prevista, uma relacionada à despesa executada e outra à diferença entre esses dois valores.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104243
Contabilidade Pública
Texto associado
No que concerne ao balanço orçamentário previsto na Lei n.º
4.320/1964, julgue os itens que se seguem.
4.320/1964, julgue os itens que se seguem.
O excesso das receitas previstas em relação às receitas executadas é denominado déficit de arrecadação.
Q91450
Contabilidade Pública
Texto associado
Julgue os seguintes itens a respeito da contabilidade pública,
conforme prevista na Lei n.º 4.320/1964 e suas alterações.
conforme prevista na Lei n.º 4.320/1964 e suas alterações.
No balanço patrimonial, apresenta-se o saldo patrimonial sempre no lado do passivo.

 Conheça nossos planos