Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.489 questões


I. No setor público, a principal razão de se manterem ativos imobilizados e outros ativos é voltada para o potencial de serviços desses ativos e não para a sua capacidade de gerar fluxos de caixa.
II. Em razão dos tipos de serviços prestados, uma parcela significativa dos ativos utilizados pelas entidades do setor público é similar aos das entidades empresariais, como, por exemplo, os ativos de infraestrutura e os ativos militares.
III. Governos e outras entidades do setor público podem manter itens que contribuam para o legado cultural e histórico da nação ou da região, como, por exemplo, obras de arte, prédios históricos e outros artefatos, que estão dispensados de controle e contabilização.
IV. No setor público, muitos passivos são oriundos de transações sem contraprestação e isso inclui aqueles relacionados a programas direcionados ao fornecimento de benefícios sociais.
É correto o que se afirma em:
Julgue o item que se segue, em conformidade com a Lei n.º 4.320/1964.
Ao compor a lei do orçamento, o poder público deve nela
inserir todas as receitas, inclusive as de operações de crédito
de longo prazo.
Julgue o item que se segue, em conformidade com a Lei n.º 4.320/1964.
Se um estado instituir um imposto cujo produto deva ser
distribuído, em parte, aos seus municípios, o valor líquido da
arrecadação prevista, ou seja, o valor bruto menos a parcela a
ser transferida aos municípios, deverá ser computado como
receita do estado em sua lei orçamentária.
Julgue o item a seguir.
A NBC TSP Estrutura Conceitual não enfatiza a
importância da comparabilidade das informações
contábeis no setor público. Embora seja um dos objetivos
principais da estrutura conceitual, garantir a
comparabilidade das demonstrações contábeis ao longo
do tempo e entre diferentes entidades é fundamental
para facilitar a análise e a tomada de decisão pelos
usuários das informações contábeis públicas.
Julgue o item a seguir.
A informação contábil de propósito geral, conforme
definido pela Estrutura Conceitual NBC TSP, é aquela
destinada a atender às necessidades comuns de
usuários que não têm a capacidade de exigir relatórios
personalizados. Esses usuários incluem cidadãos,
legisladores, gestores públicos, investidores e analistas,
que utilizam as demonstrações contábeis para avaliar a
posição financeira, o desempenho e a capacidade de
geração de recursos das entidades do setor público.
Julgue o item a seguir.
A Estrutura Conceitual NBC TSP estabelece critérios
claros para o reconhecimento e mensuração dos
elementos das demonstrações contábeis no setor
público. Isso inclui a definição de ativos, passivos,
receitas e despesas, bem como os critérios para
determinar quando esses elementos devem ser
reconhecidos nas demonstrações contábeis e como
devem ser mensurados.
Julgue o item a seguir.
A Lei Federal nº 4.320/1964 permite que as despesas
sejam classificadas apenas em categorias econômicas,
como despesas correntes e de capital, sem a
necessidade de detalhamento funcional-programático.
Dessa forma, não é exigido um detalhamento das
finalidades e funções das despesas no orçamento.
Julgue o item a seguir.
A Estrutura Conceitual NBC TSP é um documento emitido
pelo Conselho Federal de Contabilidade (CFC) que
estabelece os conceitos fundamentais e os princípios
para a elaboração e divulgação das demonstrações
contábeis no setor público no Brasil. Ela fornece diretrizes
sobre a mensuração, reconhecimento, apresentação e
evidenciação das transações e eventos contábeis,
visando assegurar a comparabilidade e a qualidade da
informação contábil.
Julgue o item a seguir.
A Lei Federal nº 4.320/1964 estabelece normas para a
gestão financeira e patrimonial da administração pública,
incluindo a contabilidade pública, que deve ser
organizada de forma a permitir o controle dos recursos
públicos, a avaliação do patrimônio e a apuração dos
resultados econômicos e financeiros.
Julgue o item a seguir.
A Estrutura Conceitual NBC TSP não se aplica
exclusivamente às entidades privadas, sendo projetada
especificamente para orientar a contabilidade no setor
público. Ela considera as particularidades das transações
e operações típicas do ambiente público, como
orçamentos, programas governamentais, e a
necessidade de prestação de contas aos cidadãos e
órgãos de controle.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), em sua 10ª edição, define que o balanço orçamentário é
composto por: quadro principal; quadro da execução dos restos a pagar não processados; e, quadro da execução dos restos
a pagar processados. Os valores de restos a pagar relativos às despesas correntes, apresentados abaixo, foram extraídos do
quadro da execução dos restos a pagar não processados do balanço orçamentário do governo do estado do Maranhão,
referente ao exercício findo em 31/12/2023:
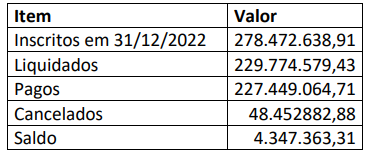
A partir dos valores apresentados, conclui-se que o valor dos restos a pagar inscritos em exercícios anteriores é de:
Com relação à contabilidade patrimonial e industrial, as Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal orientam a manutenção de registros resumidos de todos os ativos permanentes, com informações para identificação e responsáveis pela gestão, sendo que os registros pormenorizados deverão ser mantidos para ativos móveis e imóveis, baseados em inventários detalhados e dados sumarizados na contabilidade.
Com relação aos critérios de mensuração de estoques que constam nas Normas Brasileiras de Contabilidade do Setor Público, o custo dos estoques de itens que não são normalmente intercambiáveis e de bens ou serviços produzidos e segregados para projetos específicos deve ser atribuído por meio da identificação específica dos seus custos individuais.
Para lançamentos relativos à receita de transação com contraprestação, conforme norma específica de contabilidade do setor público, quando a conclusão da transação envolvendo a prestação de serviços não puder ser estimada confiavelmente, a receita deve ser reconhecida considerando a boa fé e a tradição de mercado do prestador.
Livros e materiais bibliográficos são considerados materiais permanentes se durarem mais de dois anos e não forem quebradiços, perecíveis ou incorporáveis. Apesar de classificados como materiais de consumo no Manual de Contabilidade Aplicada ao Setor Público, os livros adquiridos para bibliotecas públicas devem ser tratados como materiais permanentes no controle de bens patrimoniais.

 Conheça nossos planos