Questões de Concurso Comentadas sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 625 questões

Q1898698 Contabilidade Pública

Com base na Lei n.º 4.320/1964, julgue o item a seguir.


Os créditos adicionais classificados como suplementares terão vigência adstrita ao exercício financeiro em que forem abertos.

Alternativas
Q1890915 Contabilidade Pública
Considere as afirmações abaixo sobre a Divulgação de Informação Financeira do Setor Governo Geral (NBC TSP 28).

I - Sob as bases estatísticas de relatórios financeiros, o setor público engloba o Setor Governo Geral (SGG) e o Setor de Empresas Públicas Financeiras (EPF).
II - O governo elabora e apresenta demonstrações contábeis consolidadas de acordo com o regime de caixa e opta por divulgar informações financeiras do Setor Governo Geral.
III- As demonstrações contábeis do governo que presta serviços por meio de entidades controladas, dependentes ou não do orçamento público para financiar as suas atividades, são demonstrações contábeis consolidadas.

Quais estão corretas?
Alternativas
Q1889289 Contabilidade Pública
De acordo com a NBC TSP 11 – Apresentação das Demonstrações Contábeis, ao avaliar se o pressuposto de continuidade é apropriado na elaboração das demonstrações contábeis de uma entidade do setor público, os responsáveis devem levar em consideração, como base:
Alternativas
Q1883024 Contabilidade Pública
Preencha corretamente as lacunas do texto a seguir que trata da Norma Brasileira de Contabilidade (NBC TSP Estrutura Conceitual).

a NBC TSP Estrutura Conceitual e as demais NBCs TSP aplicam-se, ________________, às entidades do setor público quanto à elaboração e à ________________ dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPG). Os RCPG fornecem ________________ aos seus usuários para subsidiar os processos ________________ e a ________________ e a responsabilização (accountability).

A sequência que preenche corretamente as lacunas do texto é
Alternativas
Q1879669 Contabilidade Pública
Acerca de receitas públicas, de acordo com a Lei n.º 4.320/1964, julgue os itens a seguir.

I Pertencem ao exercício financeiro as receitas nele legalmente empenhadas.
II A receita será classificada nas seguintes categorias econômicas: Receitas Correntes e Receitas Estáticas.
III Pertencem ao exercício financeiro as receitas nele arrecadadas.

Assinale a opção correta. 
Alternativas
Q1879661 Contabilidade Pública
Assinale a opção que apresenta um tipo de transação sem contraprestação, segundo a NBC TSP Estrutura Conceitual (2016).
Alternativas
Q1879654 Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, o exercício financeiro abrange
Alternativas
Q1877987 Contabilidade Pública
Com relação às atividades de monitoramento, julgue o item que se segue. 


Uma das finalidades atribuídas por lei ao Sistema de Controle do Poder Executivo Federal é a avaliação dos resultados da aplicação de recursos públicos por parte de instituições de direito privado, tanto em termos de eficácia como de eficiência.
Alternativas
Q1872978 Contabilidade Pública
A receita orçamentária apresenta algumas etapas para sua realização. Uma destas etapas é assim definida: é a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa, conforme determina o Art. 56 da Lei nº 4.320/1964. Com base no exposto, assinale a alternativa que apresenta a etapa correspondente à descrição mencionada. 
Alternativas
Q1871736 Contabilidade Pública
Com relação às receitas públicas, julgue o item a seguir.

De acordo com a Lei n.º 4.320/1964, as receitas públicas classificam-se nas categorias econômicas de receitas dinâmicas e receitas estáticas.
Alternativas
Q1871081 Contabilidade Pública
De acordo com o manual de contabilidade aplicada ao setor público, o resultado patrimonial do exercício corresponde à diferença entre o valor total das:
Alternativas
Q1867402 Contabilidade Pública

Segundo a Lei nº 4.320/1964, artigo 22, a proposta orçamentária que o Poder Executivo encaminhará ao Poder Legislativo nos prazos estabelecidos nas Constituições e nas Leis Orgânicas dos Municípios, compor-se-á:


I. Mensagem, que conterá: exposição circunstanciada da situação econômico-financeira, documentada com demonstração da dívida fundada e flutuante, saldos de créditos especiais, restos a pagar e outros compromissos financeiros exigíveis; exposição e justificação da política econômico-financeira do Governo; justificação da receita e despesa, particularmente no tocante ao orçamento de capital.

II. Projeto de Lei de Orçamento.

III. Tabelas explicativas, das quais, além das estimativas de receita e despesa, constarão, em colunas distintas e para fins de comparação.


Considerando o mencionado no item III, assinale a alternativa INCORRETA, ou seja, que não apresente aspecto fundamental que deverá compor a proposta orçamentária de acordo com o Art. 22 da referida Lei.

Alternativas
Q1867401 Contabilidade Pública
Em relação ao passivo, grupo de contas do balanço patrimonial, a Norma Brasileira de Contabilidade CFC/NBC – TSP nº 11/2018 orienta que sejam apresentadas, no mínimo, as contas a seguir relacionadas, EXCETO:
Alternativas
Q1867392 Contabilidade Pública

A NBC T 16.10 estabelece critérios e procedimentos para a avaliação e a mensuração de ativos e passivos integrantes do patrimônio de entidades do setor público. Para tanto, é necessário conhecer algumas definições, também expressas na referida norma. Nesse sentido, considerando o definido na NBC T 16.5 “ __________________________ é o ajuste ao valor de mercado ou de consenso entre as partes para bens do ativo, quando esse for inferior ao valor líquido contábil”.


Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Alternativas
Q1867391 Contabilidade Pública
Considerando as demonstrações contábeis no setor público, estas, de acordo com a Norma Brasileira de Contabilidade CFC/NBC – TSP nº 11/2018, devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados, fornecendo informações, EXCETO:
Alternativas
Q1867386 Contabilidade Pública
Segundo a NBC T 16.6, e Norma Brasileira de Contabilidade CFC/NBC – TSP nº 11/2018, representam demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público, EXCETO:
Alternativas
Q1867384 Contabilidade Pública
Em relação à continuidade da CFC/NBC – TSP nº 11/2018, o Art. 38 menciona que “Quando da elaboração das demonstrações contábeis, a administração deve fazer a avaliação da capacidade de a entidade continuar em operação. Essa avaliação deve ser feita pelos responsáveis pela elaboração das demonstrações contábeis. As demonstrações contábeis devem ser elaboradas sob o pressuposto da continuidade, a menos que a administração tenha intenção de liquidar a entidade ou cessar as suas operações ou se não possuir alternativa realista senão a descontinuidade de suas atividades”. Nesse contexto, assinale a alternativa INCORRETA acerca da avaliação da continuidade das entidades, de acordo com o estabelecido na legislação referenciada.
Alternativas
Q1867382 Contabilidade Pública
De acordo com a Lei do Orçamento (Lei nº 4.320/1964), a receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Em relação a esse tema, assinale a alternativa INCORRETA.
Alternativas
Q1864702 Contabilidade Pública
Em conformidade com a Lei nº 4.320 de 64, que define normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, é CORRETO afirmar que integrará a Lei de Orçamento:
Alternativas
Q2179451 Contabilidade Pública
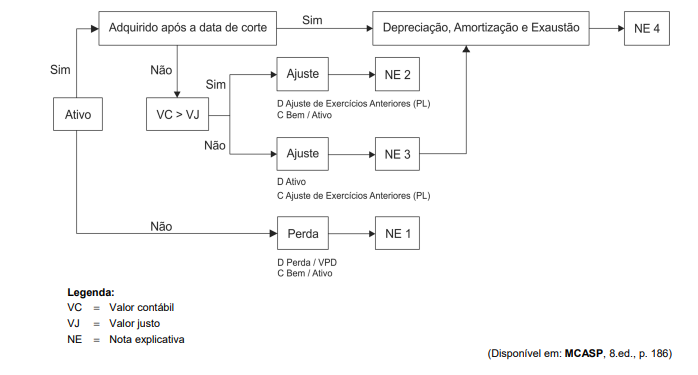
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta um esquema de implementação da avaliação e depreciação de bens públicos, replicado a seguir:
Imagem associada para resolução da questão


Com base nas Notas Explicativas indicadas no esquema, a Nota Explicativa  

Alternativas
Respostas
361: C
362: C
363: A
364: C
365: D
366: D
367: D
368: C
369: E
370: E
371: E
372: E
373: C
374: E
375: C
376: D
377: D
378: C
379: B
380: B