Questões de Concurso
Sobre normas da secretaria do tesouro nacional - stn em contabilidade pública
Foram encontradas 82 questões


O decreto define que os entes devem adotar um sistema contábil e financeiro único, que integre a execução do orçamento e permita a consolidação das contas públicas de forma mais ágil e precisa. Além disso, fixa diretrizes para garantir a fidedignidade e a qualidade das informações contábeis, visando ao fortalecimento da transparência e à conformidade com normas nacionais de contabilidade aplicáveis ao setor público.
Quanto ao Decreto nº 10.540/2020, avalie as afirmativas a seguir.
I. Quem deve cuidar da contratação ou do desenvolvimento do Siafic é o Poder Executivo. Em relação ao custeio do sistema, pode existir ou não a transferência de recursos entre o Poder Legislativo e o Poder Executivo para a contratação, a manutenção e o gerenciamento do sistema. O ideal é que a decisão ocorra entre os Poderes Legislativo e Executivo, em um diálogo.
II. O sistema único não fere a autonomia entre os Poderes. O Siafic é um sistema único de registro dos atos e fatos da administração orçamentária, fiscal e de seguridade social de cada ente, e não um sistema único de gestão. O Siafic de cada ente deverá ter perfis de acesso, em que cada usuário tenha permissão para fazer alterações somente naqueles dados pertencentes aos seus órgãos.
III. O fato de a Prefeitura e a Câmara Municipal utilizarem o mesmo sistema significa que a Prefeitura terá poder sobre o gerenciamento das contas do Poder Legislativo. O sistema deverá obrigatoriamente prever perfis de acesso, com regras rígidas de controle, em que cada unidade gestora só consiga fazer alterações nas informações de sua responsabilidade.
Está correto o que se afirma em
( ) O registro contábil orçamentário abrangerá as etapas de previsão e execução das receitas e das despesas, nas respectivas classificações orçamentárias.
( ) A execução orçamentária das receitas e despesas do consórcio público deverá obedecer às mesmas normas gerais de direito financeiro aplicáveis às entidades privadas.
( ) As receitas de transferências recebidas pelos consórcios públicos em virtude do contrato de rateio deverão ser classificadas em códigos de fonte/destinação de recursos, que reflitam as finalidades da transferência.
( ) O consórcio público registrará a execução orçamentária da despesa nos respectivos códigos de fonte/destinação de recursos.
De acordo com o “Manual de Contabilidade Aplicada ao Setor Público” do Ministério da Fazenda (2021), a execução da despesa orçamentária se dá nos seguintes estágios:
I. Empenho.
II. Liquidação.
III. Pagamento.
Quais estão corretos?
Entre as métricas utilizadas, destaca-se a apuração do resultado primário, tanto pelo conceito acima da linha como pelo abaixo da linha.
A tabela a seguir apresenta esta apuração do Governo Central em 2022:
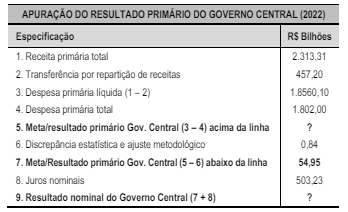
(Fonte: SOF/MPO. LDO 2024, Lei nº 14.791/2024 – Anexo IV. 1 – STN – Tabela 1.1. Resultado Primário do Governo Central – Brasil – Mensal – Resumida. Adaptado.)
A esse respeito, avalie as afirmativas a seguir.
I. Quando se calcula o resultado pela metodologia abaixo da linha pela STN, sabe-se qual é o estoque de dívida do governo e qual é o valor dos seus ativos, porém, não se sabe como se comportaram as suas receitas e despesas. O valor apurado do Resultado Nominal foi de –R$ 448,29 bi.
II. A STN realiza a apuração do Resultado Primário do Governo Central acima da linha consolidando todas as receitas e despesas não financeiras registradas e identificadas. O valor de 2022 do Resultado Primário acima da linha foi de R$ 54,10 bi.
III. A diferença de resultado apurada entre os métodos acima e abaixo da linha é chamada de Discrepância Estatística; no ano de 2022, se chegou ao valor aproximado de 0,04% da receita primária total.
Está correto apenas o que se afirma em
No contexto da classificação da receita orçamentaria por natureza, julgue as seguintes afirmações como verdadeiras (V) ou falsas (F):
( ) O código de natureza de receita é estabelecido por meio da Portaria Conjunta STN/SOF n° 163
( )A classificação por Natureza de Receita Orçamentaria é composta por um código de seis dígitos numéricos.
( )Até o exercício financeiro de 2021, a estrutura do código de natureza de receita não possuía identificação para a Origem da receita.
Após análise, assinale a alternativa cuja ordem de julgamento de cima para baixo esta correta:
Sobre a Demonstração das Variações Patrimoniais (DVP), de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) A DVP evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
( ) O resultado patrimonial do período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício.
( ) A DVP será elaborada utilizando-se as classes 3 (variações patrimoniais diminutivas) e 4 (variações patrimoniais aumentativas).
A legislação contábil aplicada ao setor público consiste nas Normas Brasileiras de Contabilidade, do CFC, na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público, da STN. Com base nessa informação, julgue o item.
A demonstração das variações patrimoniais tem,
em sua composição, além da evidenciação dos fatos
modificativos do patrimônio, a evidenciação dos fatos
permutativos, fundamentais para apurar o resultado
do período.
A legislação contábil aplicada ao setor público consiste nas Normas Brasileiras de Contabilidade, do CFC, na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público, da STN. Com base nessa informação, julgue o item.
O preenchimento da demonstração das variações
patrimoniais, terá origem nas contas do PCASP
integrantes dos grupos das classes 3 (VPD) e 4 (VPA).
A legislação contábil aplicada ao setor público consiste nas Normas Brasileiras de Contabilidade, do CFC, na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público, da STN. Com base nessa informação, julgue o item.
Quanto ao impacto no patrimônio líquido, as despesas
orçamentárias correntes destinadas à aquisição de
estoques de material de expediente classificam‑se
como não efetivas.
A legislação contábil aplicada ao setor público consiste nas Normas Brasileiras de Contabilidade, do CFC, na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público, da STN. Com base nessa informação, julgue o item.
Os valores recebidos em decorrência da contratação
de operação de crédito, para pagamento no prazo de
36 meses, configuram uma entrada compensatória no
ativo e passivo financeiros, sendo considerados, dessa
forma, receita extraorçamentária.
A legislação contábil aplicada ao setor público consiste nas Normas Brasileiras de Contabilidade, do CFC, na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público, da STN. Com base nessa informação, julgue o item.
As Normas Brasileiras de Contabilidade editadas pelo
CFC aplicam‑se de forma obrigatória às autarquias e
aos consórcios públicos.
I. Esse sistema atribui responsabilidades, pois não permite que, depois da prática de um ato ou fato, o responsável pela execução informe que não sabia ou não foi ele quem executou. Isso porque em toda execução a confirmação do documento se dá com a chancela do nome e CPF do autor da execução do comando.
II. O Sistema SIAFI possui acesso destinado, preferencialmente, a servidores, empregados e militares com autorização prévia para utilização do sistema mediante formulário.
III. Não há excepcionalidades, pois não há possibilidade de usuários terceirizados serem cadastrados no sistema, ou outra forma de acesso não permitido.
IV. Da mesma forma, entidades privadas expressamente autorizadas por lei podem acessar o sistema, além de organismos internacionais, pessoas jurídicas de direito púbico externo, bem como as pessoas regidas pelo direito público internacional também poderão ser cadastrados e habilitados no SIAFI, conforme dispõe a Instrução Normativa STN nº 30, de 05/03/2021.
É correto o que se afirma

 Conheça nossos planos