Questões de Concurso
Sobre lançamento e registro contábil em contabilidade pública
Foram encontradas 1.052 questões


Dada a natureza do material, a base de mensuração para o registro contábil das cartilhas no estoque deve ser:
( ) As demonstrações contábeis apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade.
( ) As demonstrações contábeis devem conter a identificação da entidade do setor público, da autoridade responsável e do contabilista.
( ) Para fins de publicação, as demonstrações contábeis podem apresentar os valores monetários em unidades de milhar ou em unidades de milhão, devendo indicar a unidade utilizada.
( ) As demonstrações contábeis não devem ser divulgadas com a apresentação dos valores correspondentes ao período anterior.
Assinale a alternativa que contém a sequência correta de cima para baixo:
Considerando aspectos relativos a mensuração de ativos, redução a valor recuperável, provisões e tratamento contábil aplicável aos impostos e contribuições, julgue o seguinte item.
O registro contábil de tributos a receber equivale a um
aumento do patrimônio do órgão público, em face da
contrapartida de um lançamento a crédito em conta de
variação patrimonial aumentativa.
No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
O lançamento de prestação de serviços recebidos antecipadamente, no valor de R$ 330, é apresentado de forma correta a seguir.
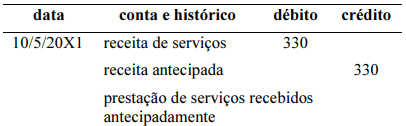
Julgue o item subsequente.
No regime de competência, caso um cliente atrase o
pagamento de uma venda parcelada, a data do registro
contábil da venda é ajustada para corresponder à nova
data de pagamento da última parcela.
Julgue o item subsequente.
No regime de competência, os registros contábeis de
uma empresa são realizados na data em que ocorre o
fato gerador da transação, independentemente do
momento em que o dinheiro é efetivamente
movimentado. Esse método permite uma representação
mais precisa do resultado financeiro da empresa em
determinado período.
Julgue o item subsequente.
Adotando o regime de caixa, um registro contábil só é
realizado quando há efetiva entrada ou saída de dinheiro
no caixa da empresa, o que pode não coincidir com a
data do fato gerador da transação. Esse método foca
exclusivamente nos fluxos de caixa reais da empresa.
Julgue o próximo item, a respeito de regras básicas para a execução orçamentária e financeira, plano de contas, custos, sistema de administração financeira (SIAFI) e suprimentos de fundos.
O lançamento contábil a seguir pode ser admitido para representar a aquisição de material de consumo por um determinado órgão da administração direta, sem autorização orçamentária, por meio de aceite de uma nota promissória no valor de R$ 5.000,00.
Reconhecimento do passivo
Natureza da informação: patrimonial
D 1.x.x.x.x.xx.xx Almoxarifado (P) 5.000,00
C 2.x.x.x.x.xx.xx Fornecedores e contas a pagar a curto
prazo (P) 5.000,00
Em relação aos registros contábeis e ao plano de contas aplicado do setor público (PCASP), julgue o item que se segue.
O ato da inscrição de um crédito em dívida ativa configura
fato contábil aumentativo que altera positivamente o valor do
patrimônio líquido do ente público, em face do
reconhecimento de um direito de longo prazo no ativo.
Em relação aos registros contábeis e ao plano de contas aplicado do setor público (PCASP), julgue o item que se segue.
Nos registros contábeis, a verificabilidade é a característica
da informação que possibilita aos usuários identificar
semelhanças e diferenças entre dois conjuntos de fenômenos,
o que representa a qualidade da relação entre dois ou mais
itens de informação.
Em relação aos registros contábeis e ao plano de contas aplicado do setor público (PCASP), julgue o item que se segue.
O lançamento contábil seguinte refere-se ao registro de uma variação patrimonial diminutiva (débito), em face da redução de um ativo (crédito).
Natureza da informação: patrimonial
D 3.x.x.x.x.xx.xx Redução ao valor recuperável de intangíveis
C 1.x.x.x.x.xx.xx (-) Redução ao valor recuperável de
intangível
Julgue o item subsequente, a respeito das transações no setor público e do registro contábil das receitas.
A receita orçamentária realizada tem natureza contábil
credora, por isso é registrada no grupo 6 do plano de contas
do setor público quando de seu recebimento efetivo,
momento em que também são debitadas a conta caixa e a
equivalente de caixa, sendo esta última de natureza
patrimonial.
No registro contábil, a contrapartida devedora da constituição da provisão será uma conta da classe
Em termos de registro contábil, esses itens do kit matrícula devem ser mensurados pelo
Julgue o próximo item, a cerca das etapas e dos estágios das despesas e receitas públicas.
O lançamento da receita orçamentária é a etapa que antecede
à fixação do montante da despesa orçamentária que irá
constar na lei orçamentária anual.

 Conheça nossos planos