Questões de Concurso
Sobre lançamento e registro contábil em contabilidade pública
Foram encontradas 1.052 questões


D 6.2.2.1.3.01.00 Crédito Empenhado a Liquidar
C 6.2.2.1.3.02.00 Crédito Empenhado Liquidado a Pagar
É correto afirmar que esse lançamento contábil representa a contabilização:
O registro contábil da variação patrimonial aumentativa deve ser feito em função do fato gerador, concomitantemente com a realização da receita orçamentária.
Para responder à questão, considere que, em 30/11/2023, o contador do município de Nova Pádova elaborou o seguinte demonstrativo com as contas contábeis e seus saldos.
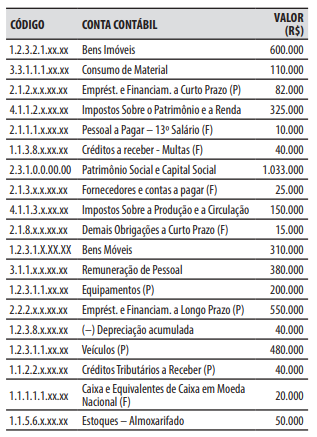
No decorrer do mês de dezembro de 2023, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 40.000.
2. Lançamento, arrecadação e recolhimento da receita com impostos, que não havia sido previamente lançada, no valor de R$ 20.000.
3. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 15.000.
4. Recebimento, em doação do governo estadual, de equipamentos, que foram registrados na conta contábil “Equipamentos (P)”, no valor de R$ 50.000.
5. Pagamento da obrigação que estava registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 10.000.
Para o registro contábil das operações ocorridas durante o mês de dezembro de 2023, é correto afirmar:
Julgue o item.
Os registros contábeis devem ser feitos pelo
método das partidas dobradas, e os lançamentos
devem debitar e creditar contas que apresentem a
mesma natureza de informação. Os lançamentos
deverão estar “fechados” dependendo da
combinação de classes, sob pena de se tornarem
inconsistentes.
Caso 3
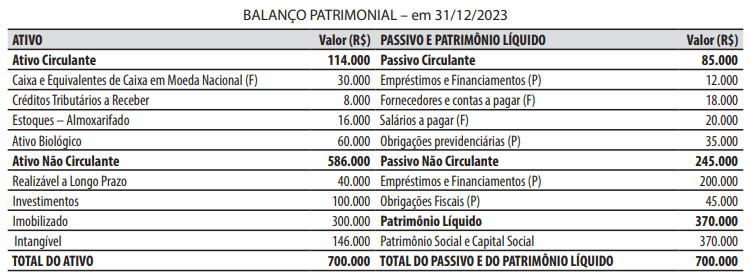
No decorrer do mês de janeiro de 2024, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 5.000.
 Observação: a etapa da arrecadação ocorreu no mesmo momento do lançamento, ou seja, não houve o
reconhecimento prévio do direito a receber a receita com taxas.
2. Recebimento, em doação do governo federal, de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 7.000.
3. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 15.000.
4. Lançamento da receita de impostos, pela ocorrência do fato gerador, no valor de R$ 50.000.
5. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 12.000.
6. Reconhecimento da depreciação, no valor de R$ 3.000.
7. Ingresso de recursos referentes à obtenção de uma operação de crédito, no valor de R$ 30.000.
8. Arrecadação e recolhimento da receita com impostos, já previamente lançada, no valor de R$ 15.000.
A partir da situação hipotética precedente, julgue o item seguinte, relativo a reconhecimento e mensuração de concessões.
Caso a empresa Alfa realize o pagamento à vista da outorga da concessão, o lançamento contábil da obtenção da licença será o apresentado a seguir.
Disponibilidades R$ 3.000.000.000
a Concessão de telefonia móvel – região Beta (Imobilizado)
R$ 3.000.000.000
A partir da situação hipotética precedente, julgue o item seguinte, relativo a reconhecimento e mensuração de concessões.
Ao final de cada ano transcorrido da concessão, deverá ocorrer o lançamento contábil exibido a seguir.
Despesas de amortização R$ 150.000.000
a Amortização acumulada R$ 150.000.000

 Conheça nossos planos