Questões de Concurso
Sobre lançamento e registro contábil em contabilidade pública
Foram encontradas 1.052 questões


Q917699
Contabilidade Pública
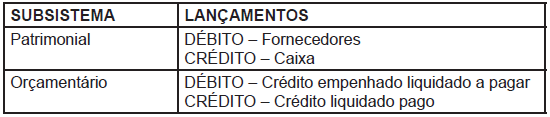
O conjunto de lançamentos a seguir se refere ao registro do pagamento de uma despesa orçamentária:
Q917698
Contabilidade Pública
Os seguintes lançamentos tratam do registro da previsão da receita:
DÉBITO – Caixa CRÉDITO – Crédito Tributário a Receber
DÉBITO – Receita a Realizar CRÉDITO – Receita Realizada
DÉBITO – Caixa CRÉDITO – Crédito Tributário a Receber
DÉBITO – Receita a Realizar CRÉDITO – Receita Realizada
Ano: 2014
Banca:
FCC
Órgão:
TCE-RS
Prova:
FCC - 2014 - TCE-RS - Auditor Público Externo - Bacharel em Ciências Contábeis - Conhecimentos Específicos |
Q913925
Contabilidade Pública
Texto associado
Instrução: Para responder à questão, considere os registros contábeis realizados nos termos do Plano de
Contas Aplicado ao Setor Público.
No registro contábil da previsão da receita e da fixação da despesa orçamentária, debita-se e credita-se, respectivamente, os
seguintes títulos de contas:
Ano: 2014
Banca:
FCC
Órgão:
TCE-RS
Prova:
FCC - 2014 - TCE-RS - Auditor Público Externo - Bacharel em Ciências Contábeis - Conhecimentos Específicos |
Q913924
Contabilidade Pública
Texto associado
Instrução: Para responder à questão, considere os registros contábeis realizados nos termos do Plano de
Contas Aplicado ao Setor Público.
No registro contábil do reconhecimento do Crédito Tributário relativo ao IPTU, por competência efetivado no início do exercício,
no subsistema patrimonial, debita e credita, os seguintes títulos de contas:
Ano: 2014
Banca:
FCC
Órgão:
TCE-RS
Prova:
FCC - 2014 - TCE-RS - Auditor Público Externo - Bacharel em Ciências Contábeis - Conhecimentos Específicos |
Q913922
Contabilidade Pública
As transações que promovem alterações qualitativas ou quantitativas, efetivas ou potenciais, no patrimônio das entidades do setor público, são objeto de registro contábil. De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, são elementos essenciais do registro contábil:
I. a moeda corrente nacional.
II. a data da ocorrência da transação.
III. as normas e técnicas contábeis.
IV. o valor e o histórico da transação.
V. a conta debitada e a creditada.
Está correto o que consta APENAS em
Ano: 2014
Banca:
MSConcursos
Órgão:
CRM-MS
Prova:
MS CONCURSOS - 2014 - CRM-MS - Assessor Contábil |
Q822721
Contabilidade Pública
Da análise da demonstração das variações patrimoniais, o cancelamento de dívidas é uma:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807978
Contabilidade Pública
Uma entidade do setor público realizou a venda de um veículo do ativo imobilizado, o
qual apresentava os seguintes valores registrados em 31.12.2013:
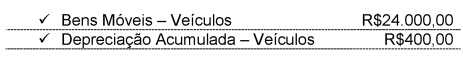
A administração pública orçou a venda do veículo para o exercício de 2014 por R$28.000,00. Além de registro em contas de controle, o recebimento do valor da venda, à vista, em 2014, pelo valor orçado, irá resultar em:
A administração pública orçou a venda do veículo para o exercício de 2014 por R$28.000,00. Além de registro em contas de controle, o recebimento do valor da venda, à vista, em 2014, pelo valor orçado, irá resultar em:
Q747089
Contabilidade Pública
Determinada instituição empenhou despesa com aquisição de material de consumo, no valor de R$ 40.000.
Marque a opção que demonstre CORRETAMENTE o registro contábil do comprometimento do crédito
Q726496
Contabilidade Pública
Em relação à lógica do registro contábil na execução da despesa realizada no âmbito federal, assinale a afirmativa correta.
Q726494
Contabilidade Pública
Registro Contábil da Despesa realizada sem a emissão da Nota de Empenho no Valor de R$ 1.000,00 é:
Q726492
Contabilidade Pública
O lançamento de natureza Patrimonial, para registrar a Inscrição da Dívida Ativa, é:
Ano: 2014
Banca:
FGV
Órgão:
Prefeitura de Recife - PE
Prova:
FGV - 2014 - Prefeitura de Recife - PE - Analista de Controle Interno - Finanças Públicas |
Q619958
Contabilidade Pública
Uma entidade recebeu, como doação, um prédio que não será
utilizado em sua atividade operacional.
Assinale a opção que indica o procedimento que a entidade
deverá dotar em relação a esse prédio.
Ano: 2014
Banca:
FGV
Órgão:
Prefeitura de Recife - PE
Prova:
FGV - 2014 - Prefeitura de Recife - PE - Analista de Controle Interno - Finanças Públicas |
Q619956
Contabilidade Pública
Em relação ao reconhecimento e às bases de mensuração
aplicáveis à Contabilidade Pública, assinale a afirmativa correta.
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613775
Contabilidade Pública
A receita orçamentária passa, especificamente, por quatro etapas: previsão, lançamento,
arrecadação e recolhimento. A contabilização do reconhecimento da receita é
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura do Assú - RN
Prova:
COMPERVE - 2014 - Prefeitura do Assú - RN - Contador |
Q613774
Contabilidade Pública
A Prefeitura ABC recebeu contribuições e doações de pessoas físicas, sem destinação
específica, e precisa contabilizar esse recurso. A contabilização deve ser feita em
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Palhoça - SC
Prova:
FEPESE - 2014 - Prefeitura de Palhoça - SC - Técnico em Contabilidade |
Q613610
Contabilidade Pública
Assinale a alternativa que apresenta o lançamento
contábil do estágio do “lançamento (1° estágio)" referente às receitas públicas tributárias, sob
o enfoque patrimonial (subsistema de informações
patrimoniais).
VPA = Variação Patrimonial Aumentativa
VPA = Variação Patrimonial Aumentativa
Ano: 2014
Banca:
FUNCEFET
Órgão:
Prefeitura de Vila Velha - ES
Prova:
FUNCEFET - 2014 - Prefeitura de Vila Velha - ES - Auditor Interno I |
Q545131
Contabilidade Pública
Um determinado órgão público adquiriu um veículo em 1/4/2014, tendo recebido-o em 30/4/2014. Seguindo o disposto no MCASP, um dos lançamentos que deverá ser realizado no momento da liquidação é:
Q539268
Contabilidade Pública
O registro orçamentário do pagamento de uma despesa, no subsistema orçamentário, pode ser representado pelo seguinte lançamento:
DÉBITO – Créditos empenhados a liquidar. CRÉDITO – Créditos empenhados liquidados.
DÉBITO – Créditos empenhados a liquidar. CRÉDITO – Créditos empenhados liquidados.
Q539267
Contabilidade Pública
Pode-se representar o registro da liquidação de uma despesa por meio do seguinte lançamento:
DÉBITO – Variação Patrimonial Diminutiva. CRÉDITO – Contas a Pagar.
DÉBITO – Variação Patrimonial Diminutiva. CRÉDITO – Contas a Pagar.
Q539266
Contabilidade Pública
O registro da Fixação da Despesa ocorre no subsistema orçamentário por meio do seguinte lançamento:
DÉBITO – Despesa Orçamentária Fixada. CRÉDITO – Crédito Orçamentário Disponível.
DÉBITO – Despesa Orçamentária Fixada. CRÉDITO – Crédito Orçamentário Disponível.

 Conheça nossos planos