Questões de Concurso
Sobre lançamento e registro contábil em contabilidade pública
Foram encontradas 1.052 questões


De acordo com as regras vigentes no âmbito da contabilidade aplicada ao setor público, julgue o item que se segue acerca do tratamento contábil aplicável aos impostos e contribuições.
Caso haja o recebimento de um imposto antes da ocorrência
do fato gerador, um passivo deve ser reconhecido em
contrapartida à entrada desse valor no caixa da entidade.
I. Código da Conta D1.1.2.2.1.xx.xx C4.1.1.2.1.xx.xx
II. Código da Conta D6.2.1.1 .x.xx.xx C6.2.1.2.x.xx.xx
III. Código da Conta D1.1.1.1.1.xx.xx C2.1.2.2.1.xx.xx
Título da Conta Crédito Tributário a Receber Imposto sobre patrimônio e renda - IPVA
Título da Conta Receita a realizar Receita realizada
Título da Conta Caixa e equivalentes de caixa em moeda nacional Empréstimos a curto prazo
Pode-se afirmar, portanto, que:
• aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
• lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
• ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue o item subsequente, relativo ao regime e ao tratamento contábil aplicável aos impostos.
No momento da arrecadação dos impostos, será registrada uma variação patrimonial aumentativa no valor de R$ 40.000,00.
Em caso de necessidade, a UnB pode efetuar o lançamento de uma conta de natureza patrimonial em contrapartida a uma conta de natureza orçamentária, desde que os totais lançados a débito e a crédito apresentem valores iguais.
Os recursos arrecadados em exercícios anteriores podem ser classificados como superávits financeiros para fins de elaboração do projeto de lei orçamentária.
Para registrar os atos de gestão cujos efeitos possam produzir modificações no patrimônio, o MPU deve utilizar contas contábeis de natureza de informação de controle.
II registro de provisões inerentes a compromissos de cunho atuarial;
III baixa de equipamento considerado inservível;
IV depreciação, no período, de bens móveis de uso.
Considerando que os eventos contábeis apresentados tenham sido registrados no âmbito da contabilidade do MPU durante o exercício de 2014, julgue o item que se segue.
Os eventos I e II devem ser registrados como variação patrimonial quantitativa diminutiva: ambos caracterizam despesas do MPU sob o enfoque patrimonial.
Determinado ente público, na primeira quinzena do mês de fevereiro de 2015, contabilizou, entre outras, as seguintes receitas recebidas de natureza orçamentária e extraorçamentária:
- Imposto sobre a Propriedade Territorial Rural, com acréscimo de multas e juros de mora, no valor total de R$ 198.500,00, sendo o valor principal do imposto R$ 190.000,00.
- operações de crédito por antecipação da receita orçamentária, no valor de R$ 45.500,00.
- receita de aluguel de imóvel não prevista na lei orçamentária anual, no valor de R$ 15.500,00.
- leilão de bens móveis, no valor de R$ 19.000,00.
- caução, no valor de R$ 22.500,00, de empresa interessada em participar em licitação, para construção de obras públicas.
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
I. O Poder Legislativo aprova as ações de governo buscando a aplicação efetiva do gasto, e não necessariamente os itens de gastos.
II. A etapa “em liquidação” evidencia a ocorrência do fato gerador da variação patrimonial diminutiva, com o surgimento de um passivo exigível.
III. Os lançamentos contábeis referentes a uma operação de crédito, quando do empenho da dotação orçamentária, são:
D 6.2.2.1.1.xx.xx Crédito disponível
C 6.2.2.1.3.01.xx Crédito empenhado a liquidar
D 6.2.2.1.3.01.xx Crédito empenhado a liquidar
C 6.2.2.1.3.02.xx Crédito empenhado em liquidação
D 2.1.2.2.x.xx.xx Empréstimos a curto prazo – externo (F)
C 2.1.2.2.x.xx.xx Empréstimos a curto prazo – externo (P)
D 8.2.1.1.1.xx.xx Disponibilidade por destinação de recursos
C 8.2.1.1.2.xx.xx Disponibilidade por destinação de recursos comprometida por empenho
Está(ão) CORRETA(S)a(s) afirmativa(s):
No que diz respeito ao registro contábil dos aspectos orçamentários relacionados à devolução de saldos de convênios, julgue V (Verdadeiro) ou F (Falso) os itens a seguir:
I. Se a restituição ocorrer no mesmo exercício em que foram recebidas transferências do convênio, contrato ou congênere, deve-se contabilizar como dedução de receita até o limite de valor das transferências recebidas no exercício;
II. Se o valor da restituição ultrapassar o valor das transferências recebidas no exercício, o montante que ultrapassar esse valor deve ser registrado como despesa orçamentária;
III. Se a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, deve ser contabilizada como despesa orçamentária.
A opção CORRETA é:
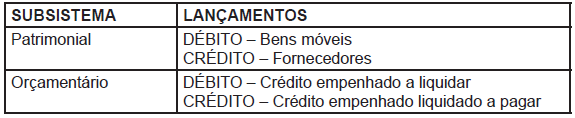
O lançamento abaixo, necessariamente, foi realizado no seguinte subsistema:
D – 7.3.2.1.x.xx.xx Inscrição de Créditos
C – 8.3.2.1.x.xx.xx Créditos a Inscrever em Dívida Ativa
Trata‐se da variação patrimonial
DÉBITO – Tributos a Receber CRÉDITO – Variação Patrimonial aumentativa

 Conheça nossos planos