Questões de Concurso Sobre lançamento e registro contábil em contabilidade pública

Foram encontradas 1.052 questões

Ano: 2017 Banca: UFOP Órgão: UFOP Prova: UFOP - 2017 - UFOP - Contador |
Q879108 Contabilidade Pública
Qual das contabilizações abaixo indica a liquidação de um empréstimo a curto prazo?
Alternativas
Q858635 Contabilidade Pública

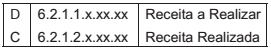
Considere a seguinte situação:


Ocorreu o fato gerador de uma despesa no ente público. A empresa prestou serviços de limpeza previstos em contrato. A despesa foi empenhada, mas ainda não tinha sido liquidada no momento de seu fato gerador.


Assinale a alternativa correta em relação ao lançamento contábil desse fato.
Alternativas
Q856986 Contabilidade Pública
O lançamento apresentado se refere à contratação de operação de crédito, sendo que ele está incompleto.

Imagem associada para resolução da questão

Para o correto registro deste fato contábil é necessário que também sejam realizados os seguintes lançamentos:
Alternativas
Q853709 Contabilidade Pública
Em dezembro de 2016, uma determinada entidade pública decidiu adotar o modelo de reavaliação, pela primeira vez, para uma classe de ativo intangível. No momento da reavaliação, constatou-se que o valor bruto contábil de um dos ativos que estava sendo reavaliado era R$ 736.000,00 e a amortização acumulada total referente a tal ativo era R$ 245.000,00. Após análise, verificou-se que o valor reavaliado desse ativo intangível era R$ 410.000,00. Assim sendo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público e sabendo que a entidade não tem um sistema de controle patrimonial adaptado para o registro da reserva de reavaliação, para o registro contábil da reavaliação na data em que esta foi realizada, foi necessário um
Alternativas
Q850645 Contabilidade Pública

A modificação de base de cálculo que implique redução discriminada de tributos ou contribuições é o incentivo fiscal por meio do qual a lei modifica para menos sua base tributável pela exclusão de quaisquer de seus elementos constitutivos. Pode ocorrer isoladamente ou associada a uma redução de alíquota, expressa na aplicação de um percentual de redução. O conceito de renúncia de receita da LRF é exemplificativo, abarcando também, além dos instrumentos mencionados expressamente, quaisquer “outros benefícios que correspondam a tratamento diferenciado”. A evidenciação de renúncia de receitas poderá ser efetuada de diversas maneiras, sendo contabilizada somente nos casos em que seja possível mensurar um valor confiável. Em geral, é utilizada a metodologia da dedução de receita orçamentária para evidenciar as renúncias. Dessa forma, deve haver um registro na natureza de receita orçamentária objeto da renúncia, em contrapartida a uma dedução de receita (conta redutora de receita). Sob o ponto de vista patrimonial, havendo renúncia de receitas após o registro do ativo pelo regime de competência, deve haver os registros patrimoniais dos valores renunciados.


Um exemplo: diminuição de alíquota do Imposto Predial Territorial Urbano, IPTU. Suponha que um município, ao diminuir a alíquota do IPTU, causou redução de 20% na sua receita arrecadada. Nessa situação, assinale a alternativa que representa o registro contábil, no município, da renúncia de receita no momento do reconhecimento do fato gerador. Valor arrecadado: R$1.600,00.

Alternativas
Q849702 Contabilidade Pública
Assinale a alternativa que contém o lançamento contábil do estágio do “lançamento (1° estágio)” referente às receitas públicas tributárias, sob o enfoque patrimonial (subsistema de informações patrimoniais).
Alternativas
Q849701 Contabilidade Pública
Assinale a alternativa que contém o lançamento contábil do estágio da “liquidação (2° estágio)” referente às despesas de serviços contratados por uma entidade do setor público, sob o enfoque patrimonial (subsistema de informações patrimoniais).
Alternativas
Q846031 Contabilidade Pública

Com base no MCASP – edição 2.017, a inscrição na Dívida Ativa deverá ser efetivada simultaneamente no órgão ou unidade competente para inscrição do crédito em dívida ativa e no órgão ou entidade de origem do crédito.


Analise os registros abaixo no órgão ou entidade de origem do crédito e assinale a alternativa correta:


I. Transferência do crédito em virtude da inscrição em dívida ativa.

Natureza da informação: patrimonial

D 3.5.1.2.2.xx.xx Transferências Concedidas Independentes de Execução Orçamentária – Intra OFSS

C 1.1.2.x.x.xx.xx Créditos a Curto Prazo

II. Pela reversão do ajuste de perdas, referente ao crédito tributário.

Natureza da informação: patrimonial

D 1.1.2.9.1.xx.xx (-) Ajuste de perdas de créditos a curto prazo

C 4.9.7.2.1.xx.xx Reversão de ajustes de perdas

III. Baixa de créditos encaminhados para inscrição em dívida ativa pela efetiva inscrição.

Natureza da informação: controle

D 8.3.1.2.x.xx.xx Créditos Encaminhados para a Dívida Ativa

C 8.3.1.4.x.xx.xx Créditos Inscritos em Dívida Ativa


Assinale a alternativa correta.

Alternativas
Ano: 2017 Banca: COMPERVE - UFRN Órgão: UFRN Prova: COMPERVE - 2017 - UFRN - Contador |
Q843888 Contabilidade Pública

A secretaria de educação de um município do RN adquiriu, em outubro de 2016, papel para reprografia suficiente para atender à demanda de suas áreas administrativas, bem como das 12 escolas municipais, pelo período de 8 meses.


Ao final do ano, constatou que o preço da resma de papel para reprografia sofrera uma redução de 15% se comparado ao preço pago na compra realizada em outubro, o que a fez ajustar o valor do estoque no encerramento do exercício de 2016.


O lançamento para contabilização do ajuste de perdas de estoques foi:

Alternativas
Ano: 2017 Banca: UEM Órgão: UEM Prova: UEM - 2017 - UEM - Contador |
Q837188 Contabilidade Pública
Assinale a alternativa que apresenta a escrituração para fins de encerramento de contas referente à economia orçamentária no valor de R$ 8.000,00, ocorrida no exercício como saldo da dotação não empenhado.
Alternativas
Q833288 Contabilidade Pública
O Município de Muzambinho concedeu uma renúncia fiscal de IPTU, reduzindo-o em 20%. O total da referida Receita Tributária Orçada no exercício foi de 50 milhões de reais. Os lançamentos contábeis a serem feitos no sistema orçamentário no momento da arrecadação serão:
Alternativas
Q803058 Contabilidade Pública
A empresa Reca recebeu da Prefeitura do município de Calambau, em 02/01/2016, um terreno avaliado em R$ 500.000,00, assumindo o compromisso de instalar nessa propriedade um parque fabril no valor R$ 10.000.000,00, com vida útil estimada de 10 anos. Na data citada, o registro contábil da doação será efetuado por meio do lançamento:
Alternativas
Q800105 Contabilidade Pública
Lançamentos é a forma utilizada pela contabilidade para registrar os fatos contábeis. Assinale alternativa que apresenta os cinco elementos essenciais para o registro dos lançamentos.
Alternativas
Ano: 2017 Banca: UFPA Órgão: UFPA Prova: UFPA - 2017 - UFPA - Técnico em Contabilidade |
Q795229 Contabilidade Pública
Enquanto informação de natureza patrimonial, o registro contábil na área da contabilidade aplicada ao setor público que envolve as contas intituladas bens móveis – veículos e fornecedores a curto prazo indica a
Alternativas
Ano: 2017 Banca: UFPA Órgão: UFPA Prova: UFPA - 2017 - UFPA - Técnico em Contabilidade |
Q795228 Contabilidade Pública
O registro contábil em que se debita a conta intitulada dotação inicial e se credita a conta intitulada crédito disponível, considerando que a informação é de natureza orçamentária, é um evento que, na área da contabilidade aplicada ao setor público, indica o lançamento contábil de
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Técnico em Contabilidade |
Q790932 Contabilidade Pública
Com o objetivo de garantir a integridade dos procedimentos contábeis, bem como a qualidade, a consistência e a transparência das informações geradas, os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação. Dessa forma, os lançamentos de natureza patrimonial apenas debitam e creditam contas das classes
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Técnico em Contabilidade |
Q790922 Contabilidade Pública
Considere D – Débito e C – Crédito para responder à questão. Considerando que a natureza da informação é patrimonial, o lançamento inicial típico para contabilização de estoques adquiridos a prazo é:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Técnico em Contabilidade |
Q790921 Contabilidade Pública
Considere D – Débito e C – Crédito para responder à questão. Considerando que a natureza da informação é orçamentária, na aprovação do orçamento de uma determinada entidade pública e sob a ótica do Plano de Contas, o registro contábil da previsão da receita no momento da aprovação da Lei Orçamentária será:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790273 Contabilidade Pública
Considere D – Débito e C – Crédito para responder à questão. Considerando como controle a natureza da informação, o registro da arrecadação da receita durante a execução do orçamento será de acordo com o seguinte lançamento:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790271 Contabilidade Pública
Considere D – Débito e C – Crédito para responder à questão. O pagamento da dívida é um fato permutativo sob a ótica patrimonial. Considerando como patrimonial a natureza da informação, o empenho para amortização de operação de crédito será lançado da seguinte forma:
Alternativas
Respostas
561: A
562: A
563: C
564: D
565: E
566: E
567: B
568: D
569: B
570: B
571: X
572: C
573: E
574: C
575: A
576: D
577: A
578: D
579: C
580: A