Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.296 questões


Q14101
Contabilidade Pública
Os créditos adicionais são autorizações de despesas não computadas ou insuficientemente dotadas na lei do orçamento. Dentre os créditos adicionais, aquele que é aberto por meio de medida provisória do Poder Executivo e submetido ao Congresso Nacional que, estando em recesso, é convocado extraordinariamente, é o crédito
Q6326
Contabilidade Pública
É um gasto público classificado como despesa de capital:
Ano: 2007
Banca:
FCC
Órgão:
TRE-PB
Prova:
FCC - 2007 - TRE-PB - Analista Judiciário - Contabilidade |
Q2780386
Contabilidade Pública
Receita efetiva é
Ano: 2007
Banca:
FCC
Órgão:
TRE-PB
Prova:
FCC - 2007 - TRE-PB - Analista Judiciário - Contabilidade |
Q2780381
Contabilidade Pública
Como se contabilizam as entradas compensatórias de ativo e passivo financeiros?
Ano: 2007
Banca:
FCC
Órgão:
Câmara dos Deputados
Prova:
FCC - 2007 - Câmara dos Deputados - Analista Legislativo - Técnico em Material e Patrimônio |
Q2256825
Contabilidade Pública
Constituem créditos adicionais especiais aqueles
destinados
Ano: 2007
Banca:
FCC
Órgão:
Câmara dos Deputados
Prova:
FCC - 2007 - Câmara dos Deputados - Analista Legislativo - Técnico em Material e Patrimônio |
Q2256773
Contabilidade Pública
A liquidação da despesa consiste em
Ano: 2007
Banca:
FCC
Órgão:
TRE-MS
Prova:
FCC - 2007 - TRE-MS - Analista Judiciário - Contabilidade |
Q2255090
Contabilidade Pública
É característica dos créditos adicionais Especiais:
Ano: 2007
Banca:
FCC
Órgão:
TRE-MS
Prova:
FCC - 2007 - TRE-MS - Analista Judiciário - Contabilidade |
Q2255089
Contabilidade Pública
Considere o estabelecido pela Lei no 4.320/64 e os dados da Prefeitura do Município de Beija Flor Dourado fornecidos abaixo.
I. Balanço Financeiro (Em R$)
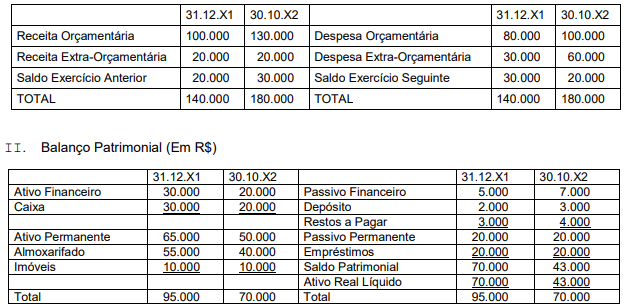
O valor máximo, em termos de recursos para abertura do crédito adicional suplementar, que essa Prefeitura poderá utilizar no exercício de X2 é, em R$, de
I. Balanço Financeiro (Em R$)
O valor máximo, em termos de recursos para abertura do crédito adicional suplementar, que essa Prefeitura poderá utilizar no exercício de X2 é, em R$, de
Ano: 2007
Banca:
FCC
Órgão:
TRE-MS
Prova:
FCC - 2007 - TRE-MS - Analista Judiciário - Contabilidade |
Q2255085
Contabilidade Pública
Texto associado
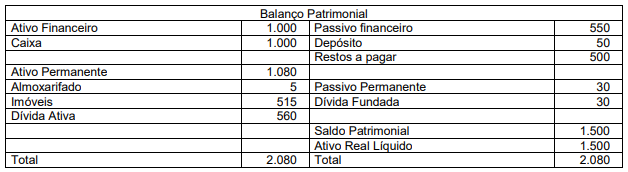
Atenção: Para responder à questão considere o Balanço Patrimonial abaixo, de uma Autarquia, em
31.12.2004. (Em R$)
Em relação ao exercício de 2005 foram levantadas as informações a seguir (Em R$):
− Receita orçamentária total arrecadada 4.000
− Despesa orçamentária total empenhada foi de 5.000 e 20% desse valor correspondeu a despesa total paga
− A Autarquia recebeu diversas mesas e cadeiras da Empresa Bom Coração a título de doação, no valor total de 1.000
− Dívida ativa cancelada no montante de 500
− Pagamento integral de Restos a Pagar de 31.12.04
Ao final de 2005 o valor de Restos a Pagar, em R$, é
Ano: 2007
Banca:
FCC
Órgão:
TRE-MS
Prova:
FCC - 2007 - TRE-MS - Analista Judiciário - Contabilidade |
Q2255082
Contabilidade Pública
Considere os dados da Prefeitura Crisântemo abaixo.
I. Balanço Financeiro em 30.11.06 (Em R$)
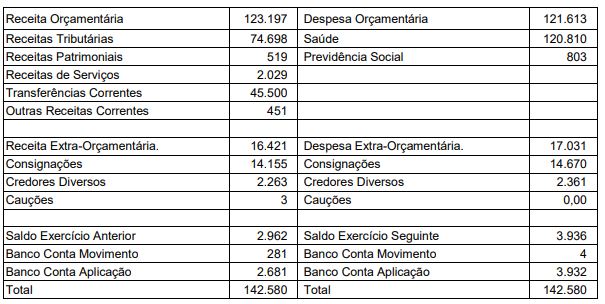
II. Informações Adicionais: Operações realizadas em dezembro de 2006 (em R$)
− recebimento de taxa de 5.000
− despesa empenhada e não paga 20.000
− recebimento de cauções em dinheiro 5.000
O total da receita extra-orçamentária em 31.12.06, em R$, é
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Contabilidade |
Q2251336
Contabilidade Pública
Do ponto de vista orçamentário, a compra de prédio usado
é classificada tal qual
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Contabilidade |
Q2251331
Contabilidade Pública
Restos a Pagar
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Técnico Judiciário - Contabilidade |
Q2245146
Contabilidade Pública
Na execução da despesa, o ato emanado de autoridade
competente, que cria para o Estado obrigação de
pagamento pendente ou não de implemento de condição,
denomina-se
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218783
Contabilidade Pública
Ao final do último quadrimestre, verificou-se que a receita
corrente líquida de um estado, nos últimos 12 meses, foi de
R$ 4 bilhões. As despesas com pessoal foram de R$ 2,4 bilhões,
sendo que o Poder Judiciário respondeu com R$ 150 milhões.
Com base na Lei de Responsabilidade Fiscal, é correto concluir
que
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218770
Contabilidade Pública
Caracterizam-se como despesas de exercícios anteriores
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218768
Contabilidade Pública
Para que ocorra concessão de suprimento de fundos, é necessário
que
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218766
Contabilidade Pública
No tocante à classificação da receita pública, aplicável às três
esferas da administração, as contribuições sociais constituem
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218763
Contabilidade Pública
No âmbito dos programas governamentais, a dificuldade mais
freqüente na seleção de unidades de mensuração reside na
escolha da unidade de produto final. Em um programa de defesa
sanitária vegetal, por exemplo, o produto final mais adequado
deveria ser
Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
TSE
Prova:
CESPE / CEBRASPE - 2007 - TSE - Analista Judiciário - Contabilidade |
Q2218757
Contabilidade Pública
Em um ente público, diante da necessidade de um crédito
especial, verificou-se que:
• a arrecadação prevista era de R$ 430 milhões, tendo sido arrecadados R$ 390 milhões;
• o superávit financeiro no balanço patrimonial do exercício anterior fora de R$ 65 milhões;
• já haviam sido reabertos créditos não utilizados no exercício anterior, de R$ 33 milhões;
• das despesas orçadas, R$ 28 milhões podiam ser cancelados.
Nessa situação, nos termos da Lei n.º 4.320/1964, seria possível propor um crédito especial de até
• a arrecadação prevista era de R$ 430 milhões, tendo sido arrecadados R$ 390 milhões;
• o superávit financeiro no balanço patrimonial do exercício anterior fora de R$ 65 milhões;
• já haviam sido reabertos créditos não utilizados no exercício anterior, de R$ 33 milhões;
• das despesas orçadas, R$ 28 milhões podiam ser cancelados.
Nessa situação, nos termos da Lei n.º 4.320/1964, seria possível propor um crédito especial de até
Q1307169
Contabilidade Pública
De acordo com a NBC T 10.19, as doações, subvenções e contribuições para custeio
de entidades sem finalidades de lucros devem ser contabilizadas:

 Conheça nossos planos