Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.296 questões


Ano: 2009
Banca:
VUNESP
Órgão:
CESP
Provas:
VUNESP - 2009 - CESP - Especialista Econômico Financeiro
|
VUNESP - 2009 - CESP - Analista Econômico Financeiro - Contabilidade |
VUNESP - 2009 - CESP - Analista Econômico Financeiro - Finanças |
Q2884512
Contabilidade Pública
A contratação de operação de crédito por antecipação da receita será contabilizada no sistema financeiro com o seguinte lançamento
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
TRE-GO
Prova:
CESPE / CEBRASPE - 2009 - TRE-GO - Analista Judiciário - Administrativa - Contabilidade |
Q2226356
Contabilidade Pública
Considere que a receita corrente líquida de um município, em
determinado período de apuração, tenha sido de R$ 5.000.000,00.
Nessa situação, é correto afirmar que
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
TRE-GO
Prova:
CESPE / CEBRASPE - 2009 - TRE-GO - Analista Judiciário - Administrativa - Contabilidade |
Q2226351
Contabilidade Pública
A despesa orçamentária — assim como a receita orçamentária —
classifica-se em duas categorias econômicas: corrente e de
capital. Em geral, a despesa orçamentária corrente é considerada
efetiva, assim como a despesa orçamentária de capital é
considerada não-efetiva, mas podem ocorrer as outras
combinações. Acerca dessas outras combinações, assinale a
opção correta.
Q1234726
Contabilidade Pública
Qual o estágio da despesa pública que consiste na verificação
do direito do credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito?
Q1231573
Contabilidade Pública
Acerca da receita e da despesa públicas, julgue o item seguinte.
O ingresso proveniente de rendimentos sobre investimentos do ativo permanente é classificado na categoria econômica de receitas correntes.
O ingresso proveniente de rendimentos sobre investimentos do ativo permanente é classificado na categoria econômica de receitas correntes.
Q1231553
Contabilidade Pública
Acerca da receita e da despesa públicas, julgue o item seguinte.
As receitas correntes originárias são obtidas pelo Estado em função de sua autoridade coercitiva, mediante a arrecadação de tributos e multas.
As receitas correntes originárias são obtidas pelo Estado em função de sua autoridade coercitiva, mediante a arrecadação de tributos e multas.
Q1221637
Contabilidade Pública
Quanto às despesas correntes e de capital,
qual o conceito abaixo descrito não está definido adequadamente?
Q1212294
Contabilidade Pública
Em relação ao controle e pagamento de restos a pagar e despesas de exercícios anteriores, julgue o item seguinte.
Na disponibilidade de caixa, que permite ao governante a inscrição em restos a pagar de despesa contraída no último ano de seu mandato, são considerados os encargos e as despesas que devam ser pagos até o final do exercício.
Na disponibilidade de caixa, que permite ao governante a inscrição em restos a pagar de despesa contraída no último ano de seu mandato, são considerados os encargos e as despesas que devam ser pagos até o final do exercício.
Q1192966
Contabilidade Pública
Julgue o item que se segue, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da liquidação da despesa enseja registro no sistema de contas financeiro, mediante débito na conta de crédito empenhado e crédito na conta de crédito disponível.
A contabilização da liquidação da despesa enseja registro no sistema de contas financeiro, mediante débito na conta de crédito empenhado e crédito na conta de crédito disponível.
Q1191071
Contabilidade Pública
O que não representa despesa orçamentária?
Q1186953
Contabilidade Pública
Considerando o processamento normal, a despesa pública deverá ocorrer na seguinte ordem:
Q1185697
Contabilidade Pública
Na Contabilidade Pública, a diminuição da dívida fundada externa, por baixa da taxa cambial, representa uma
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498300
Contabilidade Pública
Considere as seguintes receitas:
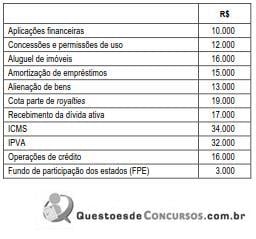
Com base nos dados acima o valor que não fará parte do cálculo da receita corrente líquida é:
Com base nos dados acima o valor que não fará parte do cálculo da receita corrente líquida é:
Ano: 2009
Banca:
FGV
Órgão:
SAD-PE
Prova:
FGV - 2009 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q498296
Contabilidade Pública
Considere os fatos registrados no mês de janeiro:
• Créditos orçamentários aprovados na lei orçamentária..............................100.000.
• Despesas empenhadas ..............................................................................75.000.
• Despesas liquidadas...................................................................................70.000.
• Empenho cancelado ....................................................................................7.000.
• Despesas pagas .........................................................................................47.000.
• Crédito suplementar aberto ........................................................................15.000.
No balancete de verificação elaborado ao final do mês, a conta usada para registrar os créditos orçamentários e suplementares apresentará saldo de:
• Créditos orçamentários aprovados na lei orçamentária..............................100.000.
• Despesas empenhadas ..............................................................................75.000.
• Despesas liquidadas...................................................................................70.000.
• Empenho cancelado ....................................................................................7.000.
• Despesas pagas .........................................................................................47.000.
• Crédito suplementar aberto ........................................................................15.000.
No balancete de verificação elaborado ao final do mês, a conta usada para registrar os créditos orçamentários e suplementares apresentará saldo de:
Ano: 2009
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2009 - TCE-GO - Analista de Controle Externo - Ciências Contábeis |
Q422400
Contabilidade Pública
Considere o Balanço Orçamentário, em milhares de reais, de uma determinada entidade pública:
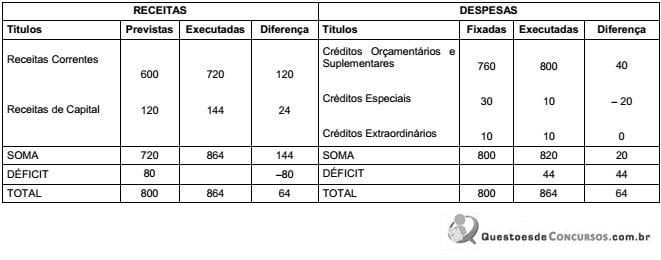
Sabendo que houve abertura de créditos suplementares no valor de R$ 40.000,00 com base no superávit financeiro do exercício anterior, é correto afirmar que o
Sabendo que houve abertura de créditos suplementares no valor de R$ 40.000,00 com base no superávit financeiro do exercício anterior, é correto afirmar que o
Ano: 2009
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2009 - TCE-GO - Analista de Controle Externo - Ciências Contábeis |
Q422396
Contabilidade Pública
A dívida fundada compreende
Ano: 2009
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2009 - TCE-GO - Analista de Controle Externo - Ciências Contábeis |
Q422394
Contabilidade Pública
Considere os fatos a seguir:
• Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento de um entidade pública com base na Lei Orçamentária Anual, no valor de R$ 2.000.000,00.
• Empenho de despesas com: pessoal R$ 800.000,00; serviços de terceiros R$ 122.000,00; material de consumo R$ 184.000,00; aquisição de imóveis R$ 242.000,00; juros e encargos da dívida fundada R$ 80.000,00.
• Liquidação de despesas com: pessoal R$ 800.000,00; serviços de terceiros R$ 100.000,00; material de consumo R$ 170.000,00; aquisição de imóveis R$ 112.000,00; juros e encargos da dívida fundada R$ 80.000,00.
• Pagamento de despesas com: pessoal R$ 743.000,00; serviços de terceiros R$ 96.000,00; material de consumo R$ 170.000,00; aquisição de imóveis R$ 36.000,00; juros e encargos da dívida fundada R$ 80.000,00.
• Pagamento de Restos a Pagar no valor de R$ 90.000,00.
• Inscrição de Tributos em Dívida Ativa no valor de R$ 36.000,00.
O valor da inscrição de restos a pagar processados no período foi
• Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento de um entidade pública com base na Lei Orçamentária Anual, no valor de R$ 2.000.000,00.
• Empenho de despesas com: pessoal R$ 800.000,00; serviços de terceiros R$ 122.000,00; material de consumo R$ 184.000,00; aquisição de imóveis R$ 242.000,00; juros e encargos da dívida fundada R$ 80.000,00.
• Liquidação de despesas com: pessoal R$ 800.000,00; serviços de terceiros R$ 100.000,00; material de consumo R$ 170.000,00; aquisição de imóveis R$ 112.000,00; juros e encargos da dívida fundada R$ 80.000,00.
• Pagamento de despesas com: pessoal R$ 743.000,00; serviços de terceiros R$ 96.000,00; material de consumo R$ 170.000,00; aquisição de imóveis R$ 36.000,00; juros e encargos da dívida fundada R$ 80.000,00.
• Pagamento de Restos a Pagar no valor de R$ 90.000,00.
• Inscrição de Tributos em Dívida Ativa no valor de R$ 36.000,00.
O valor da inscrição de restos a pagar processados no período foi
Ano: 2009
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2009 - TCE-GO - Analista de Controle Externo - Ciências Contábeis |
Q422391
Contabilidade Pública
Considere os itens extraídos dos relatórios de execução orçamentária relativos às despesas de uma Prefeitura no exercício de X1:
Despesas R$ (mil)
Construção de posto de saúde................................................................ 150.000
Consultas Médicas ................................................................................. 600.000
Função Educação ................................................................................. . 980.000
Limpeza de ruas e praças ....................................................................... 145.000
Material de Consumo ............................................................................. 135.000
Pessoal e Encargos Sociais ................................................................... 1.200.000
Poder Legislativo..................................................................................... 127.000
Reorganização do Setor de Suprimentos ................................................. 50.000
Secretaria da Saúde................................................................................ 800.000
Secretaria de Planejamento e Orçamento ............................................... 150.000
Serviços de Consultoria Jurídica ............................................................. 25.000
Atenção Básica à Saúde ........................................................................ 700.000
Serviços de Terceiros............................................................................. 85.000
Ensino Fundamental ......................................................................... ..... 842.000
A soma dos itens que se referem à classificação da despesa por atividades é, em milhares de reais,
Despesas R$ (mil)
Construção de posto de saúde................................................................ 150.000
Consultas Médicas ................................................................................. 600.000
Função Educação ................................................................................. . 980.000
Limpeza de ruas e praças ....................................................................... 145.000
Material de Consumo ............................................................................. 135.000
Pessoal e Encargos Sociais ................................................................... 1.200.000
Poder Legislativo..................................................................................... 127.000
Reorganização do Setor de Suprimentos ................................................. 50.000
Secretaria da Saúde................................................................................ 800.000
Secretaria de Planejamento e Orçamento ............................................... 150.000
Serviços de Consultoria Jurídica ............................................................. 25.000
Atenção Básica à Saúde ........................................................................ 700.000
Serviços de Terceiros............................................................................. 85.000
Ensino Fundamental ......................................................................... ..... 842.000
A soma dos itens que se referem à classificação da despesa por atividades é, em milhares de reais,
Ano: 2009
Banca:
FCC
Órgão:
TJ-PA
Prova:
FCC - 2009 - TJ-PA - Analista Judiciário - Fiscal de Arrecadação |
Q399270
Contabilidade Pública
O Prefeito do Município de AlfaBetaOmega solicitou ao seu Secretário de Planejamento que verificasse os dados de arrecadação do ano de 20X2, visando a abertura de créditos adicionais suplementares. Os dados são os que seguem:
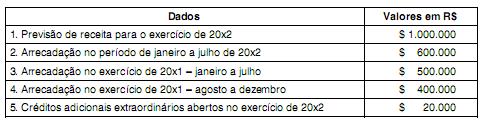
De acordo com as informações acima e supondo que o crescimento na arrecadação dos meses de agosto a dezembro de 20x2 seguirá a tendência verificada entre os meses de janeiro a julho de 20x2, o saldo de excesso de arrecadação para fins de abertura de créditos adicionais suplementares em 20x2 será de
De acordo com as informações acima e supondo que o crescimento na arrecadação dos meses de agosto a dezembro de 20x2 seguirá a tendência verificada entre os meses de janeiro a julho de 20x2, o saldo de excesso de arrecadação para fins de abertura de créditos adicionais suplementares em 20x2 será de
Ano: 2009
Banca:
FCC
Órgão:
TJ-PA
Prova:
FCC - 2009 - TJ-PA - Analista Judiciário - Fiscal de Arrecadação |
Q399266
Contabilidade Pública
A receita orçamentária compreende os recursos auferidos na gestão a serem computados na apuração do resultado do exercício. Constituem receita de capital as receitas

 Conheça nossos planos