Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Q112239
Contabilidade Pública
Determinado município apresentou os seguintes saldos ao término do exercício de 20 X 0:
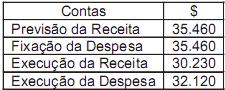
Com base nas informações acima, é possível afirmar que, com relação ao Resultado da Execução Orçamentária do exercício, ocorreu um:
Com base nas informações acima, é possível afirmar que, com relação ao Resultado da Execução Orçamentária do exercício, ocorreu um:
Q112237
Contabilidade Pública

Analise as informações a seguir, obtidas dos demonstrativos contábeis de um determinado ente federado (somente contas e valores), e responda às questões 41 e 42.
O total das Receitas de Capital somaram:
O total das Receitas de Capital somaram:
Q112236
Contabilidade Pública
Analise as informações a seguir, obtidas dos demonstrativos contábeis de um determinado ente federado (somente contas e valores), e responda às questões 41 e 42.
O total das Receitas Patrimoniais foi de:
O total das Receitas Patrimoniais foi de:
Q112234
Contabilidade Pública
Analise as afirmativas abaixo e assinale a opção INCORRETA.
Q112231
Contabilidade Pública
Assinale a opção INCORRETA.
Q112225
Contabilidade Pública
De acordo com a lei que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, classificam-se as contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado como:
Ano: 2010
Banca:
FGV
Órgão:
DETRAN-RN
Prova:
FGV - 2010 - DETRAN-RN - Assessor Técnico - Contabilidade |
Q110487
Contabilidade Pública
O governo, ao contrair uma operação de crédito por antecipação da receita, isto é, lançar títulos ou contratos, compromissos com prazo de resgate inferior a doze meses, o valor obtido dará entrada como:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109908
Contabilidade Pública
Texto associado
No que concerne às regras para empenho da despesa previstas no
Decreto n.º 93.872/1986, julgue os itens que se seguem.
Decreto n.º 93.872/1986, julgue os itens que se seguem.
Em caso de urgência caracterizada na legislação em vigor, é admitido que o ato do empenho seja contemporâneo à realização da despesa.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109907
Contabilidade Pública
Texto associado
No que concerne às regras para empenho da despesa previstas no
Decreto n.º 93.872/1986, julgue os itens que se seguem.
Decreto n.º 93.872/1986, julgue os itens que se seguem.
O empenho não pode exceder o saldo disponível de dotação orçamentária, bem como o cronograma de pagamento não pode exceder o limite de saques fixado, evidenciados pela contabilidade.
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Ciências Contábeis |
Q109517
Contabilidade Pública
Recebe(m) o tratamento de receita extraorçamentária
Q108946
Contabilidade Pública
De acordo com a Lei n° 4.320, de 17 de março de 1964, classifica-se a aquisição de um imóvel pronto para uso de um determinado ente da Federação como:
Q108589
Contabilidade Pública
Segundo a Lei nº 4.320/64, emseuArtigo 92, a dívida flutuante compreende:
Q108574
Contabilidade Pública
ALei nº 4.320, de 17 de março de 1964, prevê a classificação da despesa de capital em três grupos: Investimentos, Inversões Financeiras e Transferências de Capital. Com base no texto legal, podemos afirmar que são classificados como:
Q108507
Contabilidade Pública
Indique a opção que contém o registro no Sistema Financeiro de um pagamento de Restos a Pagar:
Q108503
Contabilidade Pública
De acordo com a Lei Federal nº 4.320/1964:
(I) compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário ou fnanceiro de obras e serviços público e
(II) restos a pagar, excluídos os serviços da dívida, serviços da dívida a pagar, depósitos e os débitos de tesouraria.
Esses conceitos representam, respectivamente:
(I) compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário ou fnanceiro de obras e serviços público e
(II) restos a pagar, excluídos os serviços da dívida, serviços da dívida a pagar, depósitos e os débitos de tesouraria.
Esses conceitos representam, respectivamente:
Q108499
Contabilidade Pública

Analise os dados da execução orçamentária extraídos de uma autarquia Federal de ensino superior, apresentados a seguir:
O total das despesas de capital é de:
O total das despesas de capital é de:
Q108498
Contabilidade Pública
O Manual da Receita Nacional, aprovado pela Portaria Conjunta SOF/STN nº 3/2008, propôs classifcações para a receita sob o enfoque patrimonial e sob o enfoque orçamentário. Em relação a essa classifcação, analise os itens a seguir:
I - a receita sob o enfoque patrimonial será denominada simplesmente de receita e não deve ser confundida com a receita orçamentária;
II - segundo os princípios contábeis, a receita deve ser registrada no momento da ocorrência do seu fato gerador, independentemente de recebimento;
III - quanto à dependência da execução orçamentária, a receita pode ser classifcada em receita resultante da execução orçamentária e receita independente da execução orçamentária;
IV - receita, pelo enfoque orçamentário, são todos os ingressos disponíveis para cobertura das despesas orçamentárias e operações que, mesmo não havendo ingresso de recursos, fnanciam despesas orçamentárias;
V - uma das classifcações da receita sob o enfoque orçamentário é quanto às entidades destinatárias do orçamento, que pode ser: receita orçamentária pública e receita orçamentária privada.
Estão corretos:
I - a receita sob o enfoque patrimonial será denominada simplesmente de receita e não deve ser confundida com a receita orçamentária;
II - segundo os princípios contábeis, a receita deve ser registrada no momento da ocorrência do seu fato gerador, independentemente de recebimento;
III - quanto à dependência da execução orçamentária, a receita pode ser classifcada em receita resultante da execução orçamentária e receita independente da execução orçamentária;
IV - receita, pelo enfoque orçamentário, são todos os ingressos disponíveis para cobertura das despesas orçamentárias e operações que, mesmo não havendo ingresso de recursos, fnanciam despesas orçamentárias;
V - uma das classifcações da receita sob o enfoque orçamentário é quanto às entidades destinatárias do orçamento, que pode ser: receita orçamentária pública e receita orçamentária privada.
Estão corretos:
Q108497
Contabilidade Pública
De acordo com o Manual da Receita Nacional, aprovado pela Portaria Conjunta SOF/STN nº 3/2008, dependendo da especifcidade da receita, constituem modelos de previsão de receitas, EXCETO:
Q108495
Contabilidade Pública

A Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000) defniu o conceito Receita Corrente Líquida – (Art. 2º, IV), o qual é utilizado para fns de acompanhamento de limites mínimos e máximos de algumas despesas para assegurar uma gestão fscal responsável. Ao fnal de 12 meses, foram extraídos da contabilidade do Estado da Guanabara os seguintes dados;
O valor da Receita Corrente Líquida no período foi de:
O valor da Receita Corrente Líquida no período foi de:
Q108346
Contabilidade Pública
A dívida pública consolidada ou fundada é o montante total das obrigações fnanceiras do ente da federação, assumidas em virtude de leis, contratos, convênios ou tratados para amortização em prazo superior a 12 meses e pode ser dividida em:

 Conheça nossos planos