Questões de Concurso
Sobre escrituração contábil em contabilidade pública
Foram encontradas 266 questões


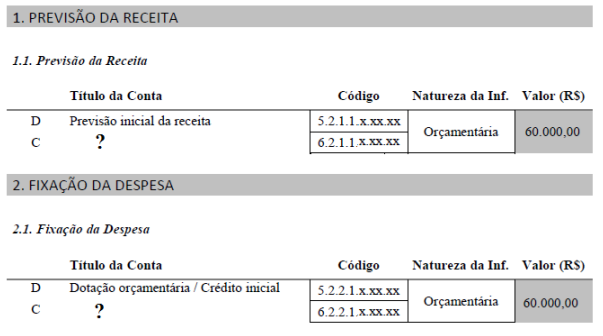
Após a sua análise, marque a alternativa que contempla os respectivos lançamentos faltantes:
Registrado o empenho, mas não ocorrido o fato gerador da obrigação, e caso comprovadas as condições necessárias para inscrição de restos a pagar, dar-se-á a inscrição de Restos a Pagar Não Processados a liquidar, conforme o lançamento contábil a seguir:
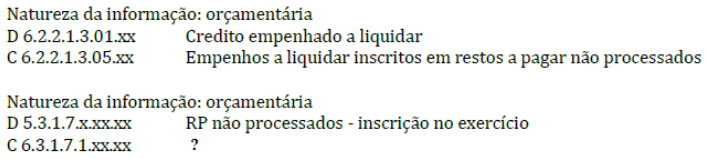
Assinale abaixo a alternativa que contempla a contrapartida correta faltante no quadro:
Sobre a retificação de lançamentos na escrituração contábil, analisar os itens abaixo:
I. Sempre que houver retificação, o histórico do lançamento deverá precisar o motivo da retificação, a data e a localização do lançamento de origem.
II. A transferência e a complementação são as únicas formas de retificação de lançamento.
III. O estorno consiste em realizar a transposição do valor para a conta adequada, anulando-o totalmente.
Está(ão) CORRETO(S):
No dia 25/07/2023 a Prefeitura Municipal recebeu uma nota fiscal referente prestação de serviços. O serviço foi devidamente Atestado pelo fiscal do Contrato, cabendo ao departamento de contabilidade fazer o registro da operação para pagamento no mês seguinte. Os dados da nota fiscal são os seguintes:
- Valor bruto do serviço (total da nota fiscal) R$ 20.000,00.
- INSS (previdência social) a ser retido (11%) R$ 2.200,00.
- PIS e COFINS (contribuições sociais) a serem retidos (4%) R$ 800,00.
Com base nos dados acima, o valor do aumento no Passivo do Ente, no dia 25/07/2023, será de:
Durante o exercício financeiro, o seguinte registro contábil foi realizado em uma entidade do setor público referente ao recebimento do documento fiscal da despesa com a prestação de serviço de limpeza e conservação.
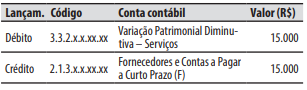
Considerando o registro contábil e com base nos conhecimentos sobre a escrituração das operações típicas das entidades do setor público, é correto afirmar que o registro contábil:
I.A indicação de um saldo credor de caixa na escrituração caracteriza a presunção de omissão de receitas.
II.A manutenção no passivo de obrigações já pagas ou cuja exigibilidade não seja comprovada caracteriza a presunção de omissão de receitas.
É CORRETA o que se afirma em:
- Pagamento de fornecedor, já apropriado, registrado a débito na conta de despesa. Valor R$ 6.000,00.
- Aquisição de material de expediente a prazo registrada como se tivesse ocorrido a vista. Valor R$ 3.000,00.
Os equívocos apontados ocasionam a seguinte variação no patrimônio do Ente:

 Conheça nossos planos