Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Q1120038 Contabilidade Pública
Caso a saída de recursos que incorporam benefícios econômicos ou potencial de serviços de um passivo contingente se torne provável,
Alternativas
Q1116774 Contabilidade Pública
Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício”. Esse trecho do capítulo IV da Lei nº 4.320/1964, que prevê a elaboração dos balanços pela contabilidade no setor público, refere-se à/ao
Alternativas
Q4427054 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), há uma demonstração contábil aplicada ao setor público que apresenta as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou à insuficiência de arrecadação. Demonstra, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
Qual é essa demonstração contábil?
Alternativas
Q4424991 Contabilidade Pública
No balanço financeiro, previsto na Lei Federal nº 4.320/64,
Alternativas
Q4424988 Contabilidade Pública
A Contabilidade Pública indica o resultado patrimonial do exercício por meio do(a) 
Alternativas
Q4424965 Contabilidade Pública
A demonstração de lucros ou prejuízos acumulados pode ser substituída pela demonstração 
Alternativas
Q4421467 Contabilidade Pública
O Balanço Financeiro será elaborado utilizando-se do Plano de Contas Aplicado ao Setor Público (PCASP) um total de 
Alternativas
Q4421463 Contabilidade Pública
À luz do Manual de Contabilidade Aplicada ao Setor Público, pode-se afirmar que o valor residual dos ativos depois de deduzidos todos os passivos denomina-se
Alternativas
Q4421460 Contabilidade Pública
As superveniências e insubsistências ativas e passivas devem ser evidenciadas no(a)
Alternativas
Q4421458 Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público, os registros de natureza orçamentária são base para a elaboração
Alternativas
Q4421453 Contabilidade Pública
O Balanço Orçamentário será elaborado utilizando-se as seguintes classes do Plano de Contas Aplicado ao Setor Público:
Alternativas
Q4421441 Contabilidade Pública
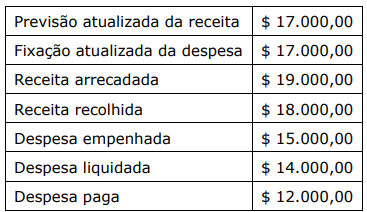
Para responder à questão, considere que as informações abaixo foram extraídas da contabilidade de uma entidade pública, ao final do exercício financeiro de 2018.


Q34_37.png (367×212)
O resultado orçamentário do exercício financeiro de 2018 foi de
Alternativas
Q4372760 Contabilidade Pública
O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. Assinale a alternativa que apresenta uma informação que não deve integrar a Demonstração das Variações Patrimoniais: 
Alternativas
Q4372759 Contabilidade Pública
Os atos a executar que podem vir a afetar o patrimônio, imediata ou indiretamente, por exemplo: direitos e obrigações conveniadas ou contratadas; responsabilidade por valores, títulos e bens de terceiros; garantias e contragarantias recebidas e concedidas devem ser evidenciadas:
Alternativas
Q4372758 Contabilidade Pública
O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. Assinale a alternativa que apresenta uma informação que não deve constar no Balanço Orçamentário:
Alternativas
Q2952350 Contabilidade Pública

Analise as seguintes afirmativas sobre Demonstrações Contábeis Aplicadas ao Setor Público e assinale com V as verdadeiras e com F as falsas.

( ) As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão, bem como a prestação de contas e a responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados.

( ) O Balanço Orçamentário evidencia as receitas e despesas orçamentárias, além dos ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os saldos que se transferem para o início do exercício seguinte.

( ) Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.

( ) O Balanço Patrimonial evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.

Assinale a sequência correta.

Alternativas
Q2867461 Contabilidade Pública

Acerca da Demonstração das Variações Patrimoniais (DVP), analise:

I- A DVP complementa o Anexo de Metas Fiscais, integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO);

II- O valor apurado no resultado patrimonial do período passa a compor o saldo patrimonial do Balanço Patrimonial do exercício;

III- Demonstrará as receitas e despesas orçamentárias e extra-orçamentárias.

Dos itens acima:

Alternativas
Q2867458 Contabilidade Pública

Com relação ao balanço financeiro, é CORRETO afirmar que:

Alternativas
Q2867457 Contabilidade Pública

Em uma determinada autarquia foram registrados os seguintes eventos, em R$:

- Lançamento de imposto: 91.000

- Arrecadação de imposto: 78.000

- Compra de bens móveis à vista com recebimento imediato: 19.000

- Empenho, liquidação e pagamento de folha de pessoal: 17.000

- Empenho e liquidação de despesas com luz e telefone: 7.000

Considerando as informações acima, o resultado orçamentário vai indicar:

Alternativas
Ano: 2019 Banca: IBFC Órgão: FSA-SP Prova: IBFC - 2019 - FSA-SP - Analista Contábil |
Q2710851 Contabilidade Pública

A Norma Brasileira de Contabilidade (NBC TSP 12), referente à Demonstração dos Fluxos de Caixa, apresenta a Demonstração dos Fluxos de Caixa por atividades Operacionais, de Investimento e de Financiamento. Classifique os exemplos dos itens a seguir com o respectivo fluxo de caixa a qual pertencem, sendo: 1) Operacionais; 2) de Investimento e 3) de Financiamentos.


( ) recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas

( ) recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo.

( ) pagamentos em caixa de tributos sobre o patrimônio ou a renda em relação a atividades operacionais.

( ) pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.

( ) recebimentos ou pagamentos em caixa decorrentes de operações descontinuadas.


Assinale a alternativa que apresenta a sequência correta de cima para baixo.

Alternativas
Respostas
3661: D
3662: D
3663: C
3664: B
3665: A
3666: A
3667: C
3668: A
3669: D
3670: A
3671: B
3672: A
3673: E
3674: A
3675: A
3676: D
3677: A
3678: A
3679: D
3680: B