Questões de Concurso
Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública
Foram encontradas 878 questões


Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
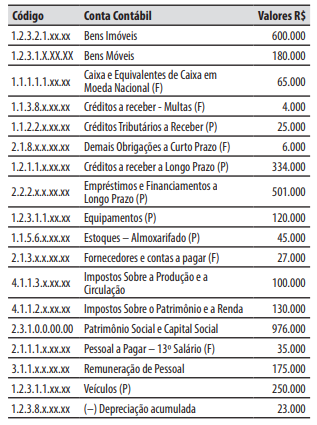
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
No que concerne à apresentação das demonstrações contábeis, julgue o item seguinte, em conformidade com o disposto nas NBC TSP pertinentes.
Como regra geral de apresentação das demonstrações contábeis no setor público, a entidade deve realizar a compensação entre ativos e passivos, bem como entre receitas e despesas, visando à simplificação e à evidenciação do valor líquido das obrigações e dos direitos.
No que concerne à apresentação das demonstrações contábeis, julgue o item seguinte, em conformidade com o disposto nas NBC TSP pertinentes.
Na elaboração de demonstrações contábeis separadas, a entidade tem a faculdade de contabilizar seus investimentos em controladas, em coligadas e em empreendimentos controlados em conjunto das seguintes formas: ao custo; ao valor justo por meio do resultado; ou pelo método da equivalência patrimonial.
Nessa situação hipotética, de acordo com o disposto na NBC TSP 11 – Apresentação das Demonstrações Contábeis, a conduta do contador está
Em relação ao Plano de Contas Aplicado ao Setor Público (PCASP) e às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
No setor público, o balanço patrimonial evidencia o ativo, o passivo e o patrimônio líquido, também denominado saldo patrimonial, o qual corresponde exclusivamente ao resultado da execução orçamentária do exercício financeiro.
( ) O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
( ) O Balanço Financeiro (BF) evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. É nesta demonstração contábil que se faz a apuração do superávit financeiro, que permite a abertura de créditos adicionais ao orçamento vigente.
( ) Além do Quadro Principal, compõem o Balanço Patrimonial o Quadro de Transferências Financeiras Recebidas e Concedidas e o Quadro de Juros e Encargos da Dívida.

O resultado previdenciário foi de
• caixa gerado pelas atividades operacionais: R$ 3.500.000;
• caixa gerado pelas atividades de investimento: R$ 1.500.000;
• variação positiva no saldo de caixa no período: R$ 1.000.000.
Adicionalmente, a entidade registrou: variações patrimoniais diminutivas com depreciação no valor de R$ 50.000; e ajustes contábeis que impactaram positivamente o resultado do período em R$ 500.000, sem efeito direto sobre o caixa.
Com base nesses dados, é correto afirmar que o valor de caixa consumido pelas atividades de financiamento foi
Conforme a NBC TSP 11 – Apresentação das Demonstrações Contábeis, julgue o item seguinte.
O balanço patrimonial, o balanço financeiro, as demonstrações do resultado, a demonstração dos fluxos de caixa e a demonstração das mutações do patrimônio líquido representam o conjunto mínimo de demonstrações contábeis obrigatórias para as entidades do setor público.
Acerca das demonstrações de fluxos de caixa, das políticas contábeis e das demais demonstrações contábeis, julgue o próximo item, à luz das NBC TSP pertinentes.
Nos casos de cálculo de inadimplência tributária, de obsolescência de estoques ou de vida útil de ativos depreciáveis, estimativas contábeis recorrentes são aceitáveis, devendo ser baseadas em julgamentos sustentados nas informações mais atualizadas e confiáveis disponíveis.
Acerca das demonstrações de fluxos de caixa, das políticas contábeis e das demais demonstrações contábeis, julgue o próximo item, à luz das NBC TSP pertinentes.
Em observância ao princípio da anualidade e da rigidez legal, que rege as regras orçamentárias, os orçamentos plurianuais adotados por entidades do setor público não admitem a transferência, de um exercício para outro, de dotações não utilizadas.
No que concerne a ativo intangível, a redução ao valor recuperável e a demonstrações contábeis no setor público, julgue o item que se segue, com base nas NBC TSP aplicáveis.
Ganhos com reavaliação de ativos imobilizados e remensuração de ativos financeiros disponíveis para venda devem ser sempre classificados como receitas no resultado do exercício.
No que concerne a ativo intangível, a redução ao valor recuperável e a demonstrações contábeis no setor público, julgue o item que se segue, com base nas NBC TSP aplicáveis.
Se o valor justo líquido de despesas de venda ou o valor em uso de um ativo gerador de caixa for superior ao seu valor contábil, será necessário calcular apenas um daqueles dois valores, para fins de cálculo de perda em face de teste de impairment.
Tendo como base as informações apresentadas, julgue o item subsequente, acerca da elaboração das demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado financeiro do exercício apurado no balanço financeiro será superavitário em $ 10 mil.
Tendo como base as informações apresentadas, julgue o item subsequente, acerca da elaboração das demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais foi deficitário em $ 90 mil.
Tendo como base as informações apresentadas, julgue o item subsequente, acerca da elaboração das demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado orçamentário do exercício apurado no balanço orçamentário será deficitário em $ 100 mil.
Tendo como base as informações apresentadas, julgue o item subsecutivo, a respeito da elaboração das demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais foi superavitário em $ 170 mil.
Tendo como base as informações apresentadas, julgue o item subsecutivo, a respeito da elaboração das demonstrações contábeis aplicadas ao setor público (DCASP).
O resultado orçamentário do exercício apurado no balanço orçamentário foi deficitário em $ 30 mil.

 Conheça nossos planos