Questões de Concurso
Sobre créditos orçamentários e adicionais em contabilidade pública
Foram encontradas 576 questões


( ) Os créditos extraordinários são destinados para despesas urgentes e imprevistas, como os casos de calamidade pública. ( ) Os créditos especiais são destinados ao reforço da dotação orçamentária, como os casos de danos causados por ações climáticas. ( ) Os créditos suplementares são destinados às despesas nas quais não haja a dotação orçamentária especifica.
I. Os créditos extraordinários serão abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
II. Os créditos adicionais terão vigência adstrita ao exercício financeiro em que forem abertos, salvo expressa disposição legal em contrário, quanto aos especiais e extraordinários.
III. O ato que abrir crédito adicional indicará a importância, a espécie do mesmo e a classificação da despesa, até onde for possível.
IV. Os créditos especiais são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Com base nas Resoluções n.º 40/2001, n.º 43/2001 e n.º 48/2007 do Senado Federal, julgue o item que se segue.
As operações equiparadas a operações de crédito, realizadas mediante reconhecimento ou confissão da dívida por parte do ente da
Federação perante instituição não financeira, não se sujeitam, quando autorizadas por lei específica, ao processo de verificação de
limites e condições.
Julgue o item a seguir.
Um governo municipal necessita de recursos adicionais
para a realização de obras emergenciais após uma
enchente. Para isso, deve ser aberto um Crédito Adicional
Suplementar por meio de um decreto do poder executivo,
autorizando a utilização de recursos provenientes de uma
reserva de contingência. Assim, cabe ao departamento de
contabilidade registrar esse crédito de acordo com as
normas contábeis aplicáveis e acompanha sua execução
Julgue o item a seguir.
Entende-se por excesso de arrecadação a diferença
positiva entre o ativo financeiro e o passivo financeiro,
conjugando-se, ainda, os saldos dos créditos adicionais
transferidos e as operações de crédito a eles vinculadas.
Julgue o item a seguir.
Os Créditos Adicionais são instrumentos utilizados para a
abertura de dotações orçamentárias adicionais ao
orçamento originalmente aprovado. Sendo assim, a
contabilidade desempenha um papel crucial no registro e
controle desses créditos, garantindo que sejam
devidamente autorizados, registrados e utilizados de
acordo com as normas e procedimentos estabelecidos.
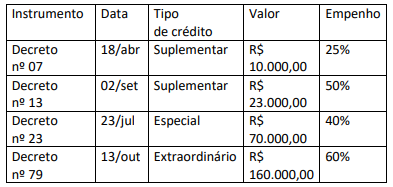
Após o encerramento do referido exercício financeiro, o montante de créditos passíveis de reabertura no exercício seguinte corresponde a:
São fontes passíveis de utilização na abertura de créditos adicionais o superávit financeiro apurado em balanço patrimonial do exercício anterior, os recursos de operações de crédito e as anulações, parciais ou totais de dotações orçamentárias.
1. Por crédito adicional entende-se as autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária. 2. Os créditos suplementares, de acordo com a definição do Art. 41 da Lei Federal nº 4.320/1964, são os destinados a reforço de dotação orçamentária. 3. Os créditos especiais, de acordo com a definição do Art. 41 da Lei Federal nº 4.320/1964, são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública. 4. Os créditos extraordinários, de acordo com a definição do Art. 41 da Lei Federal nº 4.320/1964, são os destinados a despesas para as quais não haja dotação orçamentária específica.
O resultado da somatória dos números correspondentes às afirmações corretas é:
Trata-se de um caso que deve ser refreado à luz da adequada aplicação do princípio do (a):
Os ingressos extraordinários são:

 Conheça nossos planos