Questões de Concurso
Sobre créditos orçamentários e adicionais em contabilidade pública
Foram encontradas 576 questões


orçamentária, julgue o seguinte item.
Considere os dados a seguir para responder às questões de nos 36 a 38.
Demonstrações contábeis apresentadas pela Maringá S/A.
Balanço Patrimonial,
elaborado em reais, sem centavos
ATIVO | 2007 | 2008 |
Caixa | 35.000 | 43.800 |
Bancos | 155.000 | 192.500 |
Duplicatas a Receber | 200.000 | 360.000 |
Estoques | 230.000 | 285.500 |
Ativo Circulante | 620.000 | 881.800 |
Realizável LP | 105.825 | 154.120 |
Investimentos | 700.000 | 800.000 |
Imobilizado Líquido | 2.800.000 | 3.200.000 |
Intangível | 50.000 | 51.390 |
Ativo não Circulante | 3.655.825 | 4.205.510 |
TOTAL ATIVO | 4.275.825 | 5.087.310 |
PASSIVO | 2007 | 2008 |
Fornecedores | 155.000 | 195.000 |
Impostos a Pagar | 62.500 | 100.000 |
Salários a Pagar | 135.825 | 150.000 |
Duplicatas a Pagar | 67.500 | 85.310 |
Passivo Circulante | 420.825 | 530.310 |
Passivo não Circulante | 190.000 | 317.000 |
Capital Social | 2.200.000 | 3.300.000 |
Reserva de capital | 850.000 | 350.000 |
Reserva legal | 200.000 | 215.000 |
Reserva estatutária | 250.000 | 280.000 |
Reserva de contingência | 165.000 | 95.000 |
Patrimônio Líquido | 3.665.000 | 4.240.000 |
TOTAL PASSIVO | 4.275.825 | 5.087.310 |
Demonstração do Resultado do Exercício
elaborado em reais, sem centavos
CONTAS | 2007 | 2008 |
Receita Bruta | 15.000.000 | 20.000.000 |
Impostos s/faturamento | (3.300.000) | (4.400.000) |
Receita Líquida | 11.700.000 | 15.600.000 |
CMV | (7.000.000) | (9.400.000) |
Lucro Bruto | 4.700.000 | 6.200.000 |
Despesas Operacionais | ||
Despesas com vendas | (1.050.000) | (1.400.000) |
Despesas administrativas | (2.450.000) | (3.000.000) |
Despesas financeiras | (550.000) | (850.000) |
Despesa Depreciação | (250.000) | (350.000) |
Despesa Amortização | (80.000) | (120.000) |
Variação Cambial | (40.000) | (60.000) |
Resultado MEP | 20.000 | 40.000 |
Lucro Operacional | 300.000 | 460.000 |
Resultado não operacional | (30.000) | (20.000) |
LAIR | 270.000 | 440.000 |
Provisão para IR | (81.000) | (132.000) |
Lucro Líquido | 189.000 | 308.000 |
Considerando-se os conceitos trabalhados pela Contabilidade Pública, créditos adicionais são
• Créditos orçamentários aprovados na lei orçamentária..............................100.000.
• Despesas empenhadas ..............................................................................75.000.
• Despesas liquidadas...................................................................................70.000.
• Empenho cancelado ....................................................................................7.000.
• Despesas pagas .........................................................................................47.000.
• Crédito suplementar aberto ........................................................................15.000.
No balancete de verificação elaborado ao final do mês, a conta usada para registrar os créditos orçamentários e suplementares apresentará saldo de:
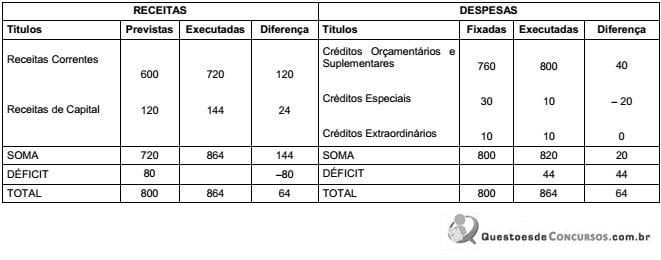
Sabendo que houve abertura de créditos suplementares no valor de R$ 40.000,00 com base no superávit financeiro do exercício anterior, é correto afirmar que o
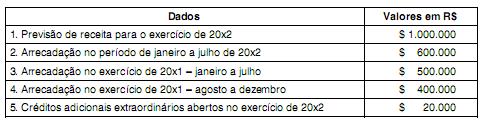
De acordo com as informações acima e supondo que o crescimento na arrecadação dos meses de agosto a dezembro de 20x2 seguirá a tendência verificada entre os meses de janeiro a julho de 20x2, o saldo de excesso de arrecadação para fins de abertura de créditos adicionais suplementares em 20x2 será de
I. superávit financeiro apurado em balanço financeiro de exercício anterior.
II. superávit do exercício corrente.
III. excesso de arrecadação.
IV. recursos com previsão de arrecadação através de leilão público de venda de imóveis dentro do exercício corrente.
V. anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em Lei.
De acordo com a Lei no 4.320/64, é correto o que se afirma APENAS em
da sua relação com os sistemas de contas, julgue os seguintes
itens.
I - Suplementares são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
II - Especiais são os destinados a despesas para as quais não haja dotação orçamentária específica;
III - Para a abertura de qualquer Crédito Adicional o governo necessita de prévia autorização legislativa específica.
Quais estão corretas?
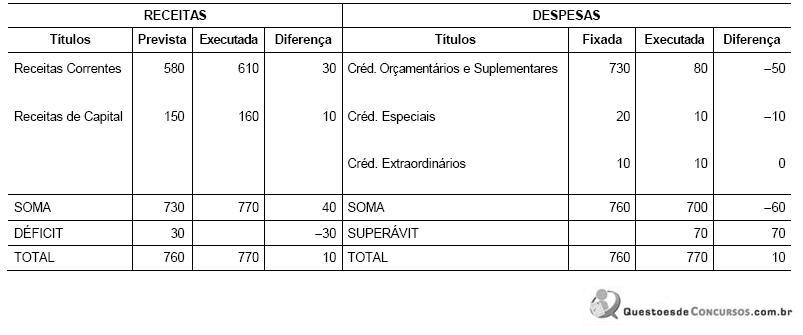
Sabendo-se que não houve abertura de créditos suplementares, é correto afirmar que o

 Conheça nossos planos