Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


Isso ocorre quando o orçamento
O saldo das despesas de capital foi de
O valor do superávit/déficit do balanço orçamentário abaixo é:


I aprovação da lei orçamentária anual no valor de 100 mil reais;
II lançamento de impostos no valor de 100 mil reais, com arrecadação de metade do valor;
III empenho e liquidação de folha de pessoal no valor de 60 mil reais, metade pago e metade inscrito em restos a pagar;
IV recebimento de equipamentos de informática em doação no valor de 40 mil reais;
V recebimento de caução no valor de 10 mil reais.
Tendo como base as informações apresentadas na situação hipotética precedente, julgue o item subsecutivo, relacionados a fechamento das demonstrações contábeis no setor público.
No balanço orçamentário, o resultado orçamentário apurado no exercício foi superavitário em 40 mil reais.
No balanço orçamentário, o resultado orçamentário apurado no exercício foi superavitário em R$ 40 mil.
Quanto à contabilidade aplicada ao setor público, julgue o item seguinte.
O balanço orçamentário destina‑se a evidenciar a receita e a despesa orçamentária previstas em comparação com as realizadas. É nesse demonstrativo que se apura o cumprimento da regra de ouro constitucional.
Os valores registrados na coluna referente à previsão inicial das receitas
( ) Será elaborado utilizando-se as classes 5 e 6 do Plano de Contas Aplicado ao Setor Público. ( ) Seu quadro principal dispõe sobre os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução. ( ) Demonstrará as receitas detalhadas por categoria econômica e origem. ( ) Será elaborado utilizando-se o grupo 2 do Plano de Contas Aplicado ao Setor Público (PCASP).
A sequência está correta em
( ) A elaboração do Relatório Resumido da Execução Orçamentária (RREO), do Balanço Orçamentário e do Balanço Financeiro tem por base os registros de natureza orçamentária.
( ) Os principais instrumentos para evidenciar o aspecto fiscal da Contabilidade Aplicada ao Setor Público são o Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO).
( ) As demonstrações contábeis e os relatórios fiscais têm muito em comum. Essas estruturas de relatórios estão voltadas para ativos, passivos, receitas e despesas governamentais e contêm informações abrangentes sobre os fluxos de caixa.
A sequência está correta em
Essa demonstração contábil é:
Coluna 1
1. Balanço orçamentário. 2. Balanço financeiro. 3. Balanço patrimonial. 4. Demonstração das variações patrimoniais.
Coluna 2
( ) Demonstra entradas e saídas de numerário, operações de tesouraria e dívida pública, registra saldos do exercício anterior e transferidos para o exercício seguinte. ( ) Evidencia alterações no patrimônio resultantes por, por exemplo, alienação, aquisição, dívidas contraídas e liquidadas, depreciação ou valorização. ( ) Demonstra conjunto de obrigações, bens e direitos e os resultados implicam em superávit ou déficit. ( ) Compreende receitas e despesas previstas, confrontadas com as realizadas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Analise a tabela a seguir, na qual são apresentados os valores contábeis de um município.
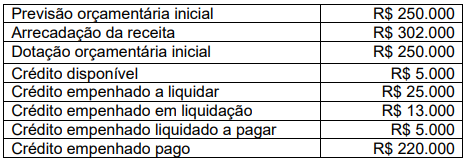
Considerando-se essas informações, o resultado orçamentário do município é de:
O demonstrativo abaixo apresenta informações sobre as despesas correntes extraídas do balanço orçamentário de um município.
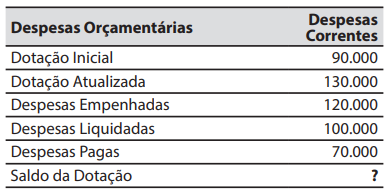
No campo Saldo da Dotação, em que está o símbolo “?”, deve constar o valor de:
Em relação à classificação das receitas orçamentárias, assinale a opção correta.
Na data, a dotação inicial era de R$70.000, enquanto a dotação atualizada era de R$80.000. Ainda, o total das despesas liquidadas era de R$60.000, enquanto as despesas pagas eram R$57.000.
Assinale a opção que indica o total das despesas empenhadas em 2022:
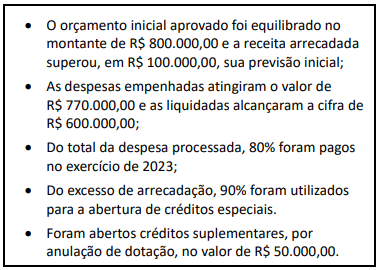
Para responder à questão, considere
que as informações abaixo foram extraídas da
contabilidade de uma entidade pública referente ao
exercício financeiro de 2023.

 Conheça nossos planos