Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


ATENÇÃO! Para resolução das próximas SETE questões, considere as informações a seguir, relativas a dados orçamentários e financeiros do Município de Colibri, exercício financeiro de 2023.
Despesa Liquidada | 1.130.000,00 |
Receita prevista na LOA | 1.200.000,00 |
Despesa Empenhada | 1.175.000,00 |
Despesa Paga | 1.090.000,00 |
Empenhos Cancelados | 25.000,00 |
Despesa fixada na LOA | 1.200.000,00 |
Receita Arrecadada | 1.315.000,00 |
Receita Recolhida | 1.300.000,00 |
Ainda, no exercício de 2023 houve as seguintes transações:
* Reabertura de créditos especiais abertos em dezembro/2022, no importe de R$ 35.000,00.
* Pagamento de Restos a Pagar inscritos no exercício anterior, referentes a serviços de terceiros — pessoa jurídica, no valor de R$ 40.000,00.
* Contratação de Operação de Crédito por Antecipação da Receita Orçamentária, no valor de R$ 30.000,00, sendo integralmente quitada no mesmo ano, com juros de 10%.
* Recebimento de Depósitos em procedimentos administrativos, no valor de R$ 15.000,00, sendo que metade deste valor foi devolvido no mesmo exercício
* Consignação, no mês de dezembro/2023, de parcelas de empréstimos na folha dos servidores, no importe de R$ 25.000,00, a ser repassado ao banco em janeiro/2024.
Com base nos dados fornecidos, é possível concluir, através da análise do Balanço Orçamentário, que, no exercício de 2023:
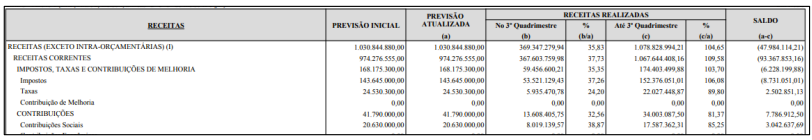
(Disponível em: https://pousoalegre.atende.net/transparencia. Acesso em: 04/02/2024.)
Essa demonstração está de acordo com a estrutura definida no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e corresponde
Esse fato não representa irregularidade e deve ser
Previsão inicial: ..............................................................R$700.000. Previsão atualizada:.......................................................R$720.000.
O saldo do subtotal das receitas foi de R$R$50.000.
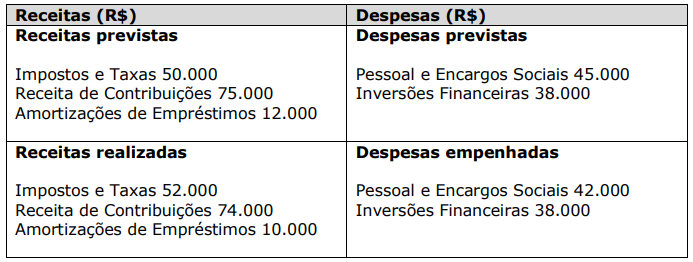
Assinale a opção que indica as receitas realizadas no período:
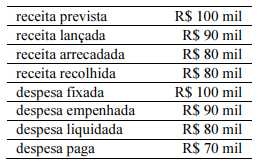
Considerando a situação hipotética apresentada e o relacionamento do regime orçamentário com o regime contábil, julgue o item subsequente.
Na apuração de resultado segundo a perspectiva do regime
orçamentário, deve ser considerada uma receita orçamentária
no valor de R$ 80 mil referente ao valor da receita
arrecadada.
Ao se comparar o segundo e o terceiro quadros, nota-se que, no Quadro da Execução de Restos a Pagar Processados, não há
I. Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, apurado no Balanço Patrimonial do exercício anterior ao de referência, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
II. O superávit financeiro não é receita do exercício de referência, pois já o foi em exercício anterior, mas constitui disponibilidade para utilização no exercício de referência.
III. Tanto o superávit financeiro utilizado quanto a reabertura de créditos adicionais estão detalhados no campo Saldo de Exercícios Anteriores, do Balanço Orçamentário.
Quais estão corretas?
Assinale a alternativa que preenche corretamente a lacuna.
Nesse sentido, no balanço orçamentário, o registro de excesso de arrecadação ou a contratação de operações de crédito devem:
Um item da estrutura original do balanço orçamentário, prevista na Lei nº 4.320/1964, que foi alterado na estrutura atual prevista no MCASP refere-se à(ao):
Recursos arrecadados em exercícios anteriores: R$120.000; Dotação inicial das despesas correntes e de capital: R$250.000;
Superávit financeiro de exercícios anteriores: R$180.000; Reabertura de créditos adicionais: R$70.000; Previsão inicial das receitas correntes e de capital: R$360.000; Reserva de contingências: R$90.000.
O total dos Saldos de Exercícios Anteriores, demonstrado nesta demonstração, é de
Nesse sentido, avalie os dados a seguir do Balanço Orçamentário de 2022 de determinada capital.
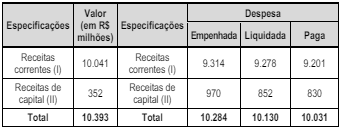
Nesse cenário, avalie se as afirmativas a seguir são falsas (F) ou verdadeiras (V).
( ) O Superávit Financeiro do exercício é de R$109 bi.
( ) O Valor dos Restos a Pagar Não Processados Inscritos no Exercício é de R$154 bi.
( ) Se houver superávit orçamentário, esse valor será classificado como receitas, caso contrário o valor será classificado como despesas.
( ) O quociente de Resultado Orçamentário é de 1,01.
As afirmativas são, respectivamente,
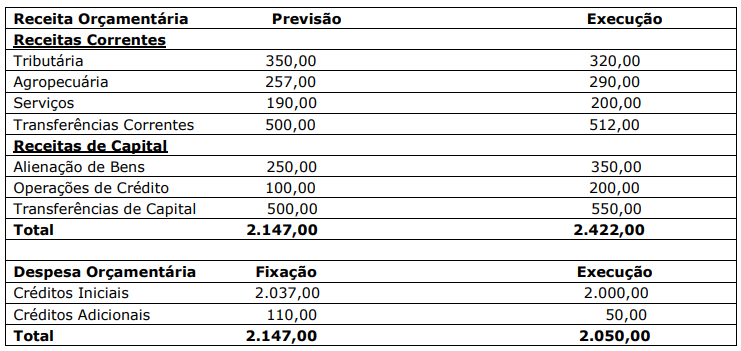
Ao analisar o Balanço Orçamentário, é possível perceber:

 Conheça nossos planos