Questões de Concurso
Sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 1.277 questões


Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.
Nas empresas do setor industrial, o custo das vendas recebe
o nome de custo do produto vendido (CPV).
Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.
Deduções sobre vendas são todas as despesas que incidem
diretamente sobre a receita bruta de vendas.
Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.
Adiantamentos a empregados é uma despesa administrativa
que deve ser tratada na demonstração do resultado do
exercício como um item de natureza operacional.
O desconto obtido pela empresa XYZ deve ser reconhecido como receita financeira na mesma data da quitação da dívida, em consonância com o regime de competência.
Em relação à Folha de Pagamento de uma Sociedade Empresária foram extraídos os seguintes dados, em 31.12.2019; observe.
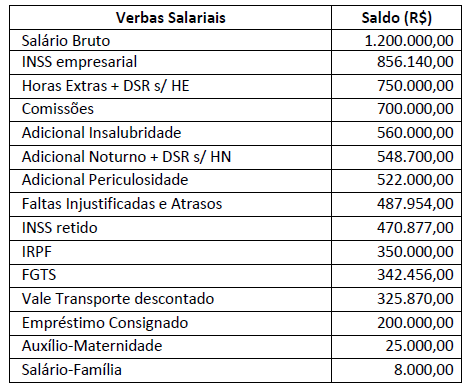
Tomando como base apenas os dados fornecidos, qual o montante apropriado como despesa na Demonstração do
Resultado do Exercício em 31.12.2019?
• Valor da venda: R$ 1.000,00. • Valor do frete e seguro: R$ 200,00. • Alíquota interna do ICMS: 12%. • Alíquota do IPI: 5% • MVA: 40%.
O valor do ICMS a ser recolhido por substituição tributária será de:
I. Enquadram-se como rendas antecipadas aquelas recebidas antes do cumprimento da obrigação que lhes deu origem, sobre os quais não haja quaisquer perspectivas de exigibilidade e cuja apropriação, como renda efetiva, depende, apenas, da fluência do prazo. II. As rendas da espécie, correspondente a cada operação de valor até R$511,00 (quinhentos e onze reais), na data de sua ocorrência, podem ser apropriadas diretamente como rendas efetivas no ato do recebimento. III. Os custos ou despesas que excederem às correspondentes rendas antecipadas devem ser apropriadas no mesmo período da apuração da receita em decorrência da fluência do prazo. IV. As comissões por corretagens e taxas de colocação recebidas pelo serviço de distribuição de títulos e valores mobiliários que excederem a 2% (dois por cento) a.a., calculados sobre o valor dos títulos, registram-se em Rendas Antecipadas e apropriam-se em Rendas de Comissões de Colocação de Títulos em razão da fluência do prazo dos respectivos papéis, "pro rata temporis".
Estão CORRETOS apenas os itens:
I. As notas explicativas devem incluir a descrição da natureza e dos efeitos de eventuais alterações nas políticas contábeis e métodos de cálculo utilizados na elaboração das demonstrações ou, se não houver alterações, declaração de que essas políticas e métodos são os mesmos utilizados nas demonstrações contábeis anuais mais recentes. II. As notas explicativas devem conter as explicações necessárias para a compreensão de operações intermediárias sazonais ou cíclicas, se houver. III. As notas explicativas sobre a natureza e os valores de itens não usuais em função de sua natureza, tamanho ou incidência que afetaram os ativos, os passivos, o patrimônio líquido, o resultado líquido ou os fluxos de caixa. IV. As notas explicativas devem conter o total da remuneração do capital paga conjuntamente por ações ordinárias e por outros tipos e classes de ações.
Está(ão) CORRETO(S) apenas o(s) item(ns):
Considerando o Balancete da Empresa Riverplus S.A, responda a questão:


 Conheça nossos planos