Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.315 questões


Deve ser executada com observância das disposições legais, em idioma e moeda corrente nacional, em forma mercantil, com individuação e clareza, sem ordem cronológica de dia, mês e ano, com intervalos em branco e entrelinhas, sem borraduras e rasuras, mas com emendas e transportes para as margens (1ª parte). O “Diário” e o “Razão” constituem registros permanentes. Os registros auxiliares, quando adotados, devem obedecer aos preceitos gerais da escrituração contábil, observadas as peculiaridades da sua função (2ª parte). O sistema de escrituração contábil deve ser uniforme, com registros lastreados em documentos de origem externa (provenientes de terceiros) ou interna (gerada na própria empresa) ou, na sua falta, em elementos que comprovem ou evidenciem fatos e prática dos atos administrativos (3ª parte).
A sentença está:
(_) São o conjunto de bens, direitos e obrigações que são colocados à sua disposição pelos sócios e/ou fornecedores.
(_) São entendidos como ativo circulante das organizações.
(_) São o ativo permanente à disposição dos funcionários, do qual é gerada a folha de pagamento.
O extrato do Ativo Imobilizado de uma sociedade empresária apresenta a situação patrimonial de um veículo da seguinte forma:
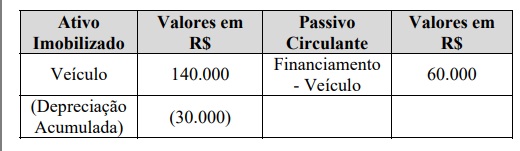
Considerando-se, que o referido veículo sofreu um acidente
com perda total e não havia seguro contra acidente, então o
1. Primeiro Nível 1.1 Segundo Nível 1.1.1 Terceiro Nível 1.1.1.1 Quarto
Nível Nesse sentido, os lançamentos contábeis ocorrem essencialmente com a utilização
O ativo total de uma entidade, no valor de R$ 160.000,00, está distribuído da seguinte forma:
ATIVO PARTICIPAÇÃO
Circulante 30%
Realizável a longo prazo 20%
Investimentos 10%
Imobilizado 15%
Intangível 25%
Sabendo que de cada R$ 100,00 do ativo circulante,
R$ 12,00 estão contabilizados em “Disponibilidades”, logo o
saldo dessa conta é
Durante um procedimento de auditoria tributária, o auditor fiscal identificou uma operação em que a venda de determinada mercadoria fora realizada a um não contribuinte residente em outro estado da Federação, tendo a entrega do produto ocorrido na mesma data da venda, conforme atestado pelo cliente.
Considerando o regime de competência para a contabilização de receitas e despesas e a legislação pertinente à operação da referida situação, julgue o item subsecutivo.
Considere que não tenha sido registrada a compensação do
ICMS a recuperar referente à mercadoria vendida quando do
reconhecimento da receita oriunda de sua venda, bem como
do seu respectivo custo. Nesse caso, o auditor fiscal deverá
considerar que a conta de ICMS sobre vendas, redutora da
receita, ficou com saldo superavaliado.
Durante um procedimento de auditoria tributária, o auditor fiscal identificou uma operação em que a venda de determinada mercadoria fora realizada a um não contribuinte residente em outro estado da Federação, tendo a entrega do produto ocorrido na mesma data da venda, conforme atestado pelo cliente.
Considerando o regime de competência para a contabilização de receitas e despesas e a legislação pertinente à operação da referida situação, julgue o item subsecutivo.
Suponha que o registro do custo da mercadoria vendida
tenha sido realizado a débito da conta contábil de custo da
mercadoria vendida e a crédito de estoques de mercadorias
pelo valor obtido, utilizando-se o método UEPS na ficha de
controle de estoques. Nesse caso, o auditor fiscal responsável
por auditar tal registro deverá considerar que o registro do
custo da mercadoria vendida está correto.
Durante um procedimento de auditoria tributária, o auditor fiscal identificou uma operação em que a venda de determinada mercadoria fora realizada a um não contribuinte residente em outro estado da Federação, tendo a entrega do produto ocorrido na mesma data da venda, conforme atestado pelo cliente.
Considerando o regime de competência para a contabilização de receitas e despesas e a legislação pertinente à operação da referida situação, julgue o item subsecutivo.
A contabilização correta do ICMS a ser destacado na nota
fiscal, nesse caso, deve ser realizada a débito de ICMS sobre
vendas e a crédito de ICMS a recolher.
Durante um procedimento de auditoria tributária, o auditor fiscal identificou uma operação em que a venda de determinada mercadoria fora realizada a um não contribuinte residente em outro estado da Federação, tendo a entrega do produto ocorrido na mesma data da venda, conforme atestado pelo cliente.
Considerando o regime de competência para a contabilização de receitas e despesas e a legislação pertinente à operação da referida situação, julgue o item subsecutivo.
Nessa situação, a contabilização da receita deve ser a débito
de clientes e a crédito de receita diferida.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
A base de cálculo do ICMS ST, após a aplicação da margem
de valor agregado, é de R$ 84.000,00.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
O ICMS ST destacado na nota fiscal é de R$ 6.030,00, o
qual deve ser acrescentado ao valor da mercadoria e cobrado
do cliente.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
O ICMS ST total dessa operação é de R$ 13.770,00.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
A base de cálculo do ICMS ST, antes da aplicação da margem de valor agregado, é de R$ 55.500,00, sendo considerados o preço de venda da mercadoria e os valores do frete e do seguro.

 Conheça nossos planos