Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


( )As notas explicativas devem apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas contábeis significativas utilizadas pela empresa.
( )Uma política contábil é considerada significativa apenas quando os valores associados a ela forem relevantes.
( )As empresas não devem divulgar em suas notas explicativas informações acerca dos pressupostos relativos ao futuro, e outras fontes principais da incerteza das estimativas à data do balanço, que tenham risco significativo de provocar modificação material nos valores contábeis de ativos e passivos.
( )As entidades devem divulgar informações que permitam aos usuários das demonstrações contábeis avaliarem seus objetivos, políticas e processos de gestão de capital.
( )Se uma empresa for constituída por tempo determinado, ela deve divulgar nas notas explicativas, a informação a respeito do tempo de duração, se esta informação não foi divulgada em outro local.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
A empresa BCD Ltda, apresentou em 31.12.20X1 o seguinte Balanço Patrimonial:
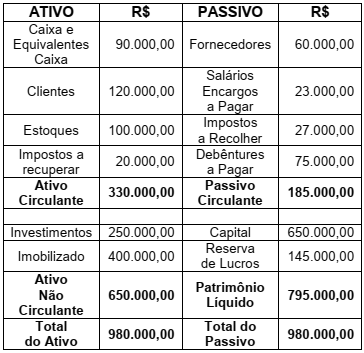
Durante o mês de janeiro de 20X2, ocorreram os seguintes fatos contábeis na empresa:
I. Pagamento a fornecedores R$ 20.000,00.
II. Recebimento de clientes R$ 50.000,00.
III. Pagamento de Impostos a Recolher R$ 20.000,00.
IV. Pagamento de Salários e Encargos R$ 23.000,00.
V. Pagamento de debêntures R$ 30.000,00.
VI. Venda à prazo de R$ 50.000,00 de mercadorias que estão no estoque, com lucro de 30% sobre o custo.
O Balanço Patrimonial levantado em
31.01.20X2, após a contabilização de todos
os fatos contábeis mencionados, modificou
o balanço anterior. Baseando-se na Norma
Brasileira de Contabilidade NBC TG 26 (R5)
– Apresentação das Demonstrações
Contábeis, assinale a alternativa incorreta.
compra 1: Nota Fiscal no valor de R$ 50.000,00, com ICMS recuperável de 12% destacado na nota. Frete por conta do comprador, no valor de R$ 4.000,00.
compra 2: Nota Fiscal no valor de R$ 60.000,00, com ICMS recuperável de 17%, destacado na nota. Frete por conta do fornecedor, no valor de R$ 5.000,00.
compra 3: Nota Fiscal no valor de R$ R$ 40.000,00, com ICMS recuperável de 7% destacado na nota. Frete por conta do comprador, no valor de R$ 3.000,00.
Considerando que o estoque final do mês de fevereiro de 2.0X2 era R$ 45.000,00 e que não ocorreram vendas durante o mês de março, assinale a alternativa correta que apresenta o valor do estoque final no último dia do mês de março.
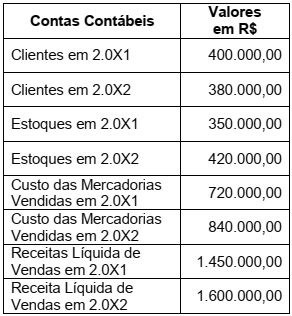
Assinale a alternativa correta que apresenta o valor total das compras de mercadorias no exercício de X2. Desconsidere a existência de tributos.
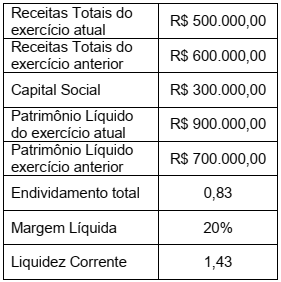
Assinale a alternativa correta que apresenta o ROE Return on Equity ou Rentabilidade do Patrimônio Líquido da empresa, no último exercício social. Para resposta final, considere 2 casas decimais, utilizando o arredondamento matemático.
A respeito desse projeto de lei, é correto afirmar que ele é referente:
Dados Valor – R$
Compras a prazo 20.000
Despesas financeiras 3.000
Vendas à vista 40.000
Compras à vista 10.000
Estoque em 01/09/2022 5.000
Impostos sobre o total das vendas 12.000
Vendas a prazo 20.000
Devolução de compras à vista 4.000
Estoque em 30/09/2022 15.000
Devolução de vendas a prazo 2.000
Despesas de vendas 15.000
Com base nesses dados, o lucro bruto de setembro de 2022 foi de:
Considerando que para avaliar as mercadorias em estoque a companhia Rivadavia utiliza o método do custo médio ponderado e que não ocorreram outras operações, o custo da mercadoria X vendida no mês de setembro de 2022 foi de:
A tabela, a seguir, apresenta os saldos contábeis em 30.09.20X2, da empresa BBC Ltda.
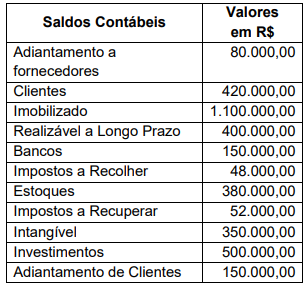
De acordo com a Lei 6.404 / 1976 e as
Normas Brasileiras de Contabilidade que
definem as bases para a apresentação das
demonstrações contábeis, assinale a
alternativa correta que apresenta,
respectivamente, os valores do ativo
circulante e do ativo não circulante.
A escrituração contábil deve seguir algumas normas e apresentar alguns elementos básicos como:
I. Data do registro contábil.
II. Conta devedora, conta credora, valor do registro contábil e histórico da transação.
III. Quando se tratar de empresas transacionais os registros contábeis devem ser efetuados na moeda corrente do país da matriz da empresa.
IV.Os registros devem ser efetuados em ordem cronológica de dia, mês e ano.
Estão corretas as afirmativas:
Com relação às contas contábeis, analise as afirmativas, a seguir.
I. As contas contábeis constituem-se representações escrituradas de bens, direitos, obrigações, capital, lucro etc., de uma organização. Sua finalidade é registrar as movimentações contábeis ocorridas na empresa, transcrevendo-as no livro diário.
II. Uma conta representativa de um ativo é sempre uma conta devedora e uma conta representativa de um passivo, é uma conta credora.
III. Os recursos monetários que estão registrados no ativo são chamados de fontes de recurso e os que estão registrados no passivo, são chamados de aplicações de recursos.
IV.As contas de resultado são as receitas e as despesas. As receitas são sempre devedoras e as despesas são credoras do resultado.
Estão corretas as afirmativas:
Observe as colunas A e B:
A - Fatos contábeis
(1) Fato permutativo
(2) Fato modificativo
(3) Fato misto
B - Operações contábeis nas empresas
( ) Aumento de capital com integralização em dinheiro
( ) Compra de mercadorias a prazo
( ) Venda de mercadorias com lucro
( ) Compra à vista de pequena quantidade de material de escritório
( ) Recebimento de uma duplicata em atraso, com juros de mora
( ) Pagamento de duplicatas com cheque
Enumere a coluna B, de modo que haja uma relação correta entre as operações contábeis que ocorrem em uma empresa e o tipo de fato contábil.
Assinale a alternativa que apresenta a
sequência correta desta correspondência
entre a coluna A e a coluna B.
O quadro, a seguir, apresenta os saldos contábeis em 30.10.20X2 da empresa AA Ltda.
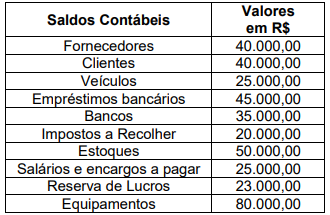
Com base apenas nas informações acima e,
tendo em vista a equação fundamental do
patrimônio líquido, assinale a alternativa correta
que apresenta, respectivamente, os valores do
Capital e do Patrimônio Líquido da empresa.
De acordo com a NBC TG 26 (R5)– Apresentação das Demonstrações Contábeis, as entidades devem divulgar nas notas explicativas informação acerca dos principais pressupostos relativos ao futuro, e outras fontes principais da incerteza das estimativas à data do balanço, que tenham risco significativo de provocar modificação material nos valores contábeis de ativos e passivos durante o próximo. Em relação a esses ativos e passivos, analise os aspectos a seguir:
I. sua natureza;
II. seu valor contábil à data do balanço;
III. seu valor de liquidação.
As notas explicativas devem incluir detalhes informativos acerca do que se afirma em:
Uma sociedade empresária reconheceu os seguintes eventos no ano de X0:
• Venda por R$200.000 à vista de estoque que tinha valor contábil de R$100.000.
• Venda à vista de ativo imobilizado cujo valor contábil era de R$50.000 por R$60.000.
• Reconhecimento e pagamento das despesas de salários a seus empregados (R$30.000) e de aluguel (R$24.000)
• Reconhecimento da despesa de depreciação do ativo imobilizado: R$5.000
• Reconhecimento de imposto de renda e contribuição social no valor de R$17.000
Assinale a opção que indica o Valor Adicionado Total a Distribuir da sociedade empresária, de acordo com a NBC TG 09– Demonstração do Valor Adicionado.

 Conheça nossos planos