Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Específicos |
Q1996509
Contabilidade Geral
O Manual de Orientação do Contribuinte referente à NFe, versão 7.0, informa que o certificado digital utilizado no Sistema Nota
Fiscal eletrônica será emitido por Autoridade Certificadora credenciada pela Infraestrutura de Chaves Públicas Brasileira
(ICP-Brasil). Podem ser utilizados certificados com as seguintes características:
I. Armazenado no computador ou no dispositivo móvel (smartphone ou tablet).
II. Armazenado em cartão, token criptográfico ou diretamente na nuvem.
Os tipos de certificados digitais descritos em I e II são, correta e respectivamente,
I. Armazenado no computador ou no dispositivo móvel (smartphone ou tablet).
II. Armazenado em cartão, token criptográfico ou diretamente na nuvem.
Os tipos de certificados digitais descritos em I e II são, correta e respectivamente,
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Específicos |
Q1996508
Contabilidade Geral
O Manual de Orientação do Contribuinte referente à NFe, versão 7.0, informa que a troca de mensagens entre os Web Services
do ambiente do Sistema de Recepção da NF-e e o aplicativo do contribuinte será realizada no padrão
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Específicos |
Q1996507
Contabilidade Geral
De acordo com o Manual de Orientação do Contribuinte referente à NFe, versão 7.0, o arquivo XML da NF-e deverá iniciar com
a declaração
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Específicos |
Q1996506
Contabilidade Geral
Com relação aos blocos do arquivo da EFD-ICMS/IPI, segundo o Guia Prático EFD-ICMS/IPI, versão 3.1.0, os blocos devem ser
organizados e dispostos em sequência, iniciando-se com o bloco 0 e seus registros e terminando no bloco que encerra o arquivo
da EFD-ICMS/IPI, ou seja, o bloco
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Específicos |
Q1996505
Contabilidade Geral
A partir de abril de 2012, o campo CHV_NFE do registro C100 da EFD-ICMS/IPI (Sped-Fiscal) é
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Provas:
Instituto Consulplan - 2022 - PGE-SC - Administrador - Edital nº 2
|
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1996313
Contabilidade Geral
O enfoque contábil estabelece que as receitas e as despesas
devem ser incluídas na apuração do resultado do período em
que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de seu recebimento ou pagamento. Do enfoque contábil resulta a avaliação integral e completa do patrimônio público, vez que sua utilização pressupõe
das receitas quando nasce o crédito tributário mediante lançamento tributário efetuado pelo órgão público, seja no lançamento direto, como é o caso do IPTU, IPVA, Taxa de Incêndio;
na autuação fiscal ou no parcelamento de créditos fiscais concedidos aos contribuintes. Essa situação é ancorada pelo Princípio da:
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995994
Contabilidade Geral
O Patrimônio Líquido de uma companhia aberta apresentava, em 31/12/2019, as seguintes contas e valores, em reais, na sua
composição:
Capital Social ................................................................................ 5.000.000,00
Reserva Legal ............................................................................... 950.000,00
Reserva Estatutária ...................................................................... 250.000,00
Reserva para Expansão ............................................................... 150.000,00
A empresa apurou, no ano de 2020, o Lucro Líquido de R$ 1.200.000,00, cuja destinação foi a seguinte:
− Reserva Legal: conforme estabelecido na Lei nº 6.404/1976 e alterações posteriores.
− Reserva para Expansão: 20% do Lucro Líquido (conforme aprovado em Assembleia anterior).
− Dividendos Obrigatórios: 30% do Lucro Líquido após a destinação da Reserva Legal, conforme estabelecido no Estatuto Social da empresa.
− Saldo remanescente: destinado conforme estabelecido na Lei nº 6.404/1976 e alterações posteriores.
Os valores que deveriam ser apresentados na conta Dividendos a Pagar no passivo e o valor total do Patrimônio Líquido, no Balanço Patrimonial de 31/12/2020 da empresa, são, respectivamente, em reais:
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995993
Contabilidade Geral
A Demonstração do Resultado do ano de 2018 da empresa comercial Vendemos Quase Tudo S.A. apresentava a seguinte
composição, com os valores expressos em reais:
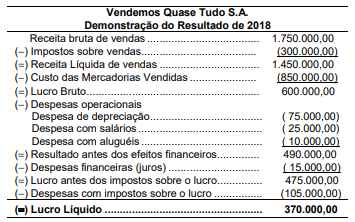
O valor dos tributos recuperáveis que estavam incluídos no preço da compra dos produtos que foram comercializados no ano de 2018 era R$ 87.500,00.
O Valor Adicionado a Distribuir gerado pela empresa Vendemos Quase Tudo S.A. no ano de 2018 foi, em reais,
O valor dos tributos recuperáveis que estavam incluídos no preço da compra dos produtos que foram comercializados no ano de 2018 era R$ 87.500,00.
O Valor Adicionado a Distribuir gerado pela empresa Vendemos Quase Tudo S.A. no ano de 2018 foi, em reais,
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995992
Contabilidade Geral
Uma empresa adquiriu uma Marca em janeiro de 2018 pelo valor de R$ 14.000.000,00. No Balanço Patrimonial de 31/12/2018, o
valor contábil registrado para essa Marca era R$ 10.000.000,00, com a seguinte composição:
Custo de aquisição ...................................................................................... 14.000.000,00
(−) Perda por “impairment” ........................................................................... ( 4.000.000,00)
(=) Valor contábil ......................................................................................... 10.000.000,00
Em 31//12/2019, a empresa obteve as seguintes informações para a realização do novo teste de redução ao valor recuperável (impairment):
− Valor em uso da Marca .......................................................................... R$ 10.800.000,00
− Valor justo da Marca ............................................................................... R$ 9.400.000,00
Como a Marca apresenta vida útil indefinida, nas demonstrações contábeis do ano de 2019, a empresa deveria
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995991
Contabilidade Geral
Os Balanços Patrimoniais de 31/12/2015 e 31/12/2016, e a Demonstração do Resultado de 2016 da empresa Compra e
Vende S.A. são apresentados a seguir.
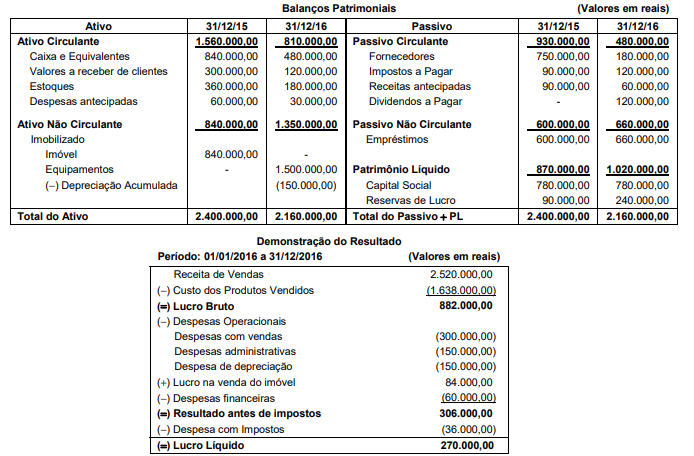
As seguintes informações adicionais são conhecidas:
− O imóvel não sofreu depreciação e o valor da sua venda foi recebido no próprio ano
− As despesas financeiras não foram pagas no ano
− As receitas antecipadas correspondem a adiantamentos recebidos de clientes para a entrega futura de produtos
− As despesas antecipadas correspondem ao pagamento de seguros dos bens do ativo imobilizado
− Os equipamentos foram adquiridos à vista
O Caixa líquido gerado pelas atividades operacionais no ano de 2016 foi, em reais,
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995990
Contabilidade Geral
No dia 31/10/2016, uma empresa realizou aplicações financeiras que remuneram juros compostos por dia corrido, com as
características apresentadas na tabela a seguir:
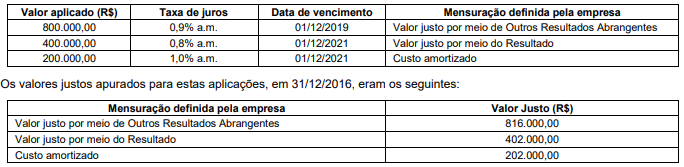
No Balanço Patrimonial de 31/12/2016, os valores que deveriam ter sido evidenciados para os títulos mensurados ao valor justo por meio de Outros Resultados Abrangentes, para os títulos mensurados ao valor justo por meio do Resultado e para os títulos mensurados ao custo amortizado eram, respectivamente e em reais:
No Balanço Patrimonial de 31/12/2016, os valores que deveriam ter sido evidenciados para os títulos mensurados ao valor justo por meio de Outros Resultados Abrangentes, para os títulos mensurados ao valor justo por meio do Resultado e para os títulos mensurados ao custo amortizado eram, respectivamente e em reais:
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995989
Contabilidade Geral
Uma mercadoria importada é comercializada por uma empresa nacional. A empresa adquiriu um único lote de um fornecedor no
exterior e arcou com os seguintes gastos:
− R$ 4.000.000,00 que foram pagos ao fornecedor da mercadoria
− R$ 400.000,00 de transporte aéreo para trazer a mercadoria para o Brasil
− R$ 40.000,00 de imposto de importação não recuperável
− R$ 160.000,00 de taxas e tarifas para ingresso das mercadorias no País
− R$ 60.000,00 de impostos nacionais que serão compensados com os impostos devidos que incidem no momento da venda
− R$ 100.000,00 para transporte da mercadoria do aeroporto até a sede da empresa
A empresa não tinha saldo de estoque dessa mercadoria antes desta compra e vendeu, à vista, 90% do lote adquirido pelo valor líquido de R$ 5.000.000,00. O Lucro Bruto apurado, exclusivamente em relação ao lote vendido, foi, em reais,
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995988
Contabilidade Geral
Uma empresa está respondendo a diversas ações e a assessoria jurídica da empresa apresentou as informações sobre a
possibilidade de perda dos diversos processos e os prováveis valores com que a empresa terá que arcar. A tabela a seguir
apresenta as informações, em 31/12/2019, referentes às várias ações e ainda não ocorreu qualquer audiência ou julgamento
para os processos:
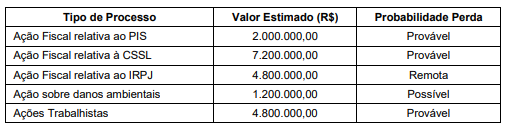
Com base nas informações da tabela e sabendo que todos os valores estimados são confiáveis, o valor total que deveria ser evidenciado no passivo, no Balanço Patrimonial da empresa, em 31/12/2019, é, em reais,
Com base nas informações da tabela e sabendo que todos os valores estimados são confiáveis, o valor total que deveria ser evidenciado no passivo, no Balanço Patrimonial da empresa, em 31/12/2019, é, em reais,
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995987
Contabilidade Geral
Uma máquina foi adquirida por uma empresa em 31/12/2013. O valor pago, à vista, pela aquisição foi R$ 800.000,00, a empresa
definiu a vida útil da máquina em 4 anos e o valor residual esperado foi estimado em R$ 80.000,00. Em 31/12/2014, a empresa
reavaliou a vida útil remanescente da máquina para 5 anos e o valor residual estimado, no final do novo prazo de vida útil, foi
R$ 20.000,00.
Em 31/12/2015, a empresa realizou o teste de redução ao valor recuperável de ativos (teste de “impairment”) com as seguintes informações disponíveis:
− Valor em uso: R$ 560.000,00
− Valor justo líquido das despesas de venda: R$ 460.000,00
O valor contábil da máquina apresentado no Balanço Patrimonial da empresa, em 31/12/2015, foi, em reais,
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995986
Contabilidade Geral
No dia 01/12/2017 a empresa Endividada S.A. obteve um empréstimo nas seguintes condições negociadas com a instituição financeira:
− Valor do empréstimo: R$ 11.020.000,00
− Data de vencimento: 01/12/2019
− Forma de liquidação: pagamento integral (principal e juros) na data de vencimento
− Taxa de juros compostos negociada: 3% ao mês
− Na data da obtenção do empréstimo a empresa pagou, para a instituição financeira, custos de transação no valor total de R$ 1.020.000,00
Sabendo-se que este empréstimo é mensurado pelo custo amortizado e que a taxa de custo efetivo da operação é 3,42% a.m., o valor dos encargos financeiros reconhecido na Demonstração do Resultado de 2017, referente a este empréstimo foi, em reais,
Ano: 2022
Banca:
FCC
Órgão:
SEFAZ-AP
Prova:
FCC - 2022 - SEFAZ-AP - Auditor da Receita Estadual - Conhecimentos Gerais |
Q1995985
Contabilidade Geral
A tabela a seguir apresenta as informações sobre as vendas realizadas por uma empresa durante o mês de dezembro de 2018:
Data Valor (R$) Data de vencimento
01/12/2018 2.220.600,00 01/03/2020
15/12/2018 1.600.000,00 À vista
22/12/2018 1.400.000,00 À vista
A empresa praticava em dezembro de 2018 a taxa de juros de 0,7% ao mês para as vendas a prazo, sendo que a taxa equivalente para o período de 01/12/2018 a 01/03/2020 era 11,03%.
Os efeitos evidenciados na Demonstração do Resultado do ano de 2018 da empresa, decorrentes especificamente das vendas efetuadas durante o mês de dezembro de 2018, foram:
Q1994931
Contabilidade Geral
As seguintes operações de compra e venda
de mercadorias ocorreram na empresa
RGC Comercial Ltda, no mês de setembro
de 20X2:
01/09 – Compra de 4.500 unidades do produto A pelo valor unitário de R$ 2,50. 05/09 – Compra de 2.300 unidades do produto A pelo valor unitário de R$ 2,60. 08/09– Venda de 1.500 unidades do produto A pelo valor unitário de R$ 6,70. 10/09 – Venda de 1.600 unidades do produto A pelo valor unitário de R$7,40. 15/09 – Compra de 2.700 unidades do produto A pelo valor unitário de R$ 2,70. 25/09 – Venda de 2.500 unidades do produto A pelo valor unitário de R$ 7,80.
A empresa, para fins gerenciais, utiliza o método UEPS (último a entrar, o primeiro a sair) para avaliação de seus estoques. Considerando apenas as informações mencionadas e que o estoque inicial era igual à zero, assinale a alternativa que apresenta o valor do estoque final de mercadorias no período, calculado pelo método UEPS, desconsiderando impostos sobre compras e vendas e eventuais outros custos.
Q1994930
Contabilidade Geral
A Lei 6.404 / 76 e a Norma Brasileira de
Contabilidade NBC TG Estrutura Conceitual
apresentam os elementos das demonstrações
contábeis, bem como a definição e
características de cada um desses elementos.
Analise as afirmações a seguir e dê valores
Verdadeiro (V) ou Falso (F).
( )Os elementos das demonstrações contábeis são: ativos, passivos e patrimônio líquido, que se referem ao desempenho financeiro da entidade que reporta; e receitas e despesas, que se referem à posição financeira da entidade.
( )Ativo é o recurso econômico presente controlado pela entidade como resultado de eventos futuros.
( )Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
( )Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
( )Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, incluindo aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Q1994929
Contabilidade Geral
A Norma Brasileira de Contabilidade, NBC
TG Estrutura Conceitual, de 21 de
Novembro de 2019 dispõe sobre a estrutura
conceitual para relatório financeiro. O
normativo apresenta as características de
informações financeiras úteis. Analise as
afirmações a seguir e dê valores Verdadeiro
(V) ou Falso (F).
( )As características qualitativas de informações financeiras úteis, discutidas na NBC TG Estrutura Conceitual, identificam os tipos de informações que tendem a ser mais úteis a investidores, credores por empréstimos e outros credores, existentes e potenciais, para que tomem decisões sobre a empresa que reporta com base nas informações financeiras. São características que melhoram a utilidade das informações que serão fornecidas aos usuários das demonstrações contábeis.
( )A NBC TG Estrutura Conceitual classifica as características qualitativas em características de evolução e características de melhoria.
( )As características qualitativas de melhoria são apenas: comparabilidade, capacidade de verificação, tempestividade e compreensibilidade.
( )Tempestividade significa disponibilizar informações aos tomadores de decisões a tempo para que sejam capazes de influenciar suas decisões.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Q1994928
Contabilidade Geral
A empresa QWE Serviços Ltda, emitiu
notas de prestação de serviços durante o
mês de setembro, no valor de R$
400.000,00, sendo 40% com recebimento à
vista, e o restante no próximo mês. O
imposto sobre serviços ISS é de 5% sobre
o valor da nota. Considerando apenas as
informações disponibilizadas, e a
legislação vigente, assinale a alternativa
correta que apresenta a escrituração
correta desses fatos contábeis.
Legenda: D - Débito C - Crédito
Legenda: D - Débito C - Crédito

 Conheça nossos planos