Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


Os dados a seguir devem ser utilizados para responder à questão.
Em 31.12.2020, o patrimônio líquido contábil de uma sociedade anônima tinha a seguinte configuração:
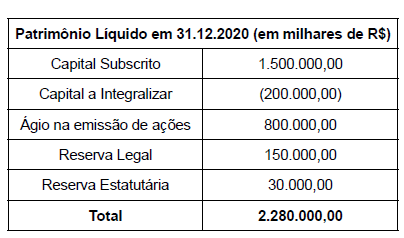
Adicionalmente, foram retiradas do Estatuto Social da Companhia as seguintes informações:
• o valor nominal das referidas ações é de R$ 10,00.
• a Reserva Estatutária foi aprovada na última Assembleia de Acionistas e tem como finalidade a compra de equipamentos modernos para dragagem de rios. Dessa forma, ficou estabelecido que 10% do lucro a destinar de cada período seria destinado a essa reserva, até que ela atinja o limite de R$ 300.000,00.
• em novembro de 2021, foram emitidas 15000 novas ações pelo valor de R$ 35,00 em dinheiro.
• o lucro líquido do período totalizou R$ 3.000.000,00.
Os dados a seguir devem ser utilizados para responder à questão.
Em 31.12.2020, o patrimônio líquido contábil de uma sociedade anônima tinha a seguinte configuração:
Adicionalmente, foram retiradas do Estatuto Social da Companhia as seguintes informações:
• o valor nominal das referidas ações é de R$ 10,00.
• a Reserva Estatutária foi aprovada na última Assembleia de Acionistas e tem como finalidade a compra de equipamentos modernos para dragagem de rios. Dessa forma, ficou estabelecido que 10% do lucro a destinar de cada período seria destinado a essa reserva, até que ela atinja o limite de R$ 300.000,00.
• em novembro de 2021, foram emitidas 15000 novas ações pelo valor de R$ 35,00 em dinheiro.
• o lucro líquido do período totalizou R$ 3.000.000,00.
Considere os dados a seguir, para responder s questão.
Uma sociedade anônima emitiu, em 02.01.2022, 1 000 debêntures subordinadas simples pelo valor de R$ 300,00 cada, com custo de colocação de 1% da transação total. A remuneração fixa prevista no contrato é de 10% ao ano e o prazo desses títulos é de 2 anos, com pagamento único ao final do período. Em virtude das condições favoráveis, os investidores pagaram um prêmio de 8% sobre o valor da transação na data da emissão.
Considere os dados a seguir, para responder à questão.
Uma companhia estatal portuária não dependente elaborou o seguinte balancete de verificação contendo contas e saldos patrimoniais e de resultado para exercício findo de 2021, em milhares de R$:
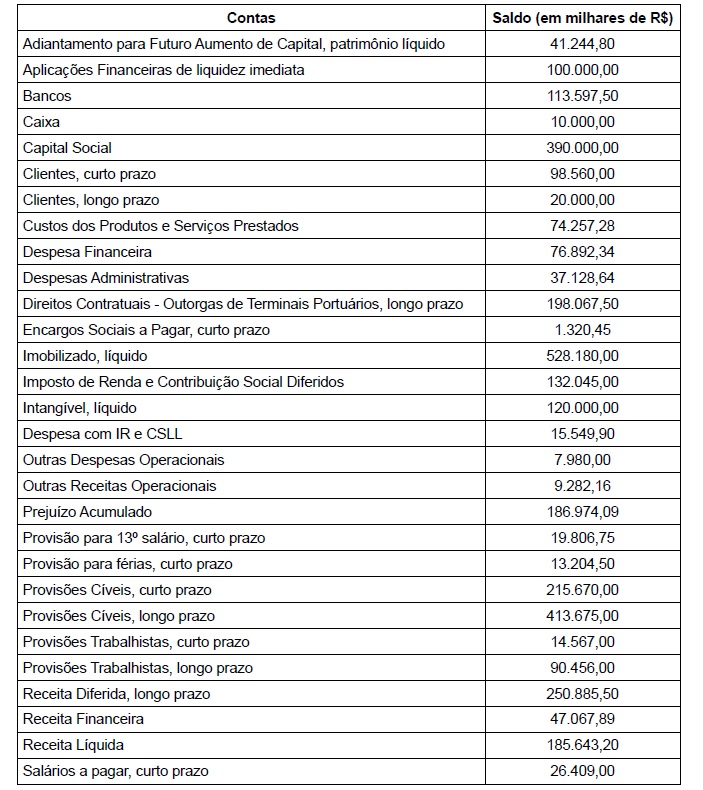
Considere os dados a seguir, para responder à questão.
Uma companhia estatal portuária não dependente elaborou o seguinte balancete de verificação contendo contas e saldos patrimoniais e de resultado para exercício findo de 2021, em milhares de R$:
Considerando que a companhia estatal possui 1.000.000 de ações ordinárias, de acordo com seu Estatuto Social, o valor patrimonial da ação ao final de 2021, em R$, é aproximadamente:
Considere os dados a seguir, para responder à questão.
Uma companhia estatal portuária não dependente elaborou o seguinte balancete de verificação contendo contas e saldos patrimoniais e de resultado para exercício findo de 2021, em milhares de R$:
Considere os dados a seguir, para responder à questão.
Uma companhia estatal portuária não dependente elaborou o seguinte balancete de verificação contendo contas e saldos patrimoniais e de resultado para exercício findo de 2021, em milhares de R$:
O resultado do exercício totalizou, em milhares de R$:
Considere os dados a seguir, para responder à questão.
Uma companhia estatal portuária não dependente elaborou o seguinte balancete de verificação contendo contas e saldos patrimoniais e de resultado para exercício findo de 2021, em milhares de R$:
O total do ativo circulante, em milhares de R$, é:
São aquelas onde são estimados seus prazos e valores a receber, com base nos dados históricos e metas da empresa.
− foram transmitidas eletronicamente à administração tributária, via Internet, por meio de protocolo de segurança ou criptografia, com utilização de software desenvolvido ou adquirido pelo contribuinte. − seu uso foi autorizado por meio de Autorização de Uso da NF-e. − apesar de formalmente regulares, essas NF-e foram emitidas mediante erro.
Posteriormente, o auditor verificou que, por causa desse erro, não foi possível o pagamento do imposto devido. Nesse caso, nos termos do Ajuste SINIEF 07/05, a NF-e que tiver sido emitida ou utilizada com dolo, fraude, simulação ou erro, que possibilite, mesmo que a terceiro, o não pagamento do imposto ou qualquer outra vantagem indevida,

 Conheça nossos planos