Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


− Vendas a prazo no valor nominal de R$ 805.000,00, com vencimento integral em 01/03/2023. − Venda à vista no valor de R$ 800.000,00.
A taxa de juros praticada pela empresa nas vendas a prazo é 0,94% ao mês e equivale a 15% no prazo de recebimento da venda a prazo.
A empresa Vendo o que tiver S.A. reconheceu na Demonstração do Resultado de 2021, especificamente com relação às vendas efetuadas no dia 01/12/2021:
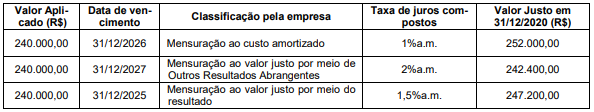
O valor total das aplicações evidenciado no ativo no Balanço Patrimonial de 31/12/2020 e o impacto total refletido na Demonstração do Resultado de 2020 são, respectivamente, em reais:
Capital ......................................................................................... 12.000.000,00 Reserva Legal ............................................................................. 2.100.000,00 Reserva Estatutária ..................................................................... 750.000,00 Reserva para Expansão .............................................................. 450.000,00 Total do Patrimônio Líquido ..................................................... 15.300.000,00
O lucro líquido apurado pela empresa, no ano de 2020, foi R$ 7.200.000,00 e, além da Reserva Legal constituída de acordo com o estabelecido na Lei das Sociedades por Ações, o estatuto prevê a constituição de uma reserva no valor correspondente a 10% do Lucro Líquido.
O fundamento econômico para a Reserva para Expansão contabilizada em 31/12/2019 não mais existe porque a empresa já concluiu o projeto de expansão. O dividendo mínimo obrigatório definido no estatuto da empresa corresponde a 25% do lucro líquido ajustado de acordo com a Lei das Sociedades por Ações, e adicionado, caso exista, da reversão das reservas de lucros.
O valor dos dividendos contabilizado no passivo, no Balanço Patrimonial de 31/12/2020, foi, em reais:
A conta Provisões evidenciada no balanço patrimonial de uma empresa, em 31/12/2020, apresentava o saldo de R$ 1.950.000,00 com a seguinte composição:
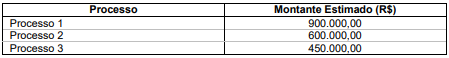
Para a elaboração do Balanço Patrimonial de 31/12/2021, a empresa obteve as seguintes novas avaliações sobre estes processos e sobre um novo processo a que a empresa está respondendo:
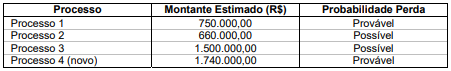
O valor total evidenciado na conta Provisões no Balanço Patrimonial de 31/12/2021 e a variação negativa no resultado de 2021
foram, respectivamente, em reais:
− Valor de custo ........................................................................ 1.400.000,00 − Ajuste ao valor recuperável (impairment) .............................. 250.000,00
O valor correspondente ao Ajuste ao valor recuperável (impairment) foi reconhecido nas demonstrações contábeis do ano de 2019.
Em 31/12/2020, a empresa realizou novamente o teste para redução ao valor recuperável (“impairment”) e obteve as seguintes informações (valores em reais):
− Valor em uso .......................................................................... 1.050.000,00 − Valor justo líquido de despesas de venda.............................. 1.000.000,00
O valor líquido desse ativo intangível que a empresa Pesquisas Sustentáveis S.A. apresentou no Balanço Patrimonial de 31/12/2020 foi, em reais:
− Prazo do empréstimo: 18 meses (vencimento em 30/05/2023).
− Taxa de juros contratada: 1,5% ao mês (regime de capitalização composta).
− Forma de pagamento: 18 parcelas iguais de R$ 127.611,56 ao final de cada mês.
− Custos de transação pagos no dia da obtenção do empréstimo: R$ 40.000,00.
− Taxa de custo efetivo da operação: 1,73% ao mês.
Assumindo a convenção comercial (meses de 30 dias corridos), a empresa deve apresentar os seguintes valores na Demonstração do Resultado de 2021 e no Balanço Patrimonial de 31/12/2021, respectivamente, em reais:
Comércio de Produtos Supérfluos S.A. − Balanços Patrimoniais em 31/12/2020 e 31/12/2021
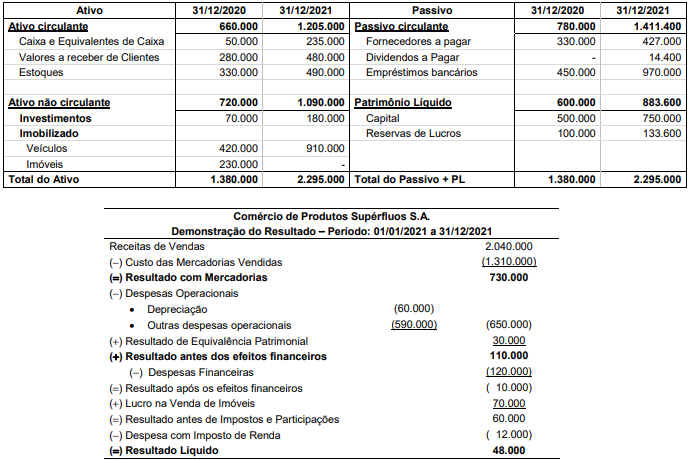
Informações adicionais referentes ao ano de 2021:
− A empresa não liquidou qualquer empréstimo e não pagou as despesas financeiras do ano.
O valor correspondente ao Caixa das Atividades Operacionais gerado (ou consumido) pela empresa no ano de 2021 foi, em reais:
Os valores reconhecidos no balanço individual (no grupo Investimentos) e no balanço consolidado (no grupo Intangíveis) da empresa Todas as Bebidas S.A., na data da aquisição, foram, respectivamente, em reais:
Ativo X Ativo Y Retorno esperado 16% 20% Desvio-padrão 8% 12%
Considerando que a empresa deseja investir no ativo menos arriscado e utiliza a medida de dispersão relativa dos ativos como referência, a alternativa a ser selecionada deve ser
Obs.: valores e percentuais arredondados para duas casas decimais
Equipamento 1 – adquirido em outubro/2021 por R$ 10.000,00; possuía valor de mercado de R$ 11.500,00 em outubro/2022; durante o período outubro/2021 a outubro/2022, gerou R$ 1.000,00 em receitas após impostos. Equipamento 2 – adquirido em outubro/2018 por R$ 6.000,00; possuía valor de mercado de R$ 5.900,00 em outubro/2022; durante o último ano (outubro/2021 a outubro/2022), gerou R$ 1.200,00 em receitas após impostos. Considerando somente as informações apresentadas, a taxa de retorno anual dos Equipamentos 1 e 2 foi, respectivamente, de
Obs.: valores e percentuais arredondados para duas casas decimais
Obs.: valores e percentuais arredondados para duas casas decimais
Receita de Vendas: R$ 58.000,00 Lucro Bruto: R$ 31.000,00 Lucro antes dos Juros e Imposto de Renda (LAJIR): R$ 14.000,00 Despesas financeiras (Juros): R$ 2.000,00 Lucro Líquido: R$ 11.000,00 Considerando somente as informações apresentadas, é correto afirmar que Obs.: valores e percentuais arredondados para duas casas decimais
Uma empresa apresentou em 31/12/2021 os seguintes saldos no Ativo e Passivo Circulantes:
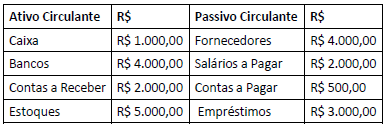
Considerando somente as informações apresentadas, é correto
afirmar que o Capital Circulante Líquido – CCL, a Necessidade de
Capital de Giro – NCG e o Saldo em Tesouraria – ST
correspondem, respectivamente, a
I. EMPRESA X: possui Patrimônio Líquido no valor de R $ 10.000,00; Ativo não Circulante correspondente a 80% do Patrimônio Líquido; e Empréstimos a Pagar de R$ 2.000,00 classificados no Passivo não Circulante; portanto, o Capital Circulante Líquido é de R$ 4.000,00.
II. EMPRESA Y: possui Ativo Circulante de R$ 350.000,00 e Passivo Circulante de R$ 384.000,00; portanto, o Capital Circulante Líquido da empresa é positivo.
É correto afirmar que
Obs.: valores e percentuais arredondados para duas casas decimais
( ) As contas operacionais ou cíclicas que compõem o Ativo e o Passivo Circulantes são aquelas que variam conforme atividade-fim da empresa, como, por exemplo, contas a receber e estoques no Ativo e fornecedores e salários a pagar no Passivo.
( ) As contas financeiras ou não cíclicas que compõem o Ativo e o Passivo Circulantes são aquelas que não possuem relações diretas com as operações normais da empresa, como, por exemplo, o caixa e aplicações de curto prazo no Ativo e empréstimos de curto prazo no Passivo.
( ) A Necessidade de Capital de Giro (NCG) ou Necessidade de Capital Circulante Líquido (NCCL) advém da incompatibilidade dos prazos de recebimento das vendas e de pagamento aos fornecedores e é calculada a partir da diferença entre o Ativo Circulante Financeiro – ACF e o Passivo Circulante Financeiro – PCF: ST = ACF – PCF.
( ) O Saldo em Tesouraria (ST) corresponde ao excedente do CCL em relação à NCG e é calculado a partir da diferença entre o Ativo Circulante Operacional (ACO) e o Passivo Circulante Operacional (PCO): NCG = ACO – PCO.
( ) O Capital Circulante Líquido (CCL) corresponde à diferença entre o Ativo Circulante (AC) e o Passivo Circulante (PC), podendo ser calculado pela equação CCL = AC – PC.
( ) O Capital Circulante Líquido representa os recursos de longo prazo – Passivo não Circulante (PnC) + Patrimônio Líquido (PL) que estão financiando o Ativo Circulante (AC), podendo ser calculado pela equação CCL = (PnC + PL) – AnC.
As afirmativas são, respectivamente,
Obs.: valores e percentuais arredondados para duas casas decimais
Receita de Vendas (líquida) R$ 15.000,00 Custo das Mercadorias Vendidas (CMV) (R$ 9.000,00) Despesas Comerciais (R$ 1.500,00) Despesas Administrativas (R$ 3.500,00) Imposto de Renda e Contribuição Social sobre o Lucro (IR e CSLL) 30%
Outras informações: Das despesas administrativas, R$ 500,00 correspondem a despesas com depreciação. A empresa não possui despesas financeiras.
Considerando somente as informações apresentadas, é correto afirmar que o Fluxo de Caixa Operacional da empresa em 2021 corresponde a
Obs.: valores e percentuais arredondados para duas casas decimais
Uma empresa apresentou ao final de 2021 as seguintes informações extraídas da Demonstração dos Fluxos de Caixa:
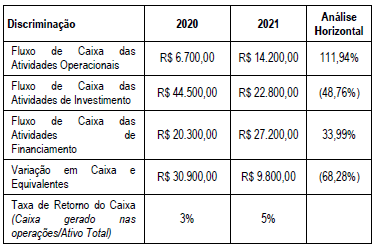
Considerando somente as informações apresentadas, analise as
afirmativas a seguir:
Obs.: valores e percentuais arredondados para duas casas decimais
I. O fluxo de caixa da empresa foi maior em 2020 como resultado essencialmente das atividades operacionais.
II. As atividades operacionais e de financiamento são as origens principais de recursos da empresa.
III. A atividade operacional é suficiente para manutenção dos negócios da empresa.
IV. Em 2021, a Taxa de Retorno do Caixa indica um período médio de 20 anos para converter o Ativo em Caixa.
É correto o que se afirma em
Aquisição de Imóveis R$ 8.900,00 Aumento de Capital em Espécie R$ 3.200,00 Aumento de Salários a Pagar R$ 2.600,00 Depreciação do período R$ 2.300,00 Pagamento de Empréstimos R$ 2.700,00 Prejuízo Líquido do Exercício R$ 3.500,00 Redução de Duplicatas a Receber R$ 3.100,00 Redução de Estoques de Mercadorias R$ 6.200,00 Redução de Fornecedores R$ 4.800,00 Venda de Veículos R$ 5.400,00
Considerando exclusivamente essas informações, os fluxos de caixa decorrentes das Atividades Operacionais, de Investimento e de Financiamento correspondem, respectivamente, a

 Conheça nossos planos