Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079339
Contabilidade Geral
A Empresa Felicidade S/A adquiriu o direito sobre
uma tecnologia, definiu que a vida útil esperada pela
utilização será de 10 anos e fará a amortização mensal. O valor pago foi de R$ 340.000,00 e, quando terminar o prazo de vida útil, o ativo não apresentará
valor para negociação. O início de utilização do direito foi em 01/01/2021 e, no final do exercício social de
2021, a empresa realizou o teste de redução ao valor
recuperável (teste de “impairment”), utilizando-se da
seguinte informação:
- Valor em uso da tecnologia: R$ 250.000,00 - Valor justo líquido das despesas de vendas da tecnologia: R$ 240.000,00
De acordo com o CPC 01 – Redução ao Valor Recuperável de Ativo –, na Demonstração do Resultado do ano de 2021 a empresa
- Valor em uso da tecnologia: R$ 250.000,00 - Valor justo líquido das despesas de vendas da tecnologia: R$ 240.000,00
De acordo com o CPC 01 – Redução ao Valor Recuperável de Ativo –, na Demonstração do Resultado do ano de 2021 a empresa
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079338
Contabilidade Geral
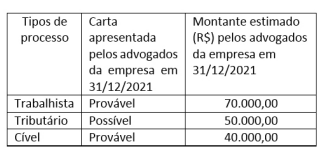
No exercício social de 2020 a empresa Felicidade S/A
apresentou na conta “provisões” o saldo contábil de
R$ 150.000,00, referente a processos trabalhistas.
Para a elaboração das demonstrações contábeis, em
31/12/2021, foram abertos processos contra a empresa Felicidade S/A, conforme quadro a seguir.
Complete as lacunas do texto.
De acordo com o CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o efeito líquido causado na Demonstração do Resultado de 2021 da empresa Felicidade S/A foi de __________ de R$__________.
A sequência que preenche corretamente as lacunas do texto é
Complete as lacunas do texto.
De acordo com o CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o efeito líquido causado na Demonstração do Resultado de 2021 da empresa Felicidade S/A foi de __________ de R$__________.
A sequência que preenche corretamente as lacunas do texto é
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079337
Contabilidade Geral
O balancete de verificação da Empresa Felicidade S/A
apresentava as seguintes contas e saldos, referentes
ao exercício de 31/12/2021:
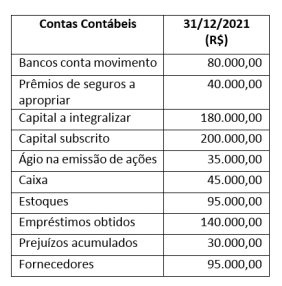
Considerando-se apenas as informações apresentadas na tabela, os valores, em reais, encontrados para o “Balancete de Verificação” e para o “Patrimônio Líquido”, em 31/12/2021, são, respectivamente,
Considerando-se apenas as informações apresentadas na tabela, os valores, em reais, encontrados para o “Balancete de Verificação” e para o “Patrimônio Líquido”, em 31/12/2021, são, respectivamente,
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079336
Contabilidade Geral
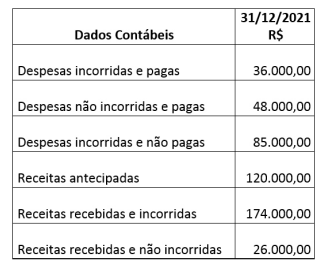
Analise a tabela a seguir.
De acordo com a NBC TG ESTRUTURA CONCEITUAL, que dispõe sobre a estrutura conceitual para relatório financeiro, o valor do resultado do exercício de acordo com o regime de competência, em 31/12/2021, está corretamente indicado em
De acordo com a NBC TG ESTRUTURA CONCEITUAL, que dispõe sobre a estrutura conceitual para relatório financeiro, o valor do resultado do exercício de acordo com o regime de competência, em 31/12/2021, está corretamente indicado em
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079335
Contabilidade Geral
Considerando-se a NBC TG 08 – Custos de Transação
e Prêmios na Emissão de Títulos e Valores Mobiliários
–, os gastos com corretagem, decorrentes da aquisição de ações de emissão própria (ações em tesouraria), devem ser registrados da seguinte forma:
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079334
Contabilidade Geral
Considerando-se a Lei 6.404/76 e suas alterações
posteriores, quando a contribuição do subscritor ultrapassar o valor nominal das ações, essa diferença
deverá ser registrada na conta contábil de
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079333
Contabilidade Geral
Tendo-se como base a Lei 6.404/76 e suas alterações
posteriores e o Manual de Contabilidade Societária,
são contas de origem credora
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079332
Contabilidade Geral
Tendo-se como base a Lei 6.404/76 e suas alterações
posteriores e o Manual de Contabilidade Societária, a
conta do ativo está corretamente indicada em
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079331
Contabilidade Geral
A Empresa Felicidade S/A apresentou os ajustes patrimoniais em 31/12/2021, conforme tabela a seguir.
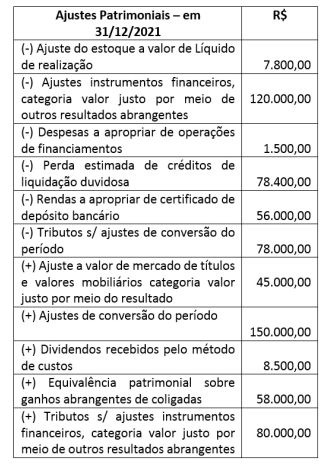
Considerando-se apenas as informações apresentadas na tabela, e de acordo com o CPC 26 (R1) – Apresentação das Demonstrações Contábeis –, sabe-se que o lucro líquido do exercício em 31/12/2021 foi de R$ 250.000,00.
É correto afirmar que o saldo da Demonstração de Resultado Abrangente, em reais, em 31/12/2021, foi de
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079330
Contabilidade Geral
Tendo-se como base os dados extraídos da Empresa
Felicidade S/A, referentes ao exercício encerrado em
31/12/2021, analise a tabela a seguir de acordo com
a NBC TG 26 (R5) – Apresentação das Demonstrações
Contábeis.
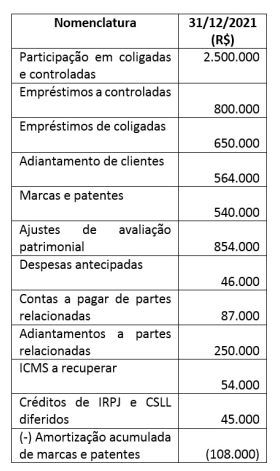
É correto afirmar que o montante do ativo não circulante, em reais, referente ao exercício encerrado em 31/12/2021, é de
É correto afirmar que o montante do ativo não circulante, em reais, referente ao exercício encerrado em 31/12/2021, é de
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079329
Contabilidade Geral
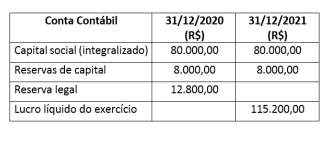
Considerando-se a Destinação do Resultado da Empresa Felicidade S/A, e tendo-se como base os saldos apresentados na tabela a seguir, referentes aos
exercícios findos em 31/12/2020 e 31/12/2021, e de
acordo com o caput e parágrafo 1º do artigo 193 da
Lei 6.404/76 e suas alterações posteriores, qual o valor, em reais, a ser constituído para a reserva legal
para o exercício findo em 31/12/2021?
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079328
Contabilidade Geral
Analise a tabela a seguir.
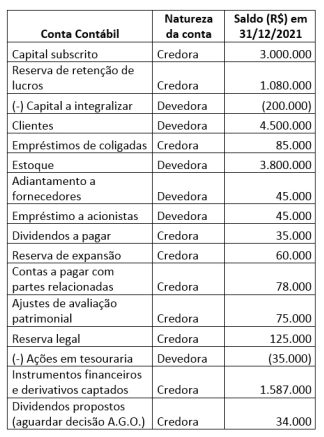
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, qual o montante do patrimônio líquido, em reais, referente ao exercício encerrado em 31/12/2021?
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, qual o montante do patrimônio líquido, em reais, referente ao exercício encerrado em 31/12/2021?
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079327
Contabilidade Geral
Os dados da tabela a seguir foram extraídos da Empresa Felicidade S/A, referente ao exercício encerrado em 31/12/2021.
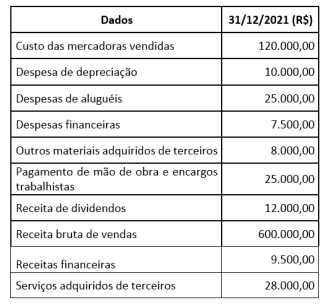
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado, qual o valor adicionado total a distribuir, em reais, referente ao exercício encerrado em 31/12/2021?
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado, qual o valor adicionado total a distribuir, em reais, referente ao exercício encerrado em 31/12/2021?
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079326
Contabilidade Geral
Considerando-se as informações da tabela, responda
à questão a seguir com base nos dados extraídos da
Empresa Felicidade S/A.
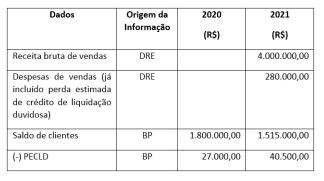
De acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa e por meio do método direto – qual o montante, em reais, da atividade operacional no ano de 2021?
De acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa e por meio do método direto – qual o montante, em reais, da atividade operacional no ano de 2021?
Ano: 2022
Banca:
IDECAN
Órgão:
PC-BA
Prova:
IDECAN - 2022 - PC-BA - Perito Criminal de Polícia Civil |
Q2079237
Contabilidade Geral
Após o reconhecimento como ativo, o item do ativo imobilizado
cujo valor justo possa ser mensurado confiavelmente deve ser
apresentado pelo seu valor reavaliado, correspondente ao seu
valor justo na data da reavaliação menos qualquer
depreciação e perda por redução ao valor recuperável
acumuladas subsequentes. Sobre o tema, atribua V para item
verdadeiro e F para item falso:
( ) A reavaliação deve ser realizada com suficiente regularidade para assegurar que o valor contábil do ativo não difira materialmente daquele que seria determinado, utilizando-se seu valor justo na data das demonstrações contábeis. ( ) Os itens de cada classe do ativo imobilizado devem ser reavaliados de forma assíncrona, a fim de que a reavaliação seletiva de ativos e a divulgação de montantes nas demonstrações contábeis sejam uma combinação de custos e valores, em datas diferentes. ( ) Se o valor contábil da classe do ativo aumentar em virtude da reavaliação, esse aumento deve ser contabilizado diretamente à conta de reserva de reavaliação. No entanto, o aumento deve ser reconhecido no resultado do período quando se tratar da reversão de decréscimo por reavaliação do mesmo ativo anteriormente reconhecido no resultado. ( ) Se o valor contábil da classe do ativo diminuir em virtude da reavaliação, essa diminuição deve ser reconhecida no resultado do período. No entanto, se houver saldo de reserva de reavaliação, a diminuição do ativo deve ser contabilizada diretamente à conta de reserva de reavaliação até o limite de qualquer saldo existente na reserva de reavaliação referente àquela classe de ativo. ( ) Aumentos ou diminuições de reavaliação relativa a ativos individuais dentro de uma classe do ativo imobilizado devem ser contrapostos uns com os outros dentro das diferentes classes.
Respondidos os itens, a sequência correta no sentido de cima para baixo é:
Q2078726
Contabilidade Geral
Texto associado

Analise o balanço patrimonial levantado pela empresa
XPTOZ Ltda., em 31 de março de 2022, e responda à questão.
Assinale a alternativa que apresenta o valor do lucro
líquido, em reais, da empresa XPTOZ Ltda., em 31 de
março de 2022.
Q2078725
Contabilidade Geral
Texto associado
Analise o balanço patrimonial levantado pela empresa
XPTOZ Ltda., em 31 de março de 2022, e responda à questão.
Assinale a alternativa que contém, em reais, o valor do Ativo
Total, da empresa XPTOZ Ltda., em 31 de março de 2022.
Q2078723
Contabilidade Geral
Dentre as alternativas, assinale aquela que representa a
conta redutora de Ativo.
Q2075296
Contabilidade Geral

Considerando que, em 31 de março de 2022, o estoque
tinha saldo de R$ 60.000,00, as compras de mercadorias
realizadas no trimestre totalizaram, em reais:
Q2075295
Contabilidade Geral
O ativo circulante totaliza, no período, em R$:

 Conheça nossos planos