Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ano: 2026
Banca:
FADESP
Órgão:
SEFAZ-PA
Prova:
FADESP - 2026 - SEFAZ-PA - Analista Contábil da Administração Estadual |
Q3964273
Contabilidade Geral
A Cia Vitória Régia iniciou suas atividades em março de 2024 (caso hipotético). Durante o mês de março,
a empresa realizou as seguintes atividades:
1. Assinatura do contrato de aluguel do imóvel, no valor de R$ 50.000,00 mensal, onde irá funcionar a sede da empresa, a partir de abril/2024.
2. Integralização total do capital social, em moeda corrente, no montante de R$ 1.000.000,00. 3. Abertura de conta corrente no Banco Solidário, para depósito bancário do valor do capital social.
3. Aquisição, à vista, de mercadorias para revenda, no montante de R$ 500.000,00.
4. Solicitação de orçamento para aquisição de móveis, a prazo, para o funcionamento da empresa, no montante de R$ 50.000,00.
5. Contratação de funcionários do departamento administrativo e de vendas, resultando em contrato de mão de obra no montante de R$150.000,00, mensal para início em abril/2024.
6. Aquisição de terreno, por meio de financiamento bancário, no montante de R$ 300.000,00.
Considerando somente as atividades descritas acima, podemos inferir que, no final do mês de março,
Ano: 2026
Banca:
FADESP
Órgão:
SEFAZ-PA
Provas:
FADESP - 2026 - SEFAZ-PA - Analista Contábil da Administração Estadual
|
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Administração |
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Ciências Econômicas |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Psicologia |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Arquitetura e Urbanismo |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Civil |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Elétrica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Mecânica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Serviço Social |
Q3964272
Contabilidade Geral
A Cia Brasil Novo S.A comercializa equipamentos eletrônicos com garantia legal de 12 meses, cobrindo
defeitos de fabricação. Com base em dados históricos e expectativas atualizadas, a administração estimou,
para o exercício social de 2025, os seguintes cenários relacionados aos produtos vendidos:
• 70% dos equipamentos não apresentarão defeitos;
• 20% apresentarão defeitos leves, cujo custo total estimado de reparação seria de R$ 900.000,00, caso ocorressem em todos os produtos;
• 10% apresentarão defeitos graves, cujo custo total estimado de reparação seria de R$ 3.000.000,00, caso ocorressem em todos os produtos.
Considerando as orientações do CPC 25, especialmente no que se refere à mensuração de provisões quando envolvem grande população de itens, a Cia Brasil Novo S.A. deve reconhecer, em 31/12/2025, uma provisão para garantias no valor de
Ano: 2026
Banca:
FADESP
Órgão:
SEFAZ-PA
Provas:
FADESP - 2026 - SEFAZ-PA - Analista Contábil da Administração Estadual
|
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Administração |
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Ciências Econômicas |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Psicologia |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Arquitetura e Urbanismo |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Civil |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Elétrica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Mecânica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Serviço Social |
Q3964271
Contabilidade Geral
A Cia Marituba S.A, em 31/12/2024, realiza o teste de recuperabilidade de uma unidade geradora de
caixa (UGC) composta por ativos industriais. No processo do teste de recuperabilidade, foram apurados os
seguintes valores para a respectiva UGC:
• Valor justo líquido de despesa de venda: R$ 4.800.000,00
• Valor em uso: R$ 5.200.000,00
• Valor contábil da UGC: R$ 5.500.000,00
• Valor histórico da UGC: R$ 7.800.000,00
Com base no conceito de valor recuperável definido no CPC 01 (R1), é correto afirmar que o valor recuperável dessa unidade geradora de caixa (UGC) é
Ano: 2026
Banca:
FADESP
Órgão:
SEFAZ-PA
Provas:
FADESP - 2026 - SEFAZ-PA - Analista Contábil da Administração Estadual
|
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Administração |
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Ciências Econômicas |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Psicologia |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Arquitetura e Urbanismo |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Civil |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Elétrica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Mecânica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Serviço Social |
Q3964270
Contabilidade Geral
A Comercial Portel Ltda, durante o mês de junho de 2025, incorreu nos seguintes fatos que afetaram seu
caixa e equivalente de caixa:
1. Aquisição, à vista, de móveis destinados ao uso em sua loja.
2. Recebimento de valores provenientes de clientes, relativos às vendas de mercadorias.
3. Integralização de capital em dinheiro, realizada pelos proprietários da entidade.
4. Concessão, à vista, de empréstimo a outra entidade, com vencimento superior a doze meses.
5. Pagamento de principal de empréstimo bancário anteriormente contratado.
Considerando as disposições do Pronunciamento Técnico CPC 03 (R2) – Demonstração dos Fluxos de Caixa –, a Comercial Portel Ltda deveria classificar, respectivamente, esses fatos em:
Ano: 2026
Banca:
FADESP
Órgão:
SEFAZ-PA
Provas:
FADESP - 2026 - SEFAZ-PA - Analista Contábil da Administração Estadual
|
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Administração |
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Ciências Econômicas |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Psicologia |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Arquitetura e Urbanismo |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Civil |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Elétrica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Mecânica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Serviço Social |
Q3964269
Contabilidade Geral
A Cia Salva Terra S.A, do setor industrial, adquiriu, em 02/01/2024, um equipamento complexo composto
por diferentes partes relevantes, com padrões distintos de consumo de benefícios econômicos. O
equipamento foi reconhecido incialmente como Ativo Imobilizado, pelo seu custo total. Em 02/01/2025, uma
das partes relevantes do equipamento foi substituída integralmente, sendo essa parte responsável por
parcela significativa do custo originalmente reconhecido. A substituição aumentou a eficiência operacional
do equipamento, mas não alterou sua capacidade produtiva total.
Considerando as disposições do CPC 27 – Ativo Imobilizado, quanto ao tratamento contábil aplicável à substituição ocorrida em 02/01/2025, o contador da Cia Salva Terra S.A deverá observar que
Considerando as disposições do CPC 27 – Ativo Imobilizado, quanto ao tratamento contábil aplicável à substituição ocorrida em 02/01/2025, o contador da Cia Salva Terra S.A deverá observar que
Ano: 2026
Banca:
FADESP
Órgão:
SEFAZ-PA
Provas:
FADESP - 2026 - SEFAZ-PA - Analista Contábil da Administração Estadual
|
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Administração |
FADESP - 2026 - SEFAZ-PA - Analista do Tesouro Estadual - Ciências Econômicas |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Psicologia |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Arquitetura e Urbanismo |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Civil |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Elétrica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Infraestrutura - Engenharia Mecânica |
FADESP - 2026 - SEFAZ-PA - Analista Fazendário de Saúde Ocupacional - Serviço Social |
Q3964268
Contabilidade Geral
A Cia Abaetetuba S.A elaborou suas demonstrações contábeis em conformidade com as normas emitidas
pelo Comitê de Pronunciamentos Contábeis (CPC), adotando integralmente os conceitos definidos no CPC
00 (R2) – Estrutura Conceitual para Relatório Financeiro. A gestão da Cia Abaetetuba S.A, ao realizar a
análise de determinados eventos e posições patrimoniais, teve dúvidas quanto à correta classificação de
alguns itens entre Ativo, Passivo e Patrimônio Líquido, especialmente em razão da existência de incertezas,
das condições contratuais e da distinção entre forma jurídica e essência econômica. Para esclarecer essas
dúvidas, a gestão deverá levar em consideração que
Q3962920
Contabilidade Geral
A NBC TG 26 estabelece como as informações contábeis devem ser organizadas, apresentadas e divulgadas por meio das
demonstrações contábeis das entidades. Acerca das notas explicativas, está correto o que se afirma em:
Q3962919
Contabilidade Geral
Assinale a alternativa que, de acordo com a NBC PG 100, apresenta a atitude a ser adotada pelo profissional contábil, quando
houver risco ao cumprimento dos princípios fundamentais de ética para os profissionais da contabilidade.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961398
Contabilidade Geral
Uma companhia aberta, que detém participações em
coligadas avaliadas pelo MEP, apurou lucro líquido de
R$ 1.000.000, dos quais R$ 400.000 referem-se a ganho por
equivalência patrimonial. A administração destinou R$ 300.000
para a reserva de lucros a realizar, alegando que apenas as
variações monetárias de ativos de longo prazo (R$ 100.000)
compunham o lucro não realizado financeiramente.
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir que
Nessa situação hipotética, considerando a legislação vigente, o auditor deve concluir que
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961396
Contabilidade Geral
Na auditoria do ativo intangível, o auditor deverá recomendar o
estorno de ágio (goodwill) quando este for decorrente de
valorização gerada internamente pela própria empresa, pois tais
ativos
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961395
Contabilidade Geral
Ao auditar a conta de investimentos em coligadas avaliados pelo
método de equivalência patrimonial (MEP), o auditor deve
assegurar que os lucros não realizados em vendas entre partes
relacionadas sejam
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961393
Contabilidade Geral
Considere que, ao auditar o aumento do capital social, o auditor
tenha verificado que a integralização ocorrera mediante a entrega
de imóveis sem o respectivo laudo de avaliação. Nesse caso, esse
achado de auditoria compromete a conta do patrimônio
líquido (PL) e indica
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961391
Contabilidade Geral
Considere que, durante a auditoria das contas de resultado, tenha
sido identificado que a empresa adotara o regime de caixa para
despesas antecipadas de seguros anuais. Nessa situação, sob a
perspectiva da auditoria, tal prática resulta em
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961389
Contabilidade Geral
No exame do ativo, o auditor notou um contrato de mútuo
usual na exploração do objeto da companhia concedido a
empresa coligada com vencimento em 90 dias.
Nesse caso, para a fidedignidade do balanço patrimonial da coligada, esse ativo da investidora deverá ser classificado como
Nesse caso, para a fidedignidade do balanço patrimonial da coligada, esse ativo da investidora deverá ser classificado como
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos complementares |
Q3961385
Contabilidade Geral
Assinale a opção que indica o evento contábil que tem a
capacidade de provocar o suprimento de disponibilidades sem
que haja comprovação quanto à efetiva entrega dos recursos
financeiros.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961319
Contabilidade Geral
Assinale a opção correta a respeito de um critério contábil
aplicável à consolidação de demonstrações contábeis.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961318
Contabilidade Geral
Com base na Resolução CFC n.º 1.151/2009, que trata do ajuste a
valor presente, julgue os itens a seguir.
I. O procedimento de ajuste a valor presente é exigido apenas em relação aos elementos integrantes do ativo e do passivo que decorram de operações de longo prazo.
II. A abordagem a ser utilizada para a apropriação em resultado dos juros advindos do ajuste a valor presente é o método dos juros efetivos.
III. A aplicação do conceito de valor presente deve ser associada à mensuração de ativos e passivos na qual se considere, entre outros fatores, o preço para suportar a incerteza inerente aos fluxos de caixa (prêmios de risco).
Assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961317
Contabilidade Geral
Ao final do período de reporte, uma companhia
identificou que uma máquina industrial de sua propriedade
apresentava indícios de ter sofrido desvalorização. Para testar se
a desvalorização de fato ocorreu e avaliar a necessidade de
promover ajustes no valor contábil da referida máquina
industrial, a empresa coletou as seguintes informações,
relacionadas à máquina industrial ao final do período de reporte.
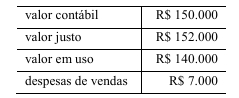
Diante dessa situação hipotética, é correto afirmar que, ao final do período de reporte, o valor contábil da máquina industrial
Diante dessa situação hipotética, é correto afirmar que, ao final do período de reporte, o valor contábil da máquina industrial
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961316
Contabilidade Geral
Cada uma das próximas opções apresenta uma situação
hipotética. Com base na Resolução CFC n.º 1.303/2010, assinale
a opção em que a situação descrita enseja o reconhecimento
contábil de um ativo intangível.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RN
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-RN - Auditor Fiscal de Receitas Estaduais - conhecimentos especificos |
Q3961315
Contabilidade Geral
Uma companhia aberta adquiriu um imóvel para uso,
tendo arcado com os seguintes gastos.
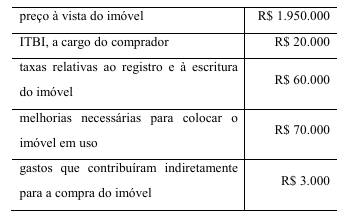
Considerando que o valor residual do imóvel seja de R$ 600.000 e que sua vida útil estimada seja de 30 anos, assinale a opção que apresenta o valor da depreciação contábil anual do imóvel, de acordo com o método linear.
Considerando que o valor residual do imóvel seja de R$ 600.000 e que sua vida útil estimada seja de 30 anos, assinale a opção que apresenta o valor da depreciação contábil anual do imóvel, de acordo com o método linear.

 Conheça nossos planos