Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Acerca dos componentes do patrimônio líquido, julgue os itens a seguir.
I Até que a companhia complete 20% do capital social, é facultado a ela destinar 5% do lucro líquido do exercício para a constituição de reserva legal.
II A conta de ajustes de avaliação patrimonial é a contrapartida de variações do valor justo de elementos patrimoniais que não possam ser imediatamente reconhecidas como resultado do exercício e, em alguns casos, de variações do valor justo que não transitarão jamais pelo resultado do exercício.
III Parte do lucro do exercício da companhia poderá ser retida e destinada a constituição ou reforço de reserva de lucros para expansão, desde que tal medida seja justificada pelo orçamento de capital da companhia, proposta pela administração e aprovada pela assembleia.
IV A companhia poderá recomprar ações de sua emissão, desde que as destine à ampliação do capital, devendo registrar essa operação na conta ações em tesouraria.
Estão certos apenas os itens
Certa entidade assinou um contrato de importação de determinado equipamento produtivo, a ser pago no momento de seu desembarque no porto. Nessa transação, o exportador estrangeiro concedeu à entidade significativo desconto no momento da aquisição, sob a condição de que o contrato seja irretratável. O desembarque está previsto para ocorrer em 90 dias.
Nessas condições, a empresa deve fazer um registro contábil
Suponha que o rol de contas a seguir tenha sido extraído do balancete patrimonial de uma entidade.
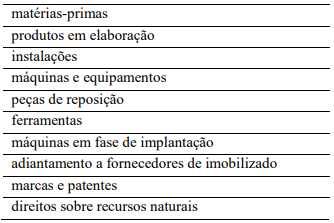
Assinale a opção que indica o número de contas do ativo imobilizado em operação integrantes do rol apresentado.
Uma empresa prestou serviços em dezembro de 2025, faturou em janeiro de 2026 e recebeu em fevereiro de 2026.
Considerando essa situação hipotética, assinale a opção em que é corretamente apresentado o momento em que a receita em questão deve ser reconhecida, de acordo com o regime de competência.
Durante os anos seguintes, ocorreram os seguintes eventos:
Ano 1
• Lucro líquido da W S.A.: R$ 300.000,00
• Dividendos distribuídos pela W S.A.: R$ 50.000,00
Ano 2
• Em 01/07/X2, a Z S.A. vendeu 10% de sua participação em W S.A., pelo valor de R$ 200.000,00
• Lucro líquido da W S.A. em X2: R$ 400.000,00
• Dividendos distribuídos pela W S.A. em X2: R$ 60.000,00
Diante do exposto, qual é o acréscimo ocorrido na Demonstração do Resultado do Exercício no ano 2, em decorrência desse investimento?
1. Software de gestão administrativa (ERP) adquirido por R$ 1.200.000,00 em janeiro de 2024, utilizado de forma independente em toda a companhia.
2. Software operacional que controla o funcionamento de um supercomputador de alto desempenho adquirido por R$ 3.500.000,00, adquirido em abril de 2024. Sem esse software, o equipamento não pode operar.
3. Aplicativo mobile desenvolvido internamente pela empresa para ser comercializado, com custos capitalizados de R$ 800.000,00, finalizado em dezembro de 2024.
4. Licença de antivírus anual adquirida por R$ 50.000,00, em janeiro de 2024.
Com base nas normas contábeis, as corretas classificações contábeis desses itens no momento da elaboração das demonstrações contábeis são, respectivamente,

 Conheça nossos planos