Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.305 questões


Q2276977
Contabilidade Geral
Uma determinada indústria apresentou as seguintes informações extraídas de suas demonstrações contábeis dos exercícios findos em 31/12/2021 e em 31/12/2022:
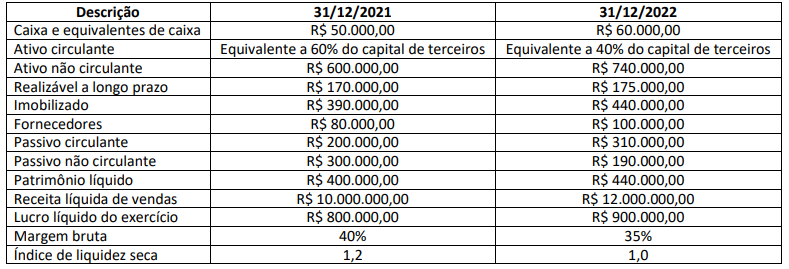
Considerando exclusivamente as informações apresentadas, analise as afirmativas a seguir.
I. Em 31/12/2021, o saldo dos estoques é de R$ 60.000,00 e o prazo médio de renovação dos estoques é de 3 a 6 dias.
II. Avaliando a evolução dos saldos das contas contábeis de 31/12/2021 para 31/12/2022, houve aumento do saldo da rubrica imobilizado. Contudo, a representatividade do saldo dessa rubrica em relação ao saldo do Ativo não circulante é menor em 31/12/2022, quando comparada à representatividade em 31/12/2021.
III. O índice de liquidez imediata em 31/12/2022 é superior ao índice de liquidez imediata em 31/12/2021. Esse aumento foi influenciado pelo acréscimo do saldo da rubrica caixa e equivalentes de caixa ocorrido em 31/12/2022.
IV. O índice de liquidez corrente em 31/12/2022 é menor que o índice de liquidez corrente em 31/12/2021.
V. Em 31/12/2022, o índice de liquidez geral é 0,75.
Está correto o que se afirma apenas em
Q2276790
Contabilidade Geral
“A entidade, sob a forma jurídica de sociedade por ações com capital aberto, e outras entidades que a lei assim
estabelecer, devem apresentá-lo(la) como parte das demonstrações contábeis divulgadas ao final de cada exercício
social, sendo recomendada sua elaboração por todas as entidades que divulgam demonstrações contábeis. Seu objetivo é municiar os usuários das informações contábeis úteis, para que seja possível avaliar o valor da riqueza gerada
pela companhia e sua distribuição entre os elementos que contribuíram para a sua geração, como empregados, financiadores, acionistas, governo, dentre outros, bem como a parcela da riqueza não distribuída.” O conceito trata-se de:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276425
Contabilidade Geral
Julgue o próximo item, relativos aos investimentos em
coligadas e controladas.
O investimento em coligadas e controladas deve ser reconhecido inicialmente pelo custo, devendo o valor contábil do investimento ser ajustado de modo a refletir os lucros ou prejuízos gerados pela investida após o reconhecimento inicial do investimento pela investidora.
O investimento em coligadas e controladas deve ser reconhecido inicialmente pelo custo, devendo o valor contábil do investimento ser ajustado de modo a refletir os lucros ou prejuízos gerados pela investida após o reconhecimento inicial do investimento pela investidora.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276423
Contabilidade Geral
A respeito dos indicadores utilizados para a análise das
demonstrações contábeis, julgue o item seguinte.
A venda de mercadorias à vista, com lucro, é um evento que não afeta os indicadores de endividamento de uma empresa comercial.
A venda de mercadorias à vista, com lucro, é um evento que não afeta os indicadores de endividamento de uma empresa comercial.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276422
Contabilidade Geral
Com relação aos elementos das demonstrações contábeis, julgue o item a seguir.
As receitas oriundas da prestação de serviços a terceiros devem ser reconhecidas na proporção em que se der o ingresso dos recursos cobrados pelos serviços prestados.
As receitas oriundas da prestação de serviços a terceiros devem ser reconhecidas na proporção em que se der o ingresso dos recursos cobrados pelos serviços prestados.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276421
Contabilidade Geral
Com relação aos elementos das demonstrações contábeis, julgue o item a seguir.
A distribuição de dividendos aos acionistas deve ser registrada a débito de uma conta de despesa e a crédito de uma conta de passivo.
A distribuição de dividendos aos acionistas deve ser registrada a débito de uma conta de despesa e a crédito de uma conta de passivo.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276420
Contabilidade Geral
Com relação aos elementos das demonstrações contábeis, julgue o item a seguir.
No balanço patrimonial, um imóvel adquirido por uma empresa industrial com o intuito de auferir receitas de aluguel deve ser classificado no ativo não circulante, no subgrupo investimentos.
No balanço patrimonial, um imóvel adquirido por uma empresa industrial com o intuito de auferir receitas de aluguel deve ser classificado no ativo não circulante, no subgrupo investimentos.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276413
Contabilidade Geral
Julgue o próximo item, relativos aos conceitos de projeto de investimento, indicadores econômicos de projetos e sua utilização para tomada de decisão.
As empresas, de modo geral, têm interesse em deduzir o máximo no menor tempo possível, mas o fisco estabelece prazos mínimos para a depreciação (vida útil legal) e, no Brasil, por enquanto, aceitam-se métodos de depreciação que levem a deduções maiores que a obtida pela depreciação linear.
As empresas, de modo geral, têm interesse em deduzir o máximo no menor tempo possível, mas o fisco estabelece prazos mínimos para a depreciação (vida útil legal) e, no Brasil, por enquanto, aceitam-se métodos de depreciação que levem a deduções maiores que a obtida pela depreciação linear.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276398
Contabilidade Geral
Texto associado
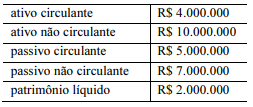
A tabela a seguir exibe as informações apresentadas no
balanço patrimonial da empresa Alfa Ltda.
No balanço patrimonial, a Alfa Ltda. também informou
que não teve receitas diferidas registradas.
Com base na situação hipotética precedente, julgue o item que se segue.
O debt ratio da empresa Alfa Ltda. é inferior a 0,8.
O debt ratio da empresa Alfa Ltda. é inferior a 0,8.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Gestão Econômico-Financeira |
Q2276397
Contabilidade Geral
Texto associado
A tabela a seguir exibe as informações apresentadas no
balanço patrimonial da empresa Alfa Ltda.
No balanço patrimonial, a Alfa Ltda. também informou
que não teve receitas diferidas registradas.
Com base na situação hipotética precedente, julgue o item que se segue.
O índice de garantia do capital de terceiros é igual a 6.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275370
Contabilidade Geral
Relativamente à mensuração de itens patrimoniais ao valor justo, julgue o item seguinte.
Devido à inexistência de mercados ativos, para a maioria dos itens patrimoniais, a avaliação a valor justo deve priorizar os preços ajustados.
Devido à inexistência de mercados ativos, para a maioria dos itens patrimoniais, a avaliação a valor justo deve priorizar os preços ajustados.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275369
Contabilidade Geral
Relativamente à mensuração de itens patrimoniais ao valor justo, julgue o item seguinte.
Por razões conceituais, valor justo não se confunde com custo de reposição ou substituição de um bem.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275368
Contabilidade Geral
Relativamente à mensuração de itens patrimoniais ao valor justo, julgue o item seguinte.
Valor justo é o preço que seria recebido ou pago, na data da mensuração, pela venda de um ativo ou transferência de um passivo entre participantes do mercado independentes entre si, desconsiderados os possíveis custos de transação.
Valor justo é o preço que seria recebido ou pago, na data da mensuração, pela venda de um ativo ou transferência de um passivo entre participantes do mercado independentes entre si, desconsiderados os possíveis custos de transação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275367
Contabilidade Geral
Com relação a algumas das demonstrações contábeis previstas na legislação e nas normas brasileiras, bem como a pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
A demonstração de mutações do patrimônio líquido deve evidenciar, entre outras informações, os dividendos totais do período e o valor dos dividendos por ação.
A demonstração de mutações do patrimônio líquido deve evidenciar, entre outras informações, os dividendos totais do período e o valor dos dividendos por ação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275366
Contabilidade Geral
Com relação a algumas das demonstrações contábeis previstas na legislação e nas normas brasileiras, bem como a pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Caso a entidade apresente as movimentações em outros resultados abrangentes como parte da demonstração de mutações do patrimônio líquido, ela estará dispensada de apresentar, à parte, uma demonstração de outros resultados abrangentes.
Caso a entidade apresente as movimentações em outros resultados abrangentes como parte da demonstração de mutações do patrimônio líquido, ela estará dispensada de apresentar, à parte, uma demonstração de outros resultados abrangentes.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275365
Contabilidade Geral
Com relação a algumas das demonstrações contábeis previstas na legislação e nas normas brasileiras, bem como a pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Conforme o CPC 26, o resultado da venda de bens do ativo imobilizado é evidenciado, na demonstração do resultado do exercício, como resultado não operacional.
Conforme o CPC 26, o resultado da venda de bens do ativo imobilizado é evidenciado, na demonstração do resultado do exercício, como resultado não operacional.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275364
Contabilidade Geral
Com relação a algumas das demonstrações contábeis previstas na legislação e nas normas brasileiras, bem como a pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
A demonstração do resultado abrangente é composta por todas as mutações sofridas pelo patrimônio líquido, exceto as transações de capital com os sócios.
A demonstração do resultado abrangente é composta por todas as mutações sofridas pelo patrimônio líquido, exceto as transações de capital com os sócios.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275363
Contabilidade Geral
Com relação a algumas das demonstrações contábeis previstas na legislação e nas normas brasileiras, bem como a pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Constitui procedimento indispensável ao levantamento da demonstração das mutações do patrimônio líquido a conciliação dos saldos dos componentes desse grupo patrimonial no início e no final do período.
Constitui procedimento indispensável ao levantamento da demonstração das mutações do patrimônio líquido a conciliação dos saldos dos componentes desse grupo patrimonial no início e no final do período.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275362
Contabilidade Geral
Com relação a algumas das demonstrações contábeis previstas na legislação e nas normas brasileiras, bem como a pronunciamentos
do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Na demonstração do resultado do exercício, as receitas com juros devem ser segregadas das demais receitas para fins de evidenciação.
Na demonstração do resultado do exercício, as receitas com juros devem ser segregadas das demais receitas para fins de evidenciação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
DATAPREV
Prova:
CESPE / CEBRASPE - 2023 - DATAPREV - Analista de Tecnologia da Informação - Perfil: Contabilidade |
Q2275361
Contabilidade Geral
No que se refere à demonstração de fluxos de caixa pelos métodos direto e indireto, julgue o próximo item.
Valores mantidos pela empresa em moedas estrangeiras não se caracterizam como equivalente de caixa, devido ao risco imprevisível de oscilação de valor.
Valores mantidos pela empresa em moedas estrangeiras não se caracterizam como equivalente de caixa, devido ao risco imprevisível de oscilação de valor.

 Conheça nossos planos