Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.305 questões


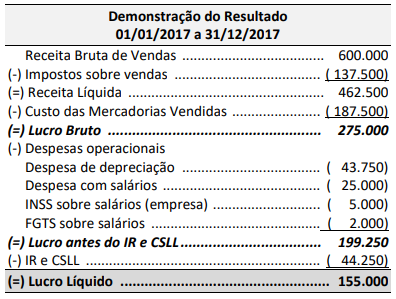
Sabendo-se que o valor dos tributos recuperáveis referentes aos produtos comercializados em 2017 foi R$ 33.750,00, o valor adicionado total gerado pela empresa no período foi,
• Vendas à vista: R$ 1.000.000,00
• Vendas a prazo: R$ 1.320.000,00
A data de vencimento das vendas a prazo será em 01/12/2023 e a empresa praticava, na data da venda, a taxa de juros de 0,398% ao mês (equivalente a 4,88% ao ano e a 10% em dois anos) para suas vendas a prazo.
Na Demonstração do Resultado do ano de 2021 a empresa deveria reconhecer, em decorrência das vendas efetuadas em 01/12/2021:
• Data da aquisição: 30/06/2019
• Valor pago pelo equipamento R$ 4.000.000,00
• Vida útil definida pela empresa: 8 anos
• O valor residual esperado para venda do equipamento, no final do prazo de vida útil definido pela empresa, era R$ 640.000,00
Em 31/12/2021, a empresa vendeu o equipamento, à vista, por R$2.980.000,00. Sabendo que a empresa adota o método das cotas constantes para cálculo da depreciação, o resultado apurado na venda do equipamento, evidenciado na Demonstração do Resultado de 2021, foi:
• Pagamento ao fornecedor: R$ 219.000,00
• Pagamento de frete para transporte das mercadorias até a empresa: R$ 3.000,00
• Pagamento de seguro para o transporte até o depósito: R$ 2.000,00
Nos diversos pagamentos efetuados estão incluídos tributos recuperáveis no valor de R$ 23.000,00 e tributos não recuperáveis no valor de R$ 16.000,00.
No dia 10/12/2020 a empresa vendeu todas estas mercadorias pelo valor líquido de R$ 405.000,00 e pagou R$ 4.500,00 de comissão para os vendedores e R$ 7.000,00 de frete para entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Mercadorias Populares S.A., especificamente em relação à compra e venda das mercadorias citadas, foi,
• Lucro líquido de 2020: R$ 4.000.000,00
• Dividendos distribuídos e pagos em 2020: R$ 1.000.000,00
Com base nestas informações é correto afirmar que:
O valor empregado em uma construção, assim como o valor de uma patente que a organização possua, pode sofrer amortização.
Em termos contábeis, a depreciação pode ser classificada como despesa ou como custo.
O valor residual de um bem se refere ao somatório de suas perdas parciais de valor ao longo de seu uso.
No método de depreciação por quotas crescentes, considera-se o menor desgaste para um bem no começo de sua vida útil, e o maior desgaste desse bem, ao final deste período.
Julgue o item subsequente, relativos a depreciações, alterações e baixas de bem.
A baixa de um bem se refere à sua inclusão no ativo
imobilizado.
Ainda que sofram depreciação, os bens sempre conservarão seu valor residual, razão pela qual não há previsão de perda total para bens patrimoniais.
Ao se avaliar o valor de um bem, pode-se optar pelo valor justo, que indica o valor presente de seus fluxos de caixa futuros.
Caso um bem seja recebido por doação, o registro contábil será dispensado, devido à ausência de custos associados à aquisição.
Os dados apresentados a seguir contextualizam a questão. Leia-os atentamente.
Considere que, no exercício do ano de 2022, o Estado de Canarinho tenha efetuado as seguintes transações, não havendo direitos anteriores registrados em seu Balanço Patrimonial em 31/12/2021:
I. Recebimento de um imóvel da União, no valor de R$ 26.750,00.
II. Arrecadação de transferências do Fundo de Participação dos Estados (FPE), no valor de R$ 52.200,00.
III. Contratação de empréstimos por Antecipação de Receita Orçamentária (ARO), no valor de R$ 10.000,00, quitados dentro do exercício, com pagamento de juros de R$ 1.000,00.
IV. Contratação de uma obra para construção de uma escola estadual, no valor total de R$ 200.000,00, sendo 50% empenhados no exercício. Do valor empenhado, 70% foi liquidado, e do valor liquidado, 80% foi pago em 2022.
V. Lançamento de taxas por serviços prestados, no valor de R$ 15.000,00, sendo arrecadados no exercício 80% desse valor.
VI. Baixa de um veículo sinistrado por incêndio, no valor de R$ 21.000,00.
VII. Receita Patrimonial lançada no valor de R$ 18.000,00, sendo 50% arrecadados no exercício.
VIII. Arrecadação de imposto sobre a propriedade de veículos automotores, no montante de R$ 40.000,00.
IX. Empenho de despesas correntes com pessoal e encargos, no valor de R$ 45.000,00, sendo integralmente liquidadas no exercício, e 80% pagas.
X. Recebimento de depósitos em caução para garantia de execução contratual, no valor de R$ 15.000,00.
XI. Arrecadação de receitas industriais, no valor de R$ 16.000,00.
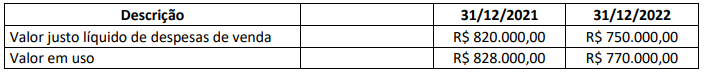
Considerando estas informações e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que os valores contábeis líquidos do equipamento em 31/12/2021 e em 31/12/2022 foram, respectivamente:
• Lucro líquido do exercício: R$ 1.200.000,00;
• Ajustes de avaliação patrimonial: R$ 150.000,00 (saldo credor);
• Distribuição de dividendos: R$ 800.000,00; e,
• Constituição de reservas de lucros: R$ 400.000,00.
Informações adicionais:
Em 2022, a investida ABC Metalúrgica S/A vendeu para a investidora Usinagem de Estruturas S/A, por R$ 150.000,00, produtos que lhe custaram R$ 100.000,00. Os tributos que incidiram sobre o lucro dessa venda foram de 30%. Esses produtos não foram comercializados com terceiros pela investidora Usinagem de Estruturas S/A e permaneciam contabilizados em seus estoques, em 31/12/2022.
Com base exclusivamente nas informações apresentadas, considerando o disposto na NBC TG 18 (R3) – Investimento em Coligada, em Controlada e em Empreendimento Controlado em Conjunto, o valor da receita de equivalência patrimonial contabilizado no resultado da investidora Usinagem de Estruturas S/A, no exercício de 2022, corresponde a:
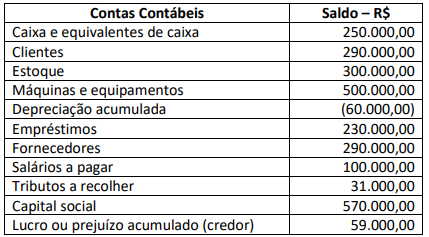
Antes do término do exercício social, a sociedade empresária realizou algumas transações em 31/12/2022; analise-as.
1. Captação de recursos mediante emissão de debêntures no valor de R$ 1.000.000,00, com vencimento e pagamento em parcela única ao final de dez anos, com incidência de taxa de juros de 15% ao ano. Para emissão e colocação das debêntures no mercado, a sociedade empresária incorreu em custos de transação no valor de R$ 50.000,00. Devido às condições financeiras vantajosas, houve grande demanda para a compra dos títulos e a sociedade empresária conseguiu obter valor superior ao desejado, recebendo prêmio de R$ 130.000,00 na data da emissão das debêntures.
2. Compra de um veículo de R$ 120.000,00, financiado em vinte prestações mensais de R$ 8.000,00.
3. Desconto de uma duplicata com valor nominal de R$ 20.000,00, com vencimento em sessenta dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 2.000,00.
4. A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 30.000,00.
5. Contratação de apólice de seguro para máquinas e equipamentos, com vigência de trinta e seis meses. O prêmio do seguro no valor de R$ 18.000,00 foi pago à vista. 6. A fatura de R$ 20.000,00 de um determinado fornecedor foi paga antecipadamente com desconto de 10%.
Após a contabilização das transações listadas anteriormente, assinale, a seguir, o saldo correto em 31/12/2022.
• Gastos de R$ 80.000,00 incorridos na captação de recursos oriundos de emissão de novas ações do capital social da PX Industrial S/A.
• Transferência de imóvel originalmente contabilizado por R$ 600.000,00 no Estoque (Ativo circulante) para a rubrica Investimento (Ativo não circulante). Com a reclassificação contábil, o imóvel foi registrado pelo valor justo de R$ 700.000,00 apurado na data da transferência.
• Transferência de imóvel originalmente contabilizado por R$ 700.000,00 no Imobilizado (Ativo não circulante) para a rubrica Investimento (Ativo não circulante). Com a reclassificação contábil, o imóvel foi registrado pelo valor justo de R$ 900.000,00 apurado na data da transferência.
• Relatório recebido dos consultores jurídicos, no qual são listados os passivos contingentes relacionados a processos judiciais envolvendo a PX Industrial S/A. Os Passivos contingentes foram avaliados em R$ 150.000,00.
• Gastos de R$ 50.000,00 incorridos na fase de pesquisas de um projeto de Ativo intangível (software) gerado internamente.
De acordo com o tratamento contábil previsto nas Normas Brasileiras de Contabilidade (NBC), o efeito líquido no resultado do exercício findo em 31 de dezembro de 2022 da PX Industrial S/A com a contabilização requerida para os eventos anteriormente relacionados, desconsiderando eventuais efeitos fiscais, foi:

 Conheça nossos planos