Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.195 questões


A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue o item a seguir.
Em uma EFPC, as provisões contingenciais podem ser divididas em provisões contingenciais previdenciais e provisões contingenciais de investimento.
A respeito de provisões, passivos, contingências passivas e contingências ativas, julgue o item a seguir.
Eventos futuros esperados podem ser particularmente importantes na mensuração de provisões de uma EFPC.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
De acordo com os critérios do Comitê de Pronunciamentos Contábeis, o familiar próximo de pessoa que tenha controle pleno ou compartilhado de entidade que reporta informação não é considerado parte relacionada a essa entidade.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
As entidades devem excluir de suas demonstrações contábeis as divulgações que evidenciem a possibilidade de que sua posição financeira e seu resultado tenham sido afetados pela existência de relacionamentos, transações e saldos com partes relacionadas.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Entre os tomadores de decisões, o credor e o acionista não controlador são usuários interessados nas informações sobre partes relacionadas.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Para o processo de tomada de decisão, é importante a divulgação de informações sobre saldos e transações entre partes relacionadas, mas não sobre o relacionamento existente entre essas partes, que deve ser desconsiderado em tal processo.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
Uma entidade é considerada relacionada com a entidade que reporta a informação caso ambas estejam sob o controle conjunto (joint venture) de uma terceira entidade.
Acerca das transações com partes relacionadas no contexto da contabilidade societária, julgue o item subsequente.
O fornecimento de garantia, avais ou fianças é considerado um exemplo de transação entre partes relacionadas.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
No ativo, para não ocorrer duplicidade de valores, são zeradas as contas de participação no fundo administrativo e as contas a pagar de custeio administrativo pelo balancete auxiliar de operações comuns.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
As contas patrimoniais do passivo de uma EFPC representam a consolidação dos patrimônios de todos os planos de benefícios e do plano de gestão administrativa (PGA), que é demonstrado por gestão previdencial, investimento e administrativo.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
O balanço patrimonial consolidado das EFPC deve apresentar, de forma comparativa, os demonstrativos do exercício anterior.
No que concerne à consolidação de demonstrações financeiras aplicadas às entidades fechadas de previdência complementar (EFPC), julgue o item subsequente.
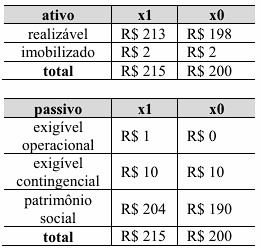
Considerando-se que as tabelas a seguir ilustrem os valores, em milhares de reais, do balanço patrimonial consolidado de uma EFPC, é correto inferir que o valor da conta gestão previdencial dessa entidade é de R$ 10 mil.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
As perdas prováveis em ativos financeiros devem ser contabilizadas a débito de conta de dedução/variação negativa, em contrapartida à conta redutora do grupo patrimonial correspondente.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
O valor dos investimentos imobiliários pode ser reavaliado de forma positiva ou negativa, sendo o produto desse procedimento registrado contabilmente em até 180 dias da emissão do laudo de reavaliação apropriado.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Ajuste de precificação é o procedimento de reavaliação aplicável aos títulos públicos federais atrelados a índice de preços classificados na categoria títulos mantidos até o vencimento.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O reconhecimento da contribuição de participante autopatrocinado pode ser efetuado diretamente contra a respectiva conta de resultado credora.
No que se refere aos principais registros de mutações patrimoniais aplicadas às EFPC, julgue o item subsequente.
O registo de contingências associadas aos investimentos da entidade se realiza a crédito do grupo de resultados 5.03.00.00.00.00.00 – contingências, em contrapartida à adequada conta patrimonial passiva.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
O regime de competência rege os registros contábeis tanto de despesas quanto de receitas, ressalvadas algumas situações especiais.
Em relação à contabilidade aplicada às entidades fechadas de previdência complementar (EFPC), julgue o item seguinte.
A apuração do resultado do plano de benefícios é imediatamente sucedida pela precificação dos recursos garantidores desse plano.
Julgue o item que se segue, relativo a princípios e convenções contábeis aplicáveis à contabilidade brasileira.
O princípio da competência é aplicável à elaboração de todas as demonstrações contábeis, exceto à demonstração dos fluxos de caixa.

 Conheça nossos planos