Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.497 questões


A empresa Xestereo S/A apresentou a seguinte movimentação de mercadorias, isentas de tributação, referente à última semana do mês de outubro:
Estoque de mercadorias em 23/10 50 unidades a R$ 8,00
1ª compra realizada em 24/10 50 unidades a R$ 10,00
2ª compra realizada em 28/10 50 unidades a R$ 12,00
1ª venda realizada em 25/10 50 unidades a R$ 14,00
2ª venda realizada em 30/10 50 unidades a R$ 16,00
Considerando os dados fornecidos acima, pode-se dizer que, se for utilizado o critério de avaliação conhecido como preço médio, o estoque final de mercadorias terá o valor de
Assinale abaixo a afirmativa correta.
Em relação ao mecanismo de débito e crédito pode-se dizer que a Contabilidade determina que sejam
Pedro Miguel da Silva e Márcio Elias são proprietários de pequena indústria de laticínios e utilizam dois veículos em sua atividade, sendo um, no valor de R$ 15.000,00, em nome da empresa e outro, no valor de R$ 18.000,00, em nome de Pedro Miguel que por ele recebe da empresa o aluguel mensal de R$ 500,00.
A empresa adota estimativa de cinco anos de vida útil para veículos e contabiliza depreciação mensal pelo método linear, embora as condições citadas já perdurem desde o exercício de 2004.
Em 31 de dezembro de 2005, se tiver observado o Princípio Contábil da Entidade, a empresa deverá ter contabilizado no exercício de 2005 despesas de depreciação no valor de
a) em setembro de 2004 a empresa ALFA vendeu R$ 200.000,00 em mercadorias para a empresa BETA, com uma margem bruta de 30%, e a empresa BETA só vendeu 40% dessas mercadorias para terceiros;
b) em novembro de 2004 a empresa BETA vendeu, por R$ 300.000,00, mercadorias para a empresa ALFA e a empresa ALFA vendeu 50% dessas mercadorias para terceiros. O custo dessas mercadorias para a empresa BETA foi de R$ 230.000,00.
Qual o valor dos investimentos de ALFA em BETA em 31/12/2004, de acordo com a CVM - Comissão de Valores Mobiliários e de acordo com a Lei 6.404/76, respectivamente?
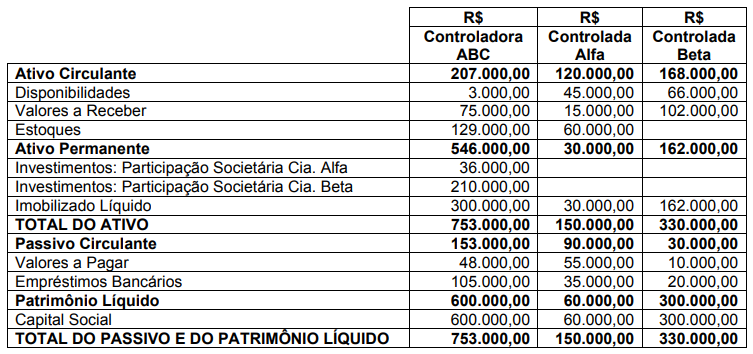
Para efeito de Consolidação das Demonstrações Contábeis, o valor apurado que corresponde às participações dos acionistas não-controladores (minoritários) é de:
I - Na determinação da base de cálculo sujeita à incidência mensal do imposto de renda devido pela pessoa física, poderão ser deduzidas as importâncias pagas a título de pensão alimentícia face às normas do direito de família.
II - A partir de 01/01/2003, a pessoa jurídica cuja receita bruta total, no ano-calendário anterior, tiver sido igual ou inferior a R$ 48.000.000,00 (quarenta e oito milhões de reais), ou a R$ 4.000.000,00 (quatro milhões de reais) multiplicados pelo número de meses de atividade do ano-calendário anterior, quando inferior a 12 (doze) meses, poderá optar pelo regime de tributação com base no lucro presumido.
III - A empresa tributada com base no lucro presumido (RIR/99) não poderá reconhecer as receitas das vendas de bens e serviços, na medida de seus recebimentos, ou seja, no regime de caixa, para fins de determinação da base de cálculo do lucro presumido.
IV - O valor da reserva de reavaliação será computado na determinação do lucro real, no período de apuração em que o ativo permanente for reavaliado. No caso de alienação do bem reavaliado, o valor da reserva de reavaliação não será computado na determinação do lucro real.
V - Estão isentos de tributação na fonte e na declaração de ajuste anual dos rendimentos auferidos por trabalhadores assalariados a indenização e o aviso prévio recebidos por despedidas ou rescisões de contrato de trabalho, até o limite garantido por lei.
Assinale a alternativa CORRETA.
Total da Nota Fiscal R$ 14.025,00 Total dos Produtos..: R$ 12.875,00 IPI ..........................: R$ 1.150,00
De posse ainda das seguintes informações:
ICMS interestadual: 12% alíquota interna do ICMS em Santa Catarina: 17% Margem de lucro: 52%,
calcule o valor do ICMS por substituição tributária, e do ICMS normal, respectivamente, da empresa varejista.
I - O Regulamento do Imposto de Renda (RIR/99) identifica como modalidades de tributação atribuída às pessoas jurídicas: Lucro Real, Lucro Presumido, Lucro Arbitrado, o Sistema Simples, Imunidade e Isenção.
II - Para as empresas tributadas com base no lucro presumido, adota-se a apuração da COFINS e do PIS s/Faturamento não cumulativos.
III - A legislação do imposto de renda permite à pessoa jurídica reduzir o lucro real apurado no períodobase, mediante a compensação de prejuízos fiscais apurados em períodos anteriores, limitada a 30% do saldo da conta de prejuízos acumulados.
IV - A pessoa jurídica poderá deduzir como despesa financeira os juros pagos ou creditados individualizadamente a titular, sócios ou acionistas, a título de remuneração do capital próprio, calculados sobre as contas do patrimônio líquido exceto a reserva de reavaliação não realizada, e limitados à variação, pro rata dia, da Taxa de Juros de Longo Prazo – TJLP (Lei 9.249/95, art. 9°).
V - Poderá ser deduzido, como despesa operacional, o custo de aquisição de bens do ativo permanente cujo prazo de vida útil não ultrapasse um ano ou de valor unitário não superior a R$ 326,61, desde que usados individualmente, isto é, que não sejam empregados em conjunto.
Assinale a alternativa CORRETA.
1 - Receitas Brutas de Vendas no período: R$ 1.500.000,00 2 - Impostos faturados sobre vendas: ICMS, 17%; PIS S/FATURAMENTO, 0,65%; COFINS, 3,00% 3 - Resultado Líquido Antes do Imposto de Renda e Contribuição Social: 20% do total das vendas 4 - Estoque inicial de mercadorias: R$ 960.000,00 5 - Valor do Custo de Mercadorias Vendidas: R$ 1.080.000,00
Com essas informações podemos afirmar que os valores devidos ao Imposto de Renda, com adicional, e Contribuição Social sobre o Lucro Líquido, calculados na modalidade de Lucro Presumido, foram, respectivamente, de:
D – mercadorias 160,00 D – C/C ICMS 40,00 C – fornecedores 200,00
Com base nessas informações, assinale a opção que indica a transação correta relativamente ao lançamento acima representado.

 Conheça nossos planos