Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.447 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200020
Contabilidade Geral
O Fundo de Participação dos Estados (FPE) deve ser direcionado aos estados na proporção inversa da arrecadação de recursos próprios.
O aludido fundo corresponde a
O aludido fundo corresponde a
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200019
Contabilidade Geral
A Comercial Alegria, do Espírito Santo, comprou mercadorias a prazo da Comercial Festa, do Rio de Janeiro, por R$ 200.000,00 conforme Nota Fiscal da operação realizada. Nenhuma das empresas está enquadrada no SIMPLES e as alíquotas internas de ICMS são: Espírito Santo 17% e Rio de Janeiro 19%.
Considerando as determinações constitucionais referentes ao ICMS, o valor do estoque registrado pela Comercial Alegria, relativo a esta operação exclusivamente, em reais, é
Considerando as determinações constitucionais referentes ao ICMS, o valor do estoque registrado pela Comercial Alegria, relativo a esta operação exclusivamente, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200018
Contabilidade Geral
A Comercial Roer contratou duas outras empresas para a realização dos serviços profissionais listados na tabela abaixo.
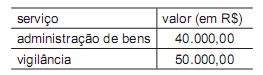
Considerando exclusivamente a retenção do Imposto de Renda na Fonte, nos termos da legislação fiscal em vigor, o valor líquido total a ser pago pela Comercial Roer a estas empresas prestadoras dos serviços, em reais, é
Considerando exclusivamente a retenção do Imposto de Renda na Fonte, nos termos da legislação fiscal em vigor, o valor líquido total a ser pago pela Comercial Roer a estas empresas prestadoras dos serviços, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200017
Contabilidade Geral
Em jan/2009 a companhia X, tributada pelo lucro real, com prejuízo fiscal de R$ 1.000,00, incorporou a companhia Z, tributada pelo lucro real, com prejuízo fiscal de R$ 800,00.
Sabe-se que:
• os prejuízos fiscais foram adequadamente registrados na parte “B” do LALUR;
• no exercício findo de 2009, a companhia X apurou R$ 6.000,00 de lucro ajustado no LALUR.
Qual é o valor, em reais, da compensação de prejuízos fiscais permitido à companhia X, em 2009, nos termos da legislação fiscal vigente?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200013
Contabilidade Geral
O orçamento geral tem sua culminância com a elaboração dos
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200012
Contabilidade Geral
O artigo 189 da Lei nº 6.404/1976 com as alterações das Leis nos 11.638/2007 e 11.941/2009, determina que do resultado do exercício serão deduzidos, antes de qualquer participação, o(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200010
Contabilidade Geral
Empresários, executivos e dirigentes de empresas, em decorrência da alta carga tributária brasileira, podem, ao abrigo da lei, criar, extinguir, agrupar e desmembrar as sociedades, com o objetivo principal de reduzirem o pesado ônus dessa carga de impostos e contribuições, especificamente do imposto de renda e contribuição social sobre o lucro.
Esse leque de procedimentos, no âmbito societário, indica uma
Esse leque de procedimentos, no âmbito societário, indica uma
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200009
Contabilidade Geral
A controladora Z vendeu mercadorias que lhe custaram R$ 100.000,00 à controlada H. A venda foi feita a prazo por R$ 125.000,00. No mesmo dia, a controlada H vendeu a prazo para terceiros e por R$ 63.000,00, 40% dessas mesmas mercadorias.
Considere exclusivamente as informações acima, sem a incidência de qualquer tipo de imposto, e a boa técnica da consolidação das demonstrações contábeis.
Qual é o valor do estoque a ser eliminado, a crédito, na consolidação das demonstrações?
Considere exclusivamente as informações acima, sem a incidência de qualquer tipo de imposto, e a boa técnica da consolidação das demonstrações contábeis.
Qual é o valor do estoque a ser eliminado, a crédito, na consolidação das demonstrações?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200008
Contabilidade Geral
Nos termos estabelecidos pelo CPC 06 (R1), aprovado pela Deliberação CVM nº 645 de 2/dezembro/2010, o arrendamento mercantil financeiro deve ser reconhecido inicialmente no balanço patrimonial do arrendatário, em contas contábeis específicas, como ativos e passivos, por quantias em valores iguais ao
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200007
Contabilidade Geral
Um ativo não circulante, classificado como mantido para a venda, nos dizeres do CPC 31 item 15, deve ser mensurado pelo
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200006
Contabilidade Geral
Admita que uma sociedade anônima informasse o seguinte:
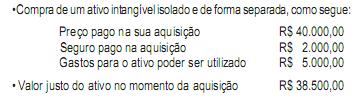
Considerando exclusivamente as informações acima, tal ativo intangível deve ser mensurado inicialmente pelo valor, em reais, de
Considerando exclusivamente as informações acima, tal ativo intangível deve ser mensurado inicialmente pelo valor, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200005
Contabilidade Geral
Uma empresa comercial apresentou as seguintes informações relativas a um bem material classificado no Balanço Patrimonial no Ativo Não Circulante Imobilizado:
Custo reconhecido do ativo 6.000,00
Depreciação Acumulada 1.500,00
Valor Residual 800,00
Considerando-se exclusivamente as informações recebidas, o valor depreciável deste ativo imobilizado, em reais, é
Custo reconhecido do ativo 6.000,00
Depreciação Acumulada 1.500,00
Valor Residual 800,00
Considerando-se exclusivamente as informações recebidas, o valor depreciável deste ativo imobilizado, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200004
Contabilidade Geral
Os itens monetários classificados no Ativo, decorrentes de operações prefixadas, com taxas de juros explícitas, devem ser expressos a valor presente nas demonstrações contábeis.
No cálculo deste valor presente deve ser utilizada a taxa de juros vigente na data da(o)
No cálculo deste valor presente deve ser utilizada a taxa de juros vigente na data da(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200003
Contabilidade Geral
Evento subsequente é a situação favorável ou desfavorável que ocorre entre a data final do período a que se referem as demonstrações contábeis da empresa e a data da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200002
Contabilidade Geral
Segundo a Lei nº 6.404/1976 com as alterações das Leis nº 11.638/2007 e nº 11.941/2009, o grupo do Ativo Não Circulante deverá conter os subgrupos do Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível. No subgrupo Intangível deverão ser classificados
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200001
Contabilidade Geral
A demonstração contábil que tem por objetivo evidenciar o valor da riqueza econômica gerada pelas atividades da empresa como resultante de um esforço coletivo e sua distribuição entre os elementos que contribuíram para sua criação é a demonstração denominada
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200000
Contabilidade Geral
De acordo com a legislação atual e as normas emanadas pela CVM (Comissão de Valores Mobiliários) e pelo CFC (Conselho Federal de Contabilidade), oriundas dos Pronunciamentos Técnicos do CPC (Comitê de Pronunciamentos Contábeis), a demonstração de mutações do patrimônio líquido, dentre outros itens, deve apresentar
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q199999
Contabilidade Geral
Conforme entendimento da legislação vigente e das normas emanadas pelo CFC (Conselho Federal de Contabilidade), oriundas dos Pronunciamentos Técnicos do CPC (Comitê de Pronunciamentos Contábeis), os juros pagos pela entidade durante o exercício, tratados como despesas e registrados na demonstração do resultado do exercício (DRE), deverão também ser
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q199998
Contabilidade Geral
A Tucupi Mineradora S/A concedeu, na venda realizada para a GRS Minerais Ltda., um desconto de 5% sobre o valor da duplicata, caso a GRS a pague até um determinado dia específico, antes do seu vencimento.
À luz da legislação societária vigente e das normas emanadas pelo Conselho Federal de Contabilidade, ocorrendo o efetivo pagamento da duplicata, no dia determinado, o valor correspondente ao desconto concedido deve ser classificado na demonstração do resultado do exercício da Tucupi no grupo de
À luz da legislação societária vigente e das normas emanadas pelo Conselho Federal de Contabilidade, ocorrendo o efetivo pagamento da duplicata, no dia determinado, o valor correspondente ao desconto concedido deve ser classificado na demonstração do resultado do exercício da Tucupi no grupo de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q199997
Contabilidade Geral
A legislação societária, atualizada até 2009, determina que o grupo denominado Patrimônio Líquido seja composto dos seguintes subgrupos de contas:

 Conheça nossos planos