Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Q221833
Contabilidade Geral
Em um Balanço Patrimonial a origem dos recursos:
Q221832
Contabilidade Geral
A redução ao valor recuperável (impairment test) é um exemplo de aplicação do Princípio Contábil da:
Q221829
Contabilidade Geral
A conta retificadora de Direito de Exploração e de Ponto Comercial é:
Q221827
Contabilidade Geral
No encerramento do exercício, uma empresa avalia suas perdas decorrentes da não realização de suas duplicatas emitidas. Indique o procedimento contábil a respeito dos créditos de liquidação duvidosa mais compatível comas normas vigentes:
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220152
Contabilidade Geral
Texto associado
Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.

Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:

III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
O valor destinado a dividendos é
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220151
Contabilidade Geral
Texto associado
Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
O valor residual do lucro a ser inscrito como Lucros Retidos é
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220150
Contabilidade Geral
Texto associado
Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
O resultado antes dos impostos, contribuições e participações é
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220149
Contabilidade Geral
Texto associado
Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
Considerando ainda que:
I. A empresa iniciou suas atividades em janeiro de 2010, com um Capital Social totalmente integralizado no valor de
R$ 100.000,00.
II. Sua política contábil estabelece que na existência de saldo positivo do exercício a empresa deverá provisionar e distribuir o seu resultado utilizando os seguintes percentuais:
III. Havendo ainda saldo de resultado líquido este deverá ser retido, nos termos da proposta de retenção de lucro aprovada pela Assembleia Geral e constante no orçamento de capital para os próximos quatro anos.
O resultado líquido do exercício é
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220148
Contabilidade Geral
Os atributos a seguir são condicionantes para o reconhecimento de uma Provisão, quando
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220147
Contabilidade Geral
Na apuração da receita líquida de vendas são computados os valores dos seguintes itens:
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220146
Contabilidade Geral
Na apuração do Lucro Líquido do Exercício devem ser computadas
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220145
Contabilidade Geral
O estoque de peças para reposição dos tratores utilizados por uma empresa de terraplanagem deve ser registrado
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220144
Contabilidade Geral
A Empresa Aviamento S.A possui em seus passivos fornecedores que financiaram Bens de Capital à empresa em quatro anos. A empresa produz máquinas de costura e para viabilizar seus clientes tem como política de vendas, oferecer a seus clientes prazos de 360, 720 e 900 dias, com juros pré-fixados de 30% a.a.. Há em sua carteira de clientes operações com todos os prazos, dessa forma pode-se afirmar que de acordo com as leis e normas contábeis vigentes, que
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220143
Contabilidade Geral
O lucro obtido no exercício de 2010, por sociedade por ações e de capital aberto, NÃO pode ser destinado para
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220142
Contabilidade Geral
A empresa de capital aberto Health S.A., no decorrer do exercício de 2010, registra em suas contas os seguintes valores:
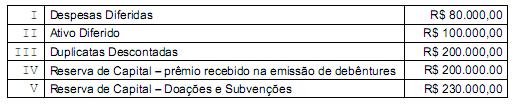
Com base nos dados acima, estão de acordo com as normas societárias APENAS os lançamentos
Com base nos dados acima, estão de acordo com as normas societárias APENAS os lançamentos
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220141
Contabilidade Geral
Com relação ás alterações ocorridas na legislação societária, é correto afirmar que:
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220140
Contabilidade Geral
Considere os dados abaixo.
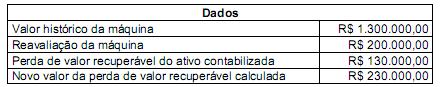
O registro contábil complementar que deverá ser efetuado com relação a perda do valor recuperável é:
O registro contábil complementar que deverá ser efetuado com relação a perda do valor recuperável é:
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220139
Contabilidade Geral
A empresa Polo Norte S.A. fez uma aplicação financeira em CDB - Certificado de Depósito Bancário por 720 dias. O CDB pode ser resgatado antecipadamente. O diretor financeiro juntamente com o Contador ao analisar a situação econômico-financeira da empresa constatou que haverá necessidade de resgatar antecipadamente o CDB em parcelas, para cobrir as necessidades operacionais de caixa, dessa forma o CDB deve ser classificado como instrumento financeiro
Ano: 2012
Banca:
FCC
Órgão:
TRE-CE
Prova:
FCC - 2012 - TRE-CE - Analista Judiciário - Contabilidade |
Q220138
Contabilidade Geral
A empresa Androide S.A. comprou uma máquina em 01/01/2011, a qual foi incluída na unidade geradora de caixa na mesma data e tem as seguintes características:
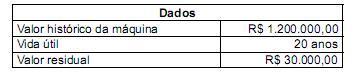
Com base nas informações, o valor da depreciação para um ano é de:
Com base nas informações, o valor da depreciação para um ano é de:
Ano: 2012
Banca:
FCC
Órgão:
TCE-AP
Prova:
FCC - 2012 - TCE-AP - Analista de Controle Externo - Orçamento e Finanças |
Q218228
Contabilidade Geral
A empresa Desatualizada S.A., de capital fechado, tem seu Patrimônio composto da seguinte forma:
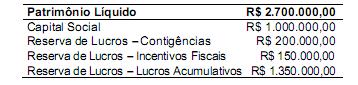
Fundamentado na lei 11.638/07, esta empresa
Fundamentado na lei
11.638/07, esta empresa 
 Conheça nossos planos