Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232576
Contabilidade Geral
Considere as seguintes contas e seu respectivo grupo:

Após correlacionar a segunda coluna com a primeira, a sequência a ser apresentada será:
Após correlacionar a segunda coluna com a primeira, a sequência a ser apresentada será:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232575
Contabilidade Geral
As assertivas abaixo podem ser falsas ou verdadeiras:
( ) O custo fixo de produção é debitado diretamente como despesa na demonstração do resultado do exercício.
( ) Os impostos recuperáveis representam custos de aquisição de mercadorias.
( ) A depreciação dos equipamentos da fábrica é alocada aos custos dos produtos que estão em elaboração.
( ) A provisão para perda de estoques é uma conta de natureza devedora.
( ) Os custos com salários de empregados diretamente ligados à produção devem ser alocados na produção com base nas condições normais de operação.
Considerando "F" para as falsas e "V"
para as verdadeiras a sequência correta é:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232574
Contabilidade Geral
Assinale a alternativa CORRETA que representa o critério de avaliação de um imóvel classificado como investimento:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232573
Contabilidade Geral
A seguir são apresentadas quatro assertivas relacionadas às contas do Ativo do Balanço Patrimonial.
I. Empréstimo concedido a uma companhia coligada, na forma de mútuo, com prazo de liquidação após o término do exercício social seguinte.
II. Seguro das máquinas da fábrica, cobrindo o período de 12 meses.
III. Dinheiro que a matriz remeteu para a filial e que se encontra em trânsito no carro-forte.
IV. Mercadoria destinada à venda em um supermercado.
Assinale a afirmativa que representa a(s) transação(ões) que se refere(m) apenas ao Ativo Circulante:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232572
Contabilidade Geral
Texto associado
As contas a seguir discriminadas e seus respectivos valores são de uma empresa comercial, em 31 de
dezembro de 2011, e serão utilizadas para responder às questões 48 e 49.
Contas em R$
Adiantamento a Diretores 8.000,00
Bancos Conta Movimento 80.000,00
Caixa 30.000,00
Capital Social 240.000,00
Clientes (Vencimento exercício seguinte) 40.000,00
Custo das Mercadorias Vendidas 65.000,00
Depreciações Acumuladas 22.000,00
Despesas de Vendas 19.000,00
Despesas do Exercício Seguinte 15.000,00
Despesas Financeiras 5.000,00
Duplicatas Descontadas 10.000,00
Estoques de Mercadorias 65.000,00
Fornecedores (Vencimento exercício seguinte) 33.000,00
ICMS a recuperar 26.000,00
Imóveis de Uso 80.000,00
Impostos sobre Vendas 20.000,00
Máquinas e Equipamentos 33.000,00
Outras Despesas Operacionais 6.000,00
Perdas Estimadas para Créditos de Liquidação Duvidosa 15.000,00
Prejuízos Acumulados 7.000,00
Provisão para Contingências Trabalhistas 21.000,00
Provisão para Imposto de Renda e Contribuição Social 2.000,00
Receita Bruta de Vendas 120.000,00
Salários a Pagar 43.000,00
Assinale a alternativa CORRETA que expressa o valor do lucro bruto e lucro líquido do período.
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232571
Contabilidade Geral
Texto associado
As contas a seguir discriminadas e seus respectivos valores são de uma empresa comercial, em 31 de
dezembro de 2011, e serão utilizadas para responder às questões 48 e 49.
Contas em R$
Adiantamento a Diretores 8.000,00
Bancos Conta Movimento 80.000,00
Caixa 30.000,00
Capital Social 240.000,00
Clientes (Vencimento exercício seguinte) 40.000,00
Custo das Mercadorias Vendidas 65.000,00
Depreciações Acumuladas 22.000,00
Despesas de Vendas 19.000,00
Despesas do Exercício Seguinte 15.000,00
Despesas Financeiras 5.000,00
Duplicatas Descontadas 10.000,00
Estoques de Mercadorias 65.000,00
Fornecedores (Vencimento exercício seguinte) 33.000,00
ICMS a recuperar 26.000,00
Imóveis de Uso 80.000,00
Impostos sobre Vendas 20.000,00
Máquinas e Equipamentos 33.000,00
Outras Despesas Operacionais 6.000,00
Perdas Estimadas para Créditos de Liquidação Duvidosa 15.000,00
Prejuízos Acumulados 7.000,00
Provisão para Contingências Trabalhistas 21.000,00
Provisão para Imposto de Renda e Contribuição Social 2.000,00
Receita Bruta de Vendas 120.000,00
Salários a Pagar 43.000,00
dezembro de 2011, e serão utilizadas para responder às questões 48 e 49.
Contas em R$
Adiantamento a Diretores 8.000,00
Bancos Conta Movimento 80.000,00
Caixa 30.000,00
Capital Social 240.000,00
Clientes (Vencimento exercício seguinte) 40.000,00
Custo das Mercadorias Vendidas 65.000,00
Depreciações Acumuladas 22.000,00
Despesas de Vendas 19.000,00
Despesas do Exercício Seguinte 15.000,00
Despesas Financeiras 5.000,00
Duplicatas Descontadas 10.000,00
Estoques de Mercadorias 65.000,00
Fornecedores (Vencimento exercício seguinte) 33.000,00
ICMS a recuperar 26.000,00
Imóveis de Uso 80.000,00
Impostos sobre Vendas 20.000,00
Máquinas e Equipamentos 33.000,00
Outras Despesas Operacionais 6.000,00
Perdas Estimadas para Créditos de Liquidação Duvidosa 15.000,00
Prejuízos Acumulados 7.000,00
Provisão para Contingências Trabalhistas 21.000,00
Provisão para Imposto de Renda e Contribuição Social 2.000,00
Receita Bruta de Vendas 120.000,00
Salários a Pagar 43.000,00
Assinale a alternativa CORRETA que expressa o valor do ativo não circulante e passivo circulante.
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232570
Contabilidade Geral
Considere as três assertivas abaixo.
I. Gastos com empregados no exercício social.
II. Valor dos direitos a receber de clientes por venda a prazo.
III. Aumento de capital social com reservas de lucros.
As assertivas acima estão correlacionadas com uma ou mais demonstrações contábeis. Indique a alternativa que evidencia a sequência CORRETA:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232569
Contabilidade Geral
Uma empresa comercial adquiriu mercadorias para revenda, cuja entrega do produto, que possui incidência de ICMS, será efetuada em 15 dias, tendo como condição a realização de um adiantamento no momento do pedido, em dinheiro. O pagamento do restante ocorrerá 30 dias após o recebimento da mercadoria. O lançamento contábil associado ao recebimento desta mercadoria é:
Ano: 2012
Banca:
FMP Concursos
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FMP Concursos - 2012 - Prefeitura de Porto Alegre - RS - Contador |
Q232559
Contabilidade Geral
Contribuições De Intervenção no Domínio Econômico é um
Ano: 2012
Banca:
FCC
Órgão:
TJ-RJ
Prova:
FCC - 2012 - TJ-RJ - Analista Judiciário - Ciências Contábeis |
Q232303
Contabilidade Geral
Em 31/12/x1, ao efetuar a elaboração das Demonstrações Contábeis obrigatórias definidas pela NBCT 16, o contador de um determinado ente público verificou que no Balanço Patrimonial constava as seguintes informações:
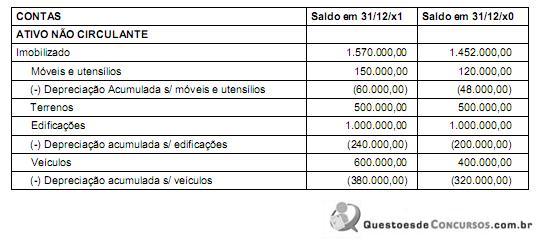
Em 31/12/X1, antes do encerramento do Balanço Patrimonial, o contador verificou que tanto o valor de mercado menos o custo de alienação quanto o valor em uso dos Terrenos e Edificações eram de, respectivamente, R$ 400.000,00 e R$ 700.000,00. A vida útil remanescente estimada para as Edificações era de 15 anos. Em cumprimento à NBCT 16, o procedimento contábil a ser efetuado seria
Em 31/12/X1, antes do encerramento do Balanço Patrimonial, o contador verificou que tanto o valor de mercado menos o custo de alienação quanto o valor em uso dos Terrenos e Edificações eram de, respectivamente, R$ 400.000,00 e R$ 700.000,00. A vida útil remanescente estimada para as Edificações era de 15 anos. Em cumprimento à NBCT 16, o procedimento contábil a ser efetuado seria
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231820
Contabilidade Geral
Na combinação de negócios, o adquirente deve mensurar os ativos identificáveis adquiridos pelos seus respectivos
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231819
Contabilidade Geral
Em 30/12/X1, a empresa Beta, sociedade anônima de capital aberto, fez uma captação de recursos, via debêntures, cujo valor de emissão foi R$ 2,2 milhões com taxa de juros anual contratada de 5,0% e com prazo de 10 anos. Para isso, incorreu em custos de transação no montante de R$ 100 mil pagos em 30/12/X1. Todavia, dadas as condições vantajosas em relação ao mercado, houve prêmio na emissão das debêntures de R$ 200 mil. Com base nessas informações, a empresa Beta reconheceu, em 30/12/X1,
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231818
Contabilidade Geral
No reconhecimento inicial, NÃO compõe o custo de um item do ativo imobilizado os
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231817
Contabilidade Geral
A empresa Alfa, sociedade anônima de capital aberto, possui 30% de participação no capital social de uma empresa coligada (empresa Gama). Durante o exercício financeiro de X1, a investida obteve Lucro Líquido de R$ 100.000,00, distribuiu Dividendos no valor de R$ 20.000,00 e teve o saldo da conta Ajuste de Avaliação Patrimonial aumentado em R$ 10.000,00. Em decorrência deste investimento, a empresa Alfa, em X1,
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231816
Contabilidade Geral
Considere os itens patrimoniais, a seguir, de uma sociedade anônima de capital aberto:
I. Ações de outras empresas em que não há intenção de vendas.
II. Ações adquiridas de sua própria emissão.
III. Financiamento a ser pago em 15 meses após a data do Balanço Patrimonial.
I, II e III são classificados, respectivamente, como
I. Ações de outras empresas em que não há intenção de vendas.
II. Ações adquiridas de sua própria emissão.
III. Financiamento a ser pago em 15 meses após a data do Balanço Patrimonial.
I, II e III são classificados, respectivamente, como
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231815
Contabilidade Geral
Na Demonstração de Resultados do Exercício,
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231814
Contabilidade Geral
Em relação à avaliação dos elementos patrimoniais, considere:
I. O valor contábil de um terreno de R$ 300.000,00, cujo teste de impairment indicou valor justo líquido da despesa de venda de R$ 290.000,00 e valor em uso de R$ 280.000,00, deve ser reduzido em R$ 20.000,00.
II. As obrigações de curto prazo com fornecedores devem ser ajustadas ao seu valor presente, quando houver efeito relevante.
III. Uma patente adquirida que expira em 10 anos e com valor residual igual a zero gera despesa de amortização de 10% do seu valor de aquisição em cada ano, se a empresa utilizar o método linear de amortização.
IV. O investimento em controlada, que representa participação no capital votante de 60% e no capital social de 50%, deve ser aumentado em R$ 60.000,00 se a investida tiver apurado lucro no exercício de R$ 100.000,00.
Está correto o que se afirma APENAS em
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231813
Contabilidade Geral
Sobre a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-financeiro, considere:
I. As autoridades tributárias podem determinar exigências específicas para atender a seus próprios interesses e, consequentemente, mudar a estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro de propósito geral.
II. A avaliação da administração da entidade quanto à responsabilidade que lhe tenha sido conferida e quanto à qualidade de seu desempenho e de sua prestação de contas é uma das necessidades comuns da maioria dos usuários dos relatórios contábil-financeiros de propósito geral.
III. O regime de competência retrata com propriedade os efeitos de transações e outros eventos e circunstâncias sobre os recursos econômicos e reivindicações da entidade que reporta a informação nos períodos em que ditos efeitos são produzidos.
IV. Comparabilidade é a característica qualitativa que define o uso dos mesmos métodos para os mesmos itens, tanto de um período para outro, considerando a mesma entidade que reporta a informação, quanto para um único período entre entidades.
Está correto o que se afirma APENAS em
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 1 |
Q231329
Contabilidade Geral
Para a aquisição de um equipamento, uma empresa tem duas opções, apresentadas na tabela abaixo.
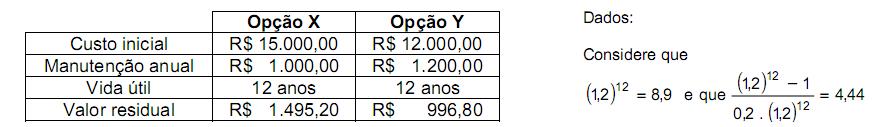
Utilizando-se a taxa de 20% ao ano, verifica-se que o módulo da diferença entre os valores atuais das opções X e Y, na data de hoje, é
Utilizando-se a taxa de 20% ao ano, verifica-se que o módulo da diferença entre os valores atuais das opções X e Y, na data de hoje, é
Ano: 2012
Banca:
UPENET/IAUPE
Órgão:
JUCEPE
Prova:
UPENET/IAUPE - 2012 - JUCEPE - Técnico em Contabilidade |
Q231195
Contabilidade Geral
A empresa Cia. Alfa adquiriu, a prazo, uma caminhoneta para a entrega de seus produtos aos clientes. O registro contábil da operação provocou aumento

 Conheça nossos planos