Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.401 questões


( ) O valor amortizável de ativo com vida útil definida deve ser apropriado de forma sistemática ao longo da sua vida útil estimada e a amortização deve ser iniciada a partir do momento em que o ativo se encontrar no local e nas condições necessários para que possa funcionar da maneira pretendida pela administração. ( ) Diferentes métodos de amortização podem ser utilizados para apropriar de forma sistemática o valor amortizável de um ativo ao longo da sua vida útil, como por exemplo o método linear (também conhecido como método de linha reta), o método dos saldos decrescentes e o método de unidades produzidas. ( ) O período e o método de amortização de ativo com vida útil definida devem ser revisados pelo menos ao final de cada exercício e caso a vida útil prevista do ativo seja diferente das estimativas anteriores então o prazo de amortização deve ser alterado; e mesmo com alteração no padrão de consumo previsto o método de amortização deve ser mantido. ( ) Com o decorrer do tempo, o padrão dos benefícios econômicos futuros gerados pelo ativo que se espera ingressem na entidade pode mudar, mas se a vida útil não mudar, então, o método definido inicialmente para a amortização deve ser mantido até o final da vida útil do ativo para que o valor do ativo possa ser mensurado com confiabilidade.
Assinale a alternativa que apresenta a sequência CORRETA.
COLUNA I 1. Arrendamento mercantil financeiro nas demonstrações contábeis do arrendatário. 2. Arrendamento mercantil financeiro nas demonstrações contábeis do arrendador. 3. Arrendamento mercantil operacional nas demonstrações contábeis do arrendatário.
4. Arrendamento mercantil operacional nas demonstrações contábeis do arrendador. COLUNA II ( ) Os custos diretos iniciais devem ser incluídos na mensuração inicial da conta a receber de arrendamento mercantil e reduzem o valor da receita reconhecida durante o prazo do arrendamento.
( ) Os pagamentos do arrendamento mercantil devem ser reconhecidos como despesa na base da linha reta durante o prazo do arrendamento, exceto se outra base sistemática for mais representativa do padrão temporal do benefício do usuário.
( ) Deve-se reconhecer os arrendamentos mercantis como ativos e passivos no balanço patrimonial por quantias iguais ao valor justo da propriedade arrendada ou, se inferior, ao valor presente dos pagamentos mínimos do arrendamento.
( ) Os custos diretos iniciais devem ser adicionados ao valor contábil do ativo arrendado e devem ser reconhecidos como despesa durante o prazo do arrendamento mercantil na mesma base da receita do arrendamento.
Assinale a alternativa que apresenta a sequência CORRETA.
( ) Informações sobre o desempenho financeiro auxiliam os usuários a compreenderem a rentabilidade obtida sobre os seus recursos econômicos, que serve como indicativo de quão diligente a administração tem sido no desempenho de suas responsabilidades para tornar eficaz o uso dos recursos da empresa. ( ) O regime de competência retrata com propriedade os efeitos de transações sobre os recursos econômicos e reivindicações da empresa, nos períodos em que esses efeitos são produzidos, ainda que os recebimentos e pagamentos em caixa relativos a esses efeitos ocorram em períodos distintos. ( ) Informações sobre o desempenho financeiro da empresa, durante um período, também podem ser indicativos da extensão em que certos eventos tenham provocado aumento ou diminuição nos recursos econômicos e reivindicações da empresa, afetando, assim, sua capacidade de gerar entrada e saída de fluxos de caixa líquidos. ( ) Informações sobre os fluxos de caixa da empresa auxiliam a avaliar sua capacidade de gerar fluxos de caixa futuros, pois indicam como a empresa obtém e despende caixa, incluindo informações sobre distribuições em caixa para seus investidores, que podem afetar a liquidez e a solvência da entidade.
Assinale a alternativa que apresenta a sequência CORRETA.
I. Sua publicação é obrigatória apenas para as companhias com capital aberto e deve exprimir com clareza a situação do patrimônio da companhia. II. Assim como as demais demonstrações exigidas pela Lei n. 6.404/1976, deve apresentar os valores correspondentes ao exercício anterior. III. A riqueza gerada pela companhia precisa ser distribuída entre os seguintes elementos: empregados, financiadores, acionistas e governo.
A partir desta análise, tomando-se por base os preceitos da Lei n. 6.404/1976 e da Lei n. 11.638/2007, estão CORRETAS as afirmativas.
Com referência a conceitos e aplicações do mercado de capitais, julgue o item que se segue.
Considerando-se que os agentes econômicos A e B ajustem um
contrato a termo de venda de ações por A, cotadas no mercado
à vista por R$ 10,00 cada uma, e que o preço acertado seja de
R$ 12,00, é correto afirmar que B esteja especulando com a
possibilidade de que a ação esteja valendo menos que R$ 12,00
ao final do período.
Com referência a conceitos e aplicações do mercado de capitais, julgue o item que se segue.
Corretoras, cuja função de intermediação consiste em compra
e venda de valores mobiliários, garantindo mais fluidez ao
mercado, precisam de autorização das bolsas de valores e de
mercadorias para funcionar.
Com referência a conceitos e aplicações do mercado de capitais, julgue o item que se segue.
As instituições autorizadas pelo BACEN a realizar operações
de swap devem designar um diretor responsável pelas
operações de derivativos no mercado de balcão, que poderá
exercer outras funções na instituição, vedada, entretanto, a de
administração de recursos de terceiros.
Com relação às normas e instituições internacionais de contabilidade e à adequação da contabilidade brasileira aos padrões internacionais, julgue o próximo item.
A demonstração do resultado abrangente do exercício foi uma
das contribuições das normas internacionais aceitas pela
contabilidade brasileira. Contudo, diferentemente do que
possibilita a norma internacional, a demonstração não poderá
ser apresentada como continuidade da demonstração de
resultado do exercício, devendo ser apresentada em relatório
à parte ou dentro da demonstração de mutações do patrimônio
líquido.
Com relação às normas e instituições internacionais de contabilidade e à adequação da contabilidade brasileira aos padrões internacionais, julgue o próximo item.
Em consonância com as normas internacionais, o comitê de
pronunciamentos contábeis (CPC) recepcionou o conceito de
custo atribuído a bens do ativo imobilizado, mantendo, na
prática, por determinado período de tempo, a metodologia de
reavaliação de ativos, praticada no Brasil desde antes dos CPC.
Acerca de companhias abertas, julgue o item que se segue.
Em caso de alienação direta do controle de companhia aberta,
o adquirente é obrigado a fazer oferta pública de aquisição das
ações com direito a voto de propriedade dos demais acionistas
da companhia, assegurando-lhes o preço no mínimo igual a
80% do valor pago por ação com direito a voto, integrante do
bloco de controle.
Com relação à contabilidade comercial, julgue o item a seguir.
Uma empresa comercial adquiriu mercadorias para revenda nas condições mostradas na tabela a seguir.
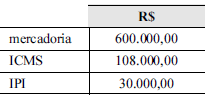
Nesse caso, no lançamento correto da contabilidade, deverá
constar um débito no valor de R$ 108.000,00 na conta ICMS
a recuperar (ativo) e R$ 492.000,00 na conta mercadorias para
revenda.
Com relação à contabilidade comercial, julgue o item a seguir.
Considere que, no final do exercício, uma empresa tenha
reconhecido provisão para crédito de liquidação duvidosa no
valor de R$ 40.000,00 e perda no recebimento de crédito no
valor de R$ 4.000,00. Considere, também, que as bases de
cálculo tenham sido, respectivamente, o histórico de
inadimplência de clientes e a parcela que excedeu o valor que
um cliente, declarado concordatário, comprometeu-se a pagar.
Nesse caso, as despesas operacionais dedutíveis para fins de
apuração do lucro tributável (lucro real) somam R$ 36.000,00
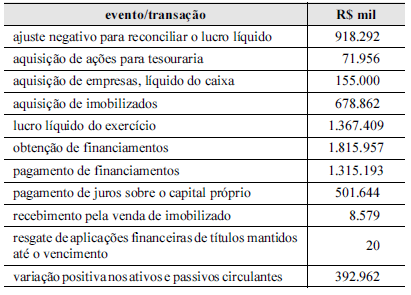
Considere que, para elaborar a demonstração do fluxo de caixa, de acordo com a legislação societária, determinada companhia de capital aberto tenha apurado as operações que afetaram o caixa e seus respectivos valores, referentes ao ano de 2011, conforme mostra a tabela acima. Considere, ainda, que o saldo de caixa e equivalentes de caixa, no início do exercício de 2011, tenha sido igual a R$ 211.159 mil e que a variação cambial tenha gerado um efeito positivo nas disponibilidades na ordem de R$ 1.340 mil. Com base nessas informações e na tabela apresentada, julgue o item subsequente.
Durante o exercício de 2011, as atividades operacionais e de
investimento geraram caixa, porém as atividades de
financiamento consumiram um valor superior ao gerado. Em
consequência disso, o saldo de caixa e equivalentes de caixa,
no final do exercício de 2011, ficou inferior a R$ 160.000.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
Considere que o contador de determinada sociedade empresária tenha observado ser possível utilizar três opções para quantificar as mutações patrimoniais, todas igualmente válidas, de acordo com as normas contábeis brasileiras. Considere, ainda, que a tabela a seguir apresente os valores resultantes dessas estimativas.
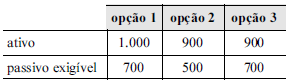
Nesse caso, segundo o princípio da prudência, a opção 3 será
a recomendável para reconhecimento do patrimônio, pois
apresenta a menor situação líquida.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
O relatório contábil-financeiro de propósito geral não atende
a todas as informações de que os investidores, os credores por
empréstimos e outros credores, existentes e em potencial,
necessitam, nem mesmo é elaborado no sentido de apurar o
valor da entidade que reporta a informação.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
Relevância e comparabilidade são características qualitativas
fundamentais da informação contábil-financeira útil, pois
tornam a informação capaz de fazer a diferença nas decisões
tomadas pelos usuários.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A companhia Skops adquiriu duas coligadas. Na aquisição de
uma delas, surgiu um goodwill positivo, enquanto na aquisição
da outra, surgiu um goodwill negativo. Nessa situação, a
companhia Skops deverá contabilizar, na data da aquisição, o
valor positivo e o negativo do goodwill, juntamente com os
valores dos investimentos.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Uma companhia brasileira é investidora de uma companhia
estrangeira, que elabora suas demonstrações financeiras usando
o dólar norte-americano. Nessa situação, para realizar a
conversão das demonstrações para a moeda funcional da
investidora, utilizando o método da taxa corrente, a investidora
deverá converter os valores dos ativos e passivos pela taxa de
fechamento do dólar na data do respectivo balanço. As receitas
e as despesas deverão ser convertidas pelas taxas cambiais em
vigor nas datas das transações ou pela taxa média do período,
sendo reconhecidas as variações cambiais resultantes em conta
específica do patrimônio líquido.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
As companhias Ydra e Kithero investiram na companhia Xios,
detendo, respectivamente, 44,5% e 9% das ações ordinárias
emitidas por essa companhia. A companhia Ydra não investiu
na companhia Kithero, mas realizou com ela um acordo,
segundo o qual a Kithero sempre seguiria os votos da Ydra nas
decisões relativas à Xios. Nessa situação, é correto afirmar que
as demonstrações financeiras da Xios deverão,
obrigatoriamente, ser consolidadas pela companhia Ydra.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A Cia. Ithaka fabrica bandeirinhas de papel para festas juninas,
que, em 2011, eram vendidas por R$ 1,50 o metro linear. Uma
estimativa baseada na evidência mais confiável mostrou que o
preço de venda para o ano seguinte seria de R$ 0,80 o metro
linear, haja vista a entrada de uma concorrente que produz
bandeirinhas mais duráveis. No final do exercício de 2011, a
Cia. Ithaka tinha 50.000 metros em estoque, contabilizados por
R$ 0,70 o metro linear. Contudo, uma vistoria identificou
avarias na estocagem e estimou um custo adicional de R$ 0,20
por metro para colocar o produto em condições de
comercialização. Nessa situação, se a Cia. Ithaka mensurar o
estoque de bandeirinhas de papel pelo valor realizável líquido,
os relatórios contábil-financeiros da entidade, em 31/12/2011,
apresentarão o valor total de R$ 5.000,00 para esse ativo.

 Conheça nossos planos