Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


As contas elencadas abaixo, sem ordem específica, fazem parte da Demonstração do Resultado do Exercício da empresa Vega S/A.
Receitas Não-Operacionais R$ 1.000,00
Provisão para Contribuição Social 10%
Juros Ativos R$ 750,00
Depreciação R$ 300,00
Amortização R$ 50,00
Participação de Empregados 5%
Impostos e Taxas R$ 250,00
Marketing R$ 900,00
Vendas Canceladas R$ 10.000,00
PIS/PASEP 1%
Despesas Bancárias R$ 400,00
Estoque Inicial R$ 15.000,00
Comissões sobre Vendas de Mercadorias R$ 1.500,00
Descontos Incondicionais Concedidos R$ 10.000,00
Estoque Final R$ 18.500,00
Descontos Condicionais Concedidos R$ 1.000,00
Participação de Debêntures 5%
Juros Passivos R$ 250,00
Vendas de Mercadorias R$ 50.000,00 COFINS 2%
Salários e Encargos Sociais R$ 1.500,00
Água e Esgoto R$ 30,00
Energia Elétrica R$ 70,00
Provisão para Imposto de Renda 15%
Compras de Mercadorias R$ 25.000,00
ICMS sobre Compras e Vendas 12%
Descontos Obtidos R$ 7.500,00
Organizando-se as contas corretamente e de acordo com a legislação societária no que se refere à elaboração da Demonstração do Resultado do Exercício, encontraremos
O setor de Contabilidade da empresa Caronte Ltda. apresentou os seguintes eventos em fevereiro de 2015:
- A fatura de água consumida em dezembro de 2014, no valor de R$ 100,00, foi paga em dezembro de 2014.
- A conta de aluguel de janeiro de 2015, no valor de R$ 250,00, foi paga em dezembro de 2014.
- A fatura de energia elétrica utilizada em dezembro de 2014, no valor de R$ 200,00, foi paga em janeiro de 2015.
- Os juros relativos a janeiro de 2015, no valor de R$ 125,00, foram pagos em janeiro de 2015.
- Os aluguéis dos equipamentos utilizados em janeiro de 2015, no valor de R$ 650,00, foram recebidos em dezembro de 2014.
- Os juros relativos a dezembro de 2014, no valor de R$ 500,00, foram recebidos em janeiro de 2015.
- As vendas realizadas em janeiro de 2015, no valor de R$ 375,00, foram recebidas em janeiro de 2015.
- Os serviços prestados em dezembro de 2014, no valor de R$ 850,00, foram recebidos em dezembro de 2014.
Utilizando os dados contábeis informados acima, obtenha o resultado do exercício, tanto pelo
regime de caixa quanto pelo regime de competência, respectivamente, para dezembro de 2014 e
janeiro de 2015, e marque a resposta CORRETA.
O livro Razão da empresa Educação S/A encerrou o exercício social com as seguintes informações:
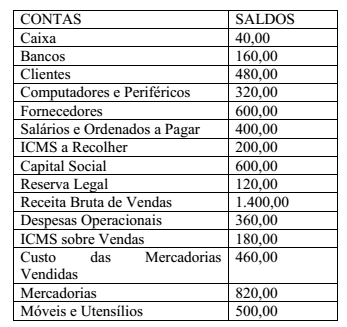
A empresa, ao elaborar o seu Balanço Patrimonial, utilizando-se das contas e dos respectivos
saldos acima, apresentará um patrimônio líquido de
Em março, a empresa Sirius Ltda. elaborou sua folha de pagamento utilizando os seguintes dados:
Salários: R$ 10.500,00
Horas Extras: R$ 600,00
Adicional de Insalubridade: R$ 400,00
Imposto de Renda Retido na Fonte: R$ 1.250,00
Previdência dos Segurados: 11%
Previdência Patronal: 20%
Depósito para o Fundo de Garantia do Tempo de Serviço: 8%
Em virtude dessa folha de pagamento, pode-se afirmar que a empresa terá despesas totais no valor de
A Cia. K, que possuía dois sócios, apresentava o seguinte balanço patrimonial:

Os dois sócios se desentenderam e decidiram cindir a empresa, formando a Cia. L e a Cia. M.
Na data, verificou-se que o valor justo do terreno era de
R$ 40.000. Além disso, os sócios acordaram que a Cia. L ficaria
com o caixa e os estoques enquanto a Cia. M ficaria com o
terreno.
Em 31/12/2015, a Cia. Alfa possuía 80% de participação na Cia. Beta.
As sociedades empresárias apresentavam o seguinte Balanço Patrimonial nesta data:

As entidades privadas de previdência complementar estão impedidas de alocar recursos em investimentos classificados no segmento de renda variável.
Com base na Resolução CMN n.º 3.792/2009 e suas alterações e na
Instrução CVM n.º 555/2014 e suas alterações, julgue o item seguinte.
Compete privativamente à assembleia geral de cotistas
deliberar sobre o aumento da taxa de administração, da taxa de
performance e das taxas máximas de custódia.
Acerca do registro contábil das aplicações financeiras, julgue o
próximo item.
.A marcação a mercado no carregamento dos ativos de renda
fixa prefixados de um fundo de investimento pode ocasionar
rentabilidade negativa em períodos de subidas bruscas de taxas
de juros.
Uma editora universitária recebeu encomenda para produzir um livro de Química Analítica, com tiragem inicial de 1.500 exemplares. Durante o mês de março, essa foi a única encomenda recebida e processada. Ao final do mês, o setor de controladoria apurou os seguintes eventos ocorridos no período:
I Aquisição de 1.000 kg de papel offset por R$ 10.000,00 a prazo;
II Recebimento de fatura de telefonia e internet do mês de março, com vencimento em abril, no valor de R$ 500,00;
III Apontamento de 800 horas de trabalho dos técnicos de impressão e encadernação, no valor unitário de R$ 5,00;
IV Depreciação de máquinas e equipamentos da produção contabilizada em R$ 1.500,00;
V Pagamento de fatura de energia elétrica consumida em fevereiro, no valor de R$ 3.600,00;
VI Consumo de tinta para impressão, no valor de R$ 1.200,00;
VII Consumo de cola para encadernação, no valor de R$ 100,00;
VIII Pagamento de 50% do valor do papel adquirido;
IX Depreciação do prédio contabilizada em R$ 2.000,00;
X Requisição de 800 kg de papel offset para produção;
XI Recebimento de fatura de energia elétrica do mês de março, com vencimento em abril, no valor de R$ 4.500,00;
XII Apropriação do gasto de assinatura de TV, referente ao mês de março, no valor de R$ 800,00;
XIII Pesagem de aparas de sobra de papel cortado: 20kg.
Medições realizadas pelo setor de engenharia da universidade apontam que a área ocupada pela
produção é de 75% de toda a área da editora, e que a energia consumida pela área
administrativa corresponde a apenas 10% da energia total consumida pela editora. Tais
informações são levadas em conta na apropriação dos gastos indiretos correspondentes a essas
medições.
Os fatos contábeis são classificados como permutativos, modificativos aumentativos, modificativos diminutivos e mistos.
Os eventos IV, V e XII são classificados, respectivamente, como fatos:
O custo de aquisição de um equipamento foi R$ 6.000.000,00 e o pagamento foi realizado à vista. A aquisição ocorreu em 30/06/2014, a empresa definiu sua vida útil em 7 anos e o valor líquido de venda do equipamento no final do 7º ano foi estimado em R$ 3.060.000,00. Sabe-se que, para fins fiscais, a vida útil é definida em 10 anos. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação e, no final de 2015, realizou o teste de redução ao valor recuperável para o equipamento (teste de impairment). Os valores obtidos em 31/12/2015 para a realização do teste para o equipamento foram os seguintes:
− Valor justo líquido das despesas de venda = R$ 5.200.000,00.
− Valor em uso = R$ 5.300.000,00.
O valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2015 foi, em reais,

 Conheça nossos planos