Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


A indústria Y, instalada no Rio de Janeiro, e a comercial atacadista U, localizada em São Paulo, são contribuintes do
ICMS e os respectivos estados assinantes do Convênio ICMS 92/2015, alterado pelo Convênio ICMS 146/2015, vigente
desde 1 de janeiro de 2016.
Nesse ambiente tributário, a indústria Y vendeu para a comercial U comercializar uma determinada mercadoria, inclusa na lista única de mercadorias sujeitas ao regime de substituição tributária do ICMS, com o valor da venda, incluso na Nota Fiscal, em reais, da seguinte forma:
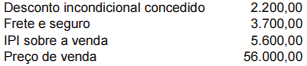
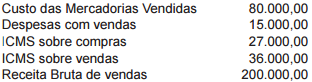
Considerando, exclusivamente, as determinações da legislação societária, Lei nº 6.404/1976, e os dados informados pela companhia, o lucro bruto da mesma, em reais, é
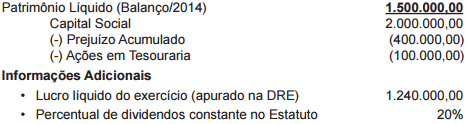
Considerando-se as informações recebidas e as determinações contidas na lei das sociedades por ações, o valor da reserva legal a ser evidenciada no Patrimônio Líquido da Companhia, em 2015, em reais, é

Em 3 de outubro de 2014, a Companhia A adquiriu, sem intenção de venda e sem controle, as ações de um dos acionistas da Companhia B, correspondentes a 20% do total das ações emitidas pela Companhia B, por R$ 120.000,00, com pagamento no ato, por transferência bancária.
A Companhia B, que só emite ações ordinárias, apresentou, no mesmo dia da operação, as seguintes informações:
• Patrimônio Líquido: R$ 420.000,00, correspondentes ao valor justo dos ativos e passivos
• Volume das vendas, até à data da operação: R$ 80.000,00
Nesse contexto e de acordo com as normas contábeis e societárias vigentes, o registro contábil na Companhia A dessa operação, na data de sua realização, é, em reais, o seguinte:

5/4/2016 – compra à vista, de 1.000 kg, como segue: • Valor de aquisição da matéria-prima 310.000,00 •IPI, incidente na operação 31.000,00 • ICMS, incidente na operação 55.800,00
6/4/2016 – compra a prazo, de 800 kg, como segue: • Valor de aquisição da matéria-prima 320.000,00 • IPI, incidente na operação 32.000,00 • ICMS, incidente na operação 57.600,00 • Frete e seguro (FOB) 59.400,00
8/4/2016 – Requisição de 1.500 kg da mesma matéria-prima, para a linha de produção
Nesse contexto, considerando-se que a indústria adota o método de avaliação do estoque do custo médio ponderado móvel, o custo da matéria-prima requisitada para a linha de produção, em reais, é
Uma Companhia que foi constituída em 1 de fevereiro de 2013, com o capital social totalmente integralizado de R$ 200.000,00, informou os seguintes percentuais de inflação:
2/fevereiro/2013 a 1/fevereiro/2014 8,00%
2/fevereiro/2014 a 1/fevereiro/2015 10,50%
Considerando-se exclusivamente os dados apresentados e o reconhecimento do inflacionário sobre o patrimônio da empresa, provocados pela correção integral das demonstrações contábeis, o valor do capital social da Companhia, no balanço levantado em 1/fevereiro/2015, em reais, é
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue o item a seguir.
Para fins de elaboração da demonstração do resultado
do exercício, a receita de venda é contabilizada por ocasião
da transferência dos riscos e benefícios das mercadorias,
dos produtos e dos serviços fornecidos pela entidade.
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue o item a seguir.
No livro diário, devem ser transcritos o balanço patrimonial
e a demonstração do resultado do exercício e dos lucros ou
prejuízos acumulados.
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue o item a seguir.
Os bens que sejam objeto de arrendamento financeiro integram
o imobilizado da empresa arrendadora.
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue o item a seguir.
Não podem constar da demonstração de mutações
do patrimônio líquido de uma empresa as modificações das
quais seus sócios participem em qualidade diferente da
de proprietários.
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue o item a seguir.
Na demonstração de lucros ou prejuízos acumulados de
determinado exercício, evidenciam-se os ajustes de exercícios
anteriores provocados por fatos subsequentes.

A tabela anterior apresenta os saldos relativos às contas
patrimoniais destinadas ao levantamento de balancete de
encerramento de uma empresa hipotética, faltando registrar
o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue o item a seguir.
O valor líquido de créditos a receber de clientes é inferior
a R$ 2.000.
A tabela anterior apresenta os saldos relativos às contas
patrimoniais destinadas ao levantamento de balancete de
encerramento de uma empresa hipotética, faltando registrar
o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue o item a seguir.
Essa empresa hipotética possui dívidas, empréstimos
ou financiamentos prefixados.
A tabela anterior apresenta os saldos relativos às contas
patrimoniais destinadas ao levantamento de balancete de
encerramento de uma empresa hipotética, faltando registrar
o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue o item a seguir.
O passivo circulante é superior a R$ 5.900.
A tabela anterior apresenta os saldos relativos às contas
patrimoniais destinadas ao levantamento de balancete de
encerramento de uma empresa hipotética, faltando registrar
o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue o item a seguir.
O patrimônio líquido após a apuração do resultado
do exercício é superior a R$ 10.400.
A tabela anterior apresenta os saldos relativos às contas
patrimoniais destinadas ao levantamento de balancete de
encerramento de uma empresa hipotética, faltando registrar
o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue o item a seguir.
O número de contas com saldo credor supera o número
de contas com saldo devedor.

 Conheça nossos planos