Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.366 questões

Ano: 2016 Banca: FCM Órgão: IF Sudeste - MG Prova: FCM - 2016 - IF Sudeste - MG - Auditor |
Q663036 Contabilidade Geral
A Indústria de Desenvolvimento de Combustíveis Renováveis do Estado de Minas Gerais, subsidiária integral construída e com atividades iniciadas no ano de 2015, apresentou as seguintes informações necessárias para a elaboração da Demonstração dos Fluxos de Caixa pelo Método Indireto, conforme as Normas de Contabilidade vigentes. O saldo de caixa e os equivalentes de caixa aumentaram em $ 70 milhões de reais.


Diante dos dados disponibilizados, os valores dos fluxos de caixa gerados ou consumidos pelas operações (FCO), pelos investimentos (FCI) e pelos financiamentos (FCF) foram, respectivamente,
Alternativas
Ano: 2016 Banca: FCM Órgão: IF Sudeste - MG Prova: FCM - 2016 - IF Sudeste - MG - Auditor |
Q663034 Contabilidade Geral
O Centro de Estudos Socioeconômicos inaugurou em maio/2016 o Laboratório de Análise Socioeconômica do Norte Mineiro. O laboratório conta com equipamentos de processamento de dados de alta performance e com funcionamento 24h e será utilizado por pesquisadores das áreas de Economia, Contabilidade, Administração e Sociologia. Os equipamentos custaram $ 5 milhões de reais, sendo que foram gastos mais $ 500 mil reais em consultoria especializada para a montagem e colocação dos equipamentos em funcionamento. Sabe-se ainda que os equipamentos serão pagos em parcelas de $ 100.000 ao longo de 60 meses. Considerando ainda que a taxa de depreciação por quotas constantes é de 20%, o valor reconhecido no Ativo Imobilizado da entidade e a depreciação a ser reconhecida no 1º ano são, respectivamente,
Alternativas
Ano: 2016 Banca: FCM Órgão: IF Sudeste - MG Prova: FCM - 2016 - IF Sudeste - MG - Auditor |
Q663030 Contabilidade Geral
A Delta Pesquisas Agropecuárias apresentou, no último exercício, as seguintes informações referentes ao Balanço Patrimonial e à Demonstração de Resultados do Exercício.


A partir dos dados apresentados, pode-se afirmar que o
Alternativas
Q661661 Contabilidade Geral
A empresa GásBrasil S.A. está desenvolvendo novo processo de produção para extração em aterros sanitários. NÃO deve incorporar ao Custo deste ativo intangível:
Alternativas
Q661660 Contabilidade Geral
A empresa Valia S.A. manteve em seus ativos, o grupo de ativo diferido, após 2007. É correto afirmar que as demonstrações financeiras após 2007 estão
Alternativas
Q661659 Contabilidade Geral
Em conformidade com as normas contábeis vigentes, a mensuração a valor justo pode ser feita
Alternativas
Q661027 Contabilidade Geral
São princípios contábeis, exceto:
Alternativas
Q661024 Contabilidade Geral
Trata-se de uma conta do ativo retificadora:
Alternativas
Q661023 Contabilidade Geral
São elementos que compõem o ativo da entidade, exceto:
Alternativas
Q661008 Contabilidade Geral
Uma empresa de factoring que, nos dois últimos exercícios fiscais, tenha apurado receita bruta total inferior a R$ 78.000.000,00, no que diz respeito ao regime de tributação do Imposto de Renda Pessoa Jurídica − IRPJ,
Alternativas
Q660976 Contabilidade Geral
Entre as possibilidades conferidas pela legislação societária para a utilização das Reservas de Capital se insere
Alternativas
Q660974 Contabilidade Geral
Considere que determinada sociedade de economia mista, seguindo orientação da auditoria independente contratada para opinar sobre suas Demonstrações Financeiras, pretenda realizar avaliação a valor justo de aplicações em instrumentos financeiros disponíveis para venda. De acordo com as normas societárias e contábeis aplicáveis,
Alternativas
Q660972 Contabilidade Geral

Considere as seguintes afirmações sobre a Demonstração do Valor Adicionado − DVA, que, a partir da edição da Lei nº 11.638, de 2007, passou a constituir peça obrigatória das Demonstrações Financeiras das sociedades anônimas de capital aberto:

I. referida obrigatoriedade se deu em função da convergência com as normas internacionais, já que o DVA também é uma exigência preconizada pelo International Accounting Standards Board − IASB.

II. tal peça tem por objetivo apresentar, de forma ordenada e sintética, a riqueza gerada pela entidade em determinado período, bem como a sua distribuição.

III. inclui também o valor adicionado recebido em transferência, ou seja, produzido por terceiros e transferido à entidade.

Está correto o que se afirma APENAS em

Alternativas
Q660970 Contabilidade Geral
Determinada empresa, enquadrada no regime de tributação do IRPJ pelo Lucro Real, possui aplicações financeiras em fundos de investimento, sujeitas, portanto, à retenção de Imposto de Renda na fonte incidente sobre os rendimentos auferidos mensalmente. Ao efetuar as Demonstrações do Resultado do Exercício, a provisão para o Imposto de Renda apurado mostrou-se bastante inferior ao montante já pago pela companhia mediante a retenção sobre as parcelas dos rendimentos financeiros auferidos no curso do exercício. A diferença entre o montante retido e aquele efetivamente devido em face do lucro tributável identificado
Alternativas
Q660967 Contabilidade Geral
Uma empresa cuja atividade seja a exploração de recursos minerais, deve avaliar, para fins de registro em seu Balanço Patrimonial, os equipamentos empregados em tal atividade pelo correspondente
Alternativas
Q660965 Contabilidade Geral
Devem ser registrados como intangível, no Balanço Patrimonial das sociedades por ações:
Alternativas
Q660963 Contabilidade Geral
Suponha que determinada empresa constituída sob a forma de sociedade por ações, de capital fechado, tenha adquirido ações de outra empresa, mediante negociação em Bolsa de Valores e não pretenda aliená-las antes de transcorridos, ao menos, 2 anos, eis que a aquisição se deu a título de investimento financeiro com potencial de valorização em horizonte estendido. Referidas ações devem ser registradas no Balanço Patrimonial da companhia adquirente como
Alternativas
Ano: 2016 Banca: FUNRIO Órgão: IF-PA Prova: FUNRIO - 2016 - IF-PA - Adminstrador |
Q660932 Contabilidade Geral

O Balanço Social constitui-se em um instrumento gerencial de identificação de problemas e oportunidade e, consequentemente, de apoio à administração representando a evidencia dos investimentos e das influências das organizações na promoção tanto social quanto humana e do meio ambiente (REIS e MEDEIROS, 2007:75).

Dentre outros, constituem-se como objetivos do Balanço Social:

I – verificar a participação do quadro funcional no processo de gestão;

II – servir como instrumento para negociações laborais entre a direção da empresa e os sindicatos ou representantes dos funcionários;

III – formar um banco de dados confiáveis para a análise e a tomada de decisão dos diversos usuários.

Avalie as três afirmações acima e indique a resposta correta entre as alternativas apresentadas.
Alternativas
Q660010 Contabilidade Geral
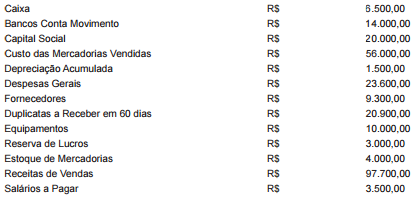
Uma determinada sociedade empresária, em 31/12/2011, apresentou os saldos apresentados a seguir. Após a apuração do resultado do período e antes da sua destinação, o total do Patrimônio Líquido e o total do Ativo Circulante são, respectivamente: Imagem associada para resolução da questão
Alternativas
Q660009 Contabilidade Geral
A Demonstração do Resultado do Exercício (DRE) é um relatório construído com base nos saldos de encerramento de todas as contas de resultado. Assinale alternativa correta sobre a DRE.
Alternativas
Respostas
23461: D
23462: D
23463: D
23464: E
23465: A
23466: C
23467: A
23468: D
23469: A
23470: D
23471: C
23472: D
23473: B
23474: A
23475: A
23476: E
23477: E
23478: A
23479: C
23480: C
