Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.366 questões

Q674942 Contabilidade Geral
A empresa Confiança S.A. contratou seguro para sua fábrica em 1 de abril de 2015, com vigência para um ano, pelo valor de R$ 24.000,00, a prazo, para pagamento em 12 parcelas. Em 31 de dezembro de 2015, a contabilidade deve apresentar os seguintes saldos nas contas:
Alternativas
Q674941 Contabilidade Geral

A Empresa Cromo S.A. avaliou sua unidade geradora de caixa para verificar a existência de perda de valor recuperável. Considere que a empresa identificou os seguintes valores para esta unidade:
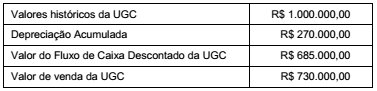
Imagem associada para resolução da questão

É correto afirmar que

Alternativas
Q674940 Contabilidade Geral
A empresa Construção S.A. pretende desenvolver um projeto de seis galpões em condomínio. O projeto será desenvolvido com 50% de recursos próprios e 50% de recursos de terceiros. O financiamento está condicionado as seis etapas do projeto e os custos do financiamento podem ser mensurados em cada fase. A capitalização dos custos do empréstimo deve
Alternativas
Q674939 Contabilidade Geral
A empresa Brasil S.A. reconheceu em seus ativos todos os processos tributários existentes contra a empresa, ainda que o departamento jurídico tivesse classificado boa parte destes processos como de probabilidade remota de perda. Dessa forma, é correto afirmar que
Alternativas
Q674065 Contabilidade Geral
Um escritório de contabilidade contratou o aluguel de um imóvel comercial por 16 meses no mês de fevereiro de X1 e pagou antecipadamente o valor de R$ 420.000,00, referente ao aluguel dos 16 meses. Sabendo-se que a contabilidade do escritório é feita a regime de competência, no encerramento de X1, esse pagamento será contabilizado da seguinte forma:
Alternativas
Q674063 Contabilidade Geral
De acordo com a Lei Complementar n o 123/06, microempresas devem auferir, em cada ano, receita bruta máxima de:
Alternativas
Q674061 Contabilidade Geral
As reservas de capital somente poderão ser utilizadas para:
Alternativas
Q674060 Contabilidade Geral

Uma empresa apresenta as seguintes informações parciais sobre seu balanço:

Capital social: R$ 2.000.000,00

Capital a integralizar: R$ 100.000,00

Perda estimada com

crédito de liquidação duvidosa: R$ 25.000,00

Reserva de lucros: R$ 180.000,00

Dividendos a pagar: R$ 150.000,00

Reserva de contingência: R$ 50.000,00

Ativo circulante: R$ 1.250.000,00

Reserva legal: R$ 95.000,00

Contas a pagar: R$ 32.000,00


O total do patrimônio líquido é:

Alternativas
Q674059 Contabilidade Geral
De acordo com o CPC 19, o operador deve reconhecer, com relação aos seus interesses em operação em conjunto (joint operation) os itens abaixo, EXCETO:
Alternativas
Q674058 Contabilidade Geral
Segundo a Lei 6.404/76, a companhia fechada com patrimônio líquido na data do balanço inferior a R$ 2.000.000,00 (dois milhões de reais) NÃO será obrigada à elaboração e publicação da demonstração:
Alternativas
Q674057 Contabilidade Geral
A Cia. Gama detém 65% do total de ações da Cia. Alfa. No final do exercício de 20X2, a companhia Alfa teve um lucro líquido de R$ 200.000,00. Sabendo-se que o investimento está contabilizado pela investidora, avaliado pelo método de equivalência patrimonial, no valor de R$ 1.250.000,00 em 31/12/20X1, o valor do resultado da equivalência patrimonial para a investidora ao final de 20X2 é de:
Alternativas
Q674056 Contabilidade Geral
De acordo com o CPC 03, a demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades:
Alternativas
Q674055 Contabilidade Geral
De acordo com a Lei 11.638/07, faz parte do Patrimônio Líquido os itens abaixo, EXCETO:
Alternativas
Q674054 Contabilidade Geral
Nos termos do CPC 17, uma construtora assinou um contrato de 4 (quatro) anos para construir um conjunto habitacional no valor de 3,6 milhões de reais no ano de X1. Sabendo-se que o custo total da obra é de 2,5 milhões de reais, e que até 31/12/X1 foram gastos 300 mil reais, o valor do lucro do período é:
Alternativas
Q674053 Contabilidade Geral
De acordo com o CPC 46 (Mensuração do Valor Justo), a definição do preço do valor justo é:
Alternativas
Q674052 Contabilidade Geral
Das operações que alteram a estrutura contábil do patrimônio líquido de uma empresa, a que NÃO gera nem aumento nem diminuição do total do patrimônio líquido é
Alternativas
Q674051 Contabilidade Geral
A finalidade da Demonstração do Valor Adicionado, segundo o Comitê de Pronunciamentos Contábeis, é:
Alternativas
Q674048 Contabilidade Geral
Uma empresa, prevendo possíveis perdas no recebimento de créditos de clientes, fez uma provisão de 3% do valor total da conta Clientes. Sabendo que o valor da conta Clientes é R$ 100.000,00, a contabilização desta operação será:
Alternativas
Q674047 Contabilidade Geral
Nos termos da Lei 6.404/76, o Patrimônio Líquido de uma empresa é integrado por Capital Social de R$ 2.700.000,00; Reserva de Lucros de R$ 20.000,00 e Reserva Legal de R$ 10.000,00, tendo a referida empresa obtido, no encerramento de seu exercício, um lucro líquido de R$ 200.000,00. Deste valor, primeiramente e antes de qualquer outra destinação, será(serão) constituída(os):
Alternativas
Q671466 Contabilidade Geral

À Contabilidade interessa representar todos os fatos que afetam a posição financeira da entidade, como a compra de produtos, a prestação de serviços, a receita e assim por diante. Analise as afirmativas seguintes.

I. Podemos descrever a igualdade contábil da seguinte forma: Patrimônio Líquido = Ativo – Passivo. Por essa expressão, o patrimônio líquido é considerado como um ativo líquido.

II. Uma entidade aumenta seu patrimônio líquido quando ocorre aumento de capital, ou seja, quando os acionistas/quotistas investem mais recursos na empresa, ou quando a entidade consegue obter receita acima da despesa.

III. A receita geralmente aumenta o ativo de uma entidade, sem aumentar seu passivo, por meio da entrega de produtos ou serviços; já uma despesa corresponde ao inverso da receita, reduzindo o patrimônio líquido.

Pode-se afirmar que:

Alternativas
Respostas
23421: E
23422: B
23423: D
23424: B
23425: A
23426: C
23427: A
23428: C
23429: E
23430: C
23431: C
23432: E
23433: D
23434: B
23435: C
23436: B
23437: A
23438: A
23439: A
23440: E