Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


O Estatuto Social da empresa prevê pagamento de Dividendo Obrigatório no valor de 25% do Lucro Líquido, ajustado nos termos da Lei no 6.404/76. Os valores apresentados no Balanço Patrimonial de 31/12/2015 como Dividendos a Pagar e Patrimônio Líquido são, respectivamente,
As vendas realizadas por uma empresa durante o mês de dezembro de 2015 totalizaram R$ 2.610.300,00 e as informações disponíveis são as seguintes:
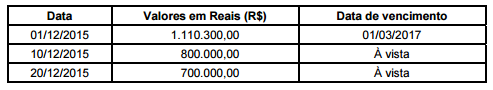
Nas vendas a prazo, a empresa pratica a taxa de juros de 0,7% ao mês, o que equivale a uma taxa de juros de 11,03% para o prazo total da venda ocorrida em 01/12/2015.
Os efeitos evidenciados na Demonstração do Resultado do ano de 2015 da empresa, decorrentes especificamente das vendas
efetuadas durante o mês de dezembro de 2015 foram:
Com base nos eventos a seguir, ocorridos na Cia. Luxiria Ltda., em janeiro de X4, apure o valor do Fluxo de Caixa gerado pelas Atividades Operacionais. Para esse cálculo leve em consideração os conceitos sobre a Demonstração dos Fluxos de Caixa.
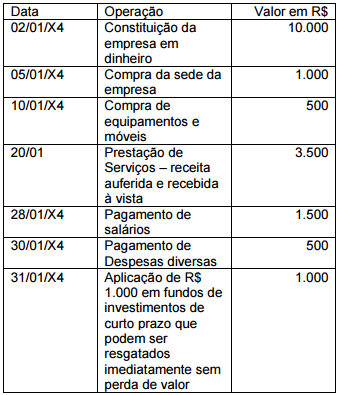
Assinale a alternativa que apresenta o valor do Fluxo de
Caixa gerado pela Atividade Operacional da empresa em
31 de janeiro de X4, logo após o registro das operações
realizadas pela empresa no referido período.
Sobre a Contribuição Social sobre o Lucro das Pessoas Jurídicas (CSLL), pode-se afirmar:
I. A CSLL foi instituída para ser destinada ao financiamento da seguridade social.
II. A administração e fiscalização da Contribuição Social compete à Secretaria de Fazenda.
III. A base de cálculo da CSLL é o valor do resultado do exercício, antes da provisão para o imposto de renda.
IV. São contribuintes da CSLL as pessoas jurídicas domiciliadas no País e as que lhes são equiparadas pela legislação tributária.
Analise as sentenças e assinale a alternativa que contém as sentenças corretas.
Sobre transformação, incorporação e cisão, analise as sentenças a seguir e assinale a alternativa correta.
I. As operações de incorporação, fusão e cisão somente poderão ser efetivadas nas condições aprovadas se os peritos nomeados determinarem que o valor do patrimônio ou patrimônios líquidos a serem vertidos para a formação de capital social é, ao menos, igual ao montante do capital a realizar.
II. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
III. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
IV. A cisão é a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida, se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a versão.
Analise as alternativas e assinale a que estiver correta.
Em seu artigo 200 a Lei 6.404/76 explica como as reservas de capitais podem ser utilizadas. De acordo com a referida lei as reservas de capital poderão ser utilizadas para:
I. Absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros.
II. Resgate, reembolso ou compra de ações.
III. Pagamento de dividendo a ações preferenciais, mesmo quando essa vantagem não lhes for assegurada.
IV. Incorporação ao capital social.
Analise as alternativas e assinale a que estiver correta.
A empresa Delta apresentou as contas a seguir em 31
de dezembro de 2015. Após analisar as contas
apresentadas pela referida empresa, calcule o seu
Resultado Operacional em 31/dez./2015 e assinale a
alternativa correta.
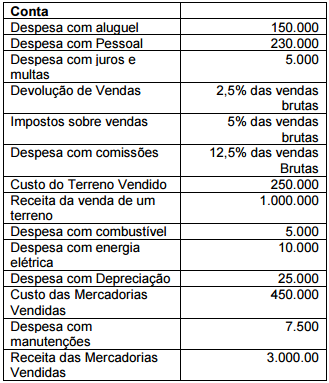
Assinale a alternativa que apresenta o valor do
Resultado Operacional da empresa Delta em
31/dez./2015.
De acordo com Inciso II do artigo 183 da Lei 6.404/76, os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior. Sendo assim podem ser considerados bens de uma empresa a serem classificados na conta ESTOQUES:
I. Produtos Acabados, Peças de Reposição, Matérias-primas e Mercadorias para Revenda.
II. Mercadorias para Revenda, Material de Escritório, Produtos em Elaboração e Insumos Diversos para Produção.
III. Matérias-primas, Produtos Acabados, Produtos em Elaboração, Mercadorias para Revenda, Veículos utilizados para o Frete e Material de Escritório.
IV. Mercadorias para Revenda, Material de Escritório, Descontos Concedidos, Produtos em Elaboração e Material de Limpeza.
Analise as sentenças e assinale a alternativa correta.
A empresa Comercial Catalina Ltda. comercializa tabuas de passar roupas. Iniciou o período X1 com 100 unidades de Tábua de Passar Roupas em estoque, cada uma foi adquirida por R$ 20,00. O preço de venda de cada unidade é R$ 70,00. Durante este período ocorreram as transações a seguir. Com base nesses dados analise as sentenças abaixo e assinale a alternativa correta.
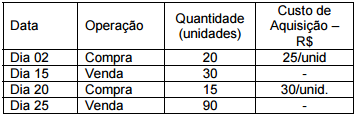
Observação: Nenhuma mercadoria adquirida foi
devolvida bem como nenhum tipo de desconto foi
concedido.
De acordo com as definições estabelecidas pela Resolução do CFC 1.162/09 analise as sentenças abaixo e assinale a alternativa correta.
I. Ativos Imobilizados correspondem aos direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da entidade ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram a ela os benefícios, os riscos e o controle desses bens.
II. Valor recuperável é o maior valor entre o valor justo menos os custos de venda de um ativo e seu valor em uso.
III. Valor residual de um ativo é o valor estimado que a entidade obteria com a venda do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade e a condição esperadas para o fim de sua vida útil.
IV. Vida útil é o período de tempo durante o qual a entidade espera utilizar o ativo; ou o número de unidades de produção ou de unidades semelhantes que a entidade espera obter pela utilização do ativo.
Assinale a alternativa correta:
A Resolução CFC 1.138/08 dispões sobre Provisões, Passivos Contingentes e Ativos Contingentes. Observando a referida resolução, uma provisão deve ser reconhecida quando:
I. A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II. Seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Possa ser feita uma estimativa confiável do valor da obrigação.
IV. Quando a liquidação da obrigação pode ser imposta legalmente.
Analise as sentenças e assinale a alternativa correta sobre o reconhecimento de uma provisão.
A Resolução do CFC 1.138/08 regulamenta a Demonstração do Valor Adicionado. Sobre a Demonstração do Valor Adicionado, analise as sentenças a seguir e assinale a alternativa correta.
I. A entidade, sob a forma jurídica de sociedade por ações, com capital aberto, e outras entidades que a lei assim estabelecer, devem elaborar a DVA e apresentá-la como parte das demonstrações contábeis divulgadas ao final de cada exercício social. É recomendado, entretanto, a sua elaboração por todas as entidades que divulgam demonstrações contábeis.
II. A elaboração da DVA consolidada deve basear-se nas demonstrações consolidadas e evidenciar a participação dos sócios não controladores.
III. A DVA deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
IV. A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: pessoal e encargos, impostos, taxas e contribuições, juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos, e lucros retidos/prejuízos do exercício.
Assinale a alternativa correta.

 Conheça nossos planos