Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.366 questões

Q743853 Contabilidade Geral
As demonstrações contábeis preparadas com base na NBC TG - Estrutura Conceituai, objetivam produzir informações que sejam úteis para os interessados pelas informações contábeis. Assinale a alternativa que apresenta uma relação com os objetivos acima narrados.
Alternativas
Q743852 Contabilidade Geral
A informação contábil além de representar um fenômeno relevante, também precisa representá-lo com fidedignidade. Identifique nas alternativas disponibilizadas, aquela que melhor representa, o atributo da informação contábil, de “ser completa”.
Alternativas
Q743851 Contabilidade Geral
A Lei n° 11.638/2007 incorporou um conjunto de novidades na contabilidade brasileira. Uma dessas novidades foi a criação das empresas de “Grande Porte”. Identifique a alternativa que apresenta um dos parâmetros que identificam esse tipo de empresa.
Alternativas
Q742228 Contabilidade Geral
Os tipos de orçamento empresarial, ou processos orçamentários, têm apresentado uma evolução constante ao longo do tempo. Acerca desse assunto, assinale a alternativa correta.
Alternativas
Q742223 Contabilidade Geral
No que se refere a transações entre partes relacionadas, quanto à capacidade da entidade de afetar as políticas financeiras e operacionais da investida por meio de influência significativa, assinale a alternativa correta.
Alternativas
Q742221 Contabilidade Geral

Considere hipoteticamente que o capital de uma sociedade anônima é composto por 100.000 ações ordinárias, com valor nominal de $ 1,00. Determinada empresa decidiu aumentar o capital com a emissão de 50.000 novas ações ordinárias, e todas foram adquiridas com ágio de 10%.

Com base no exposto, é correto afirmar que o (a)

Alternativas
Q742220 Contabilidade Geral
Quanto à Demonstração do Valor Adicionado (DVA), assinale a alternativa correta.
Alternativas
Q742219 Contabilidade Geral
Acerca do Comitê de Pronunciamentos Contábeis (CPC), assinale a alternativa correta.
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741704 Contabilidade Geral
Julgue os itens a seguir e assinale aquele que NÃO representa uma conta do Patrimônio Líquido da entidade.
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741703 Contabilidade Geral
Analise as contas abaixo e assinale aquela que NÃO representa conta de resultado patrimonial do exercício:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741702 Contabilidade Geral
No ativo deve ser classificado como circulante quando satisfizer quaisquer dos seguintes critérios, EXCETO:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741700 Contabilidade Geral

As Normas Brasileiras de Contabilidade estabelecem a necessidade de equilíbrio entre o custo e o benefício como a limitação de ordem prática, ao invés de uma característica qualitativa, equivalendo a dizer sobre os benefícios decorrentes da informação devem exceder o custo de produzi-la. Entretanto, a avaliação dos custos e benefícios é, em essência, um exercício de julgamento. Na prática, é frequentemente necessário um balanceamento entre as características qualitativas. Geralmente, o objetivo é atingir um equilíbrio apropriado entre as características, a fim de satisfazer aos objetivos das demonstrações contábeis. A importância relativa das características em diferentes casos é uma questão de julgamento profissional. Nesse sentido, alguns profissionais da Contabilidade pública têm considerado como ativo permanente os bens que atendam as duas premissas, a saber:

I. A durabilidade seja superior a dois anos, nos termos da Lei n 4.320/64;

II. O valor unitário não ultrapasse o montante determinado ou prazo de vida útil que não exceda a um ano.

Tal critério, entretanto, precisa ser repensado, vez que para a ciência contábil deve prevalecer a ideia de ativo como elemento voltado para a geração de fluxos de caixa futuros e não em função da durabilidade, do valor ou do prazo de vida útil. Por outro lado, mesmo no caso de sua irrelevância para a geração de benefícios econômicos ou prestação de serviços, será possível estabelecer regras de controle que estabeleçam o registro e contabilização de bens de pequena monta que, desse modo, seriam incorporados ao ativo. Entretanto, simultaneamente , tais bens seriam totalmente depreciados ou amortizados no próprio ano de aquisição ou produção (no valor de R$ 6.000,00), aparecendo nas demonstrações contábeis e de resultado da seguinte forma (imagine uma receita total no período de R$ 20.000,00):
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741693 Contabilidade Geral
São consideras despesas correntes, EXCETO:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741689 Contabilidade Geral
A contabilidade é uma ciência social que interpreta o patrimônio das entidades através do registro de dados, com o objetivo de prestar informações úteis ao processo de decisão. Nesse sentido, e sendo a informação contábil, em especial aquela contida nas demonstrações contábeis, notadamente as previstas na legislação, deve propiciar revelação suficiente sobre a entidade, de modo a facilitar a concretização dos propósitos do usuário, revestindo-se de atributos. Face ao exposto, assinale a alternativa que NÃO representa um atributo da informação contábil.
Alternativas
Q738490 Contabilidade Geral
O gerente financeiro da empresa Futuro S/A está estudando algumas estratégias que irão impactar na estrutura financeira da empresa, com vistas a melhorar sua condição de liquidez. O Balanço Patrimonial de 2015 da Futuro S/A é assim apresentado:
Balanço Patrimonial – 31/12/2015 (R$ mil)
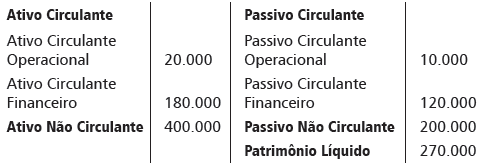
Imagem associada para resolução da questão
Algumas alternativas estão sendo estudadas: I- Venda de ativo imobilizado R$ 50.000,00 e utilização desse valor para amortizar o passivo circulante financeiro. II- Reduzir o prazo médio atual das duplicatas a receber de 75 para 30 dias, reduzindo, assim, o uso de recursos bancários para financiamento do capital de giro. III- Reduzir a distribuição de dividendos, a fim de reduzir a dependência de fontes onerosas de curto prazo.
Diante do exposto, caso seja adotada a alternativa
Alternativas
Q736932 Contabilidade Geral

A Cia. Europeia adquiriu, em 31/12/2014, 60% das ações ordinárias da Cia. Britânica por R$ 6.000.000,00 à vista. No período de 01/01/2015 a 31/12/2015, a Cia. Britânica reconheceu as seguintes alterações em seu Patrimônio Líquido:

Lucro líquido: R$ 500.000,00

Distribuição de dividendos: R$ 100.000,00

Ajustes acumulados de conversão de demonstrações contábeis de investidas no exterior: R$ 200.000,00 (devedor)

A Cia. Europeia reconheceu em sua Demonstração do Resultado de 2015

Alternativas
Q736931 Contabilidade Geral

A Cia. Só Processos apresentou, em 31/12/2015, as seguintes informações sobre os processos judiciais em andamento:
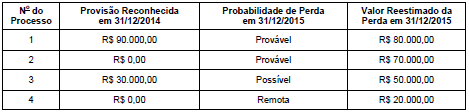
Imagem associada para resolução da questão


Considerando os registros contábeis referentes a todos os processos, tomados em conjunto, a Cia. Só Processos reconheceu na Demonstração do Resultado de 2015 e apresentou em seu Balanço Patrimonial de 31/12/2015, respectivamente, um impacto negativo de

Alternativas
Q736930 Contabilidade Geral

A Cia. Comércio Marítimo incorreu nos seguintes gastos ao adquirir mercadorias para revenda em 05/06/2016:

− Mercadorias: R$ 220.000,00, valor este líquido de tributos

− Seguro para o transporte das mercadorias até a empresa: R$ 8.000,00

− Impostos recuperáveis: R$ 32.000,00

− Impostos não recuperáveis: R$ 22.000,00


Em 10/06/2016, a Cia. revendeu todas estas mercadorias por R$ 400.000,00, com 10% de desconto concedido no momento da realização da venda. O Lucro Bruto apurado pela Cia. Comércio Marítimo referente a venda destas mercadorias em junho de 2016 foi, em reais,

Alternativas
Q736929 Contabilidade Geral

A Cia. Investidora possuía, em 31/12/2015, em seu Balanço Patrimonial, um ativo intangível com vida útil indefinida (ágio derivado de expectativa de rentabilidade futura), cujo valor contábil era R$ 250.000,00, composto por:

− Valor de custo: R$ 350.000,00.

− Perda por desvalorização reconhecida (em 2014): R$ 100.000,00

Antes de encerrar o exercício social de 2015, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:

− Valor em uso: R$ 280.000,00.

− Valor justo líquido das despesas de venda: R$ 240.000,00.


Com base nas informações acima, o valor contábil apresentado no Balanço Patrimonial da Cia. Investidora, em 31/12/2015, para este ativo foi, em reais,

Alternativas
Q736928 Contabilidade Geral
A Cia. Aplic Bem realizou uma aplicação financeira em 30/11/2015 com a aquisição de um título no valor de R$ 20.000,00 que remunera à taxa de juros compostos de 3% ao mês. A aplicação financeira, em 30/11/2015, foi classificada como “mantida até o vencimento” e o seu valor justo 30 dias após a sua aquisição era R$ 19.000,00. De acordo com estas informações, em 30/12/2015, a Cia. Aplic Bem reconheceu
Alternativas
Respostas
22961: A
22962: E
22963: C
22964: E
22965: D
22966: C
22967: D
22968: E
22969: B
22970: A
22971: B
22972: A
22973: A
22974: C
22975: C
22976: D
22977: E
22978: B
22979: A
22980: C