Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.336 questões


Uma Sociedade Empresária comercial apresentou os seguintes dados para elaboração da Demonstração dos Fluxos de Caixa relativa ao ano de 2016:
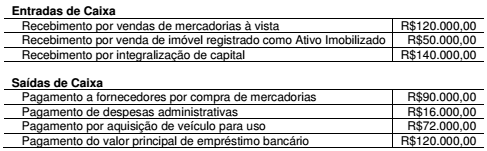
O saldo de Caixa e Equivalentes de Caixa era de R$12.800,00, em 31.12.2015.
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, em
relação à Demonstração dos Fluxos de Caixa é CORRETO afirmar que:
Uma Sociedade Empresária apresentava, em 31.12.2016, as seguintes informações a respeito de seu estoque de mercadorias:
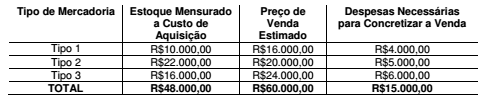
Até 31.12.2016, não haviam sido registrados ajustes para redução ao valor realizável líquido ou ajustes a valor presente nos Estoques.
Os tipos de mercadorias apresentados são avaliados separadamente.
Considerando-se apenas os dados informados e de acordo com a NBC
TG 16 (R1) – ESTOQUES, o saldo da conta de Estoques, em 31.12.2016,
foi de:
Uma Sociedade Empresária que possui um único estabelecimento apresentava, em 31.1.2017, após a apuração do Imposto sobre Circulação de Mercadorias – ICMS, um saldo de ICMS a Recuperar de R$2.500,00.
Durante o mês de fevereiro, a Sociedade Empresária efetuou registros que totalizaram R$27.000,00, a crédito de ICMS a Recolher pelas vendas de mercadorias, e de R$21.600,00, a débito de ICMS a Recuperar pela compra de mercadorias.
Considerando-se apenas as informações apresentadas, o registro contábil relativo à apuração do ICMS no mês de fevereiro de 2017 será:
Uma Indústria adquiriu, por R$800.000,00, a patente para a fabricação de um determinado produto.
Embora a patente garanta a fabricação exclusiva do produto por 20 anos, a Indústria definiu que, após 10 anos, descontinuará a fabricação do produto e irá vender a patente a terceiros, inclusive com compromisso já firmado nesse sentido. Na data do registro contábil, estima-se que o valor residual é de R$240.000,00.
Não foram observados indicativos de perda com redução ao valor recuperável.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ATIVO INTANGÍVEL, a quota anual de amortização da patente, calculada pelo Método Linear, é de:
Uma Sociedade Empresária comercial apresenta os seguintes dados, referentes ao período de janeiro a dezembro de 2016, extraídos do seu Balancete de Verificação:
 Custo das Mercadorias Vendidas R$560.000,00
 Faturamento Bruto de Vendas R$800.000,00
 ICMS sobre Vendas R$93.000,00
 Receita de Dividendos R$70.000,00
 Receita Financeira R$30.000,00
 Vendas Canceladas R$25.000,00
Considerando-se apenas as informações apresentadas e de acordo com
a Lei n.º 6.404/1976, o valor do Lucro Bruto a ser evidenciado na
Demonstração do Resultado do período é de:
Uma Sociedade Empresária iniciou suas atividades em janeiro de 2017. Nesse mês, realizou as seguintes transações:
 Aquisição de mercadorias por R$20.000,00. Neste valor está incluído
Imposto sobre Circulação de Mercadorias e Serviços – ICMS
recuperável, no valor de R$3.400,00.
 Venda, por R$25.000,00, de 50% das mercadorias adquiridas. Sobre
a receita obtida na operação, há incidência apenas do ICMS na
alíquota de 12%.
Considerando-se que essas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS, a Sociedade Empresária apresentará:
Em 10.1.2017, uma Sociedade Empresária celebrou um contrato para venda de 100 unidades de uma determinada mercadoria pelo valor total de R$50.000,00.
Conforme demonstrado a seguir, o contrato estabeleceu o cronograma para entrega das mercadorias e recebimento das vendas, o que foi integralmente cumprido.
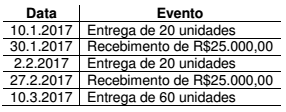
Não existe efeito relevante na operação que justifique a consideração do ajuste a valor presente.
Por ocasião das entregas, todas as condições estabelecidas na NBC TG 30 – RECEITA, necessárias para o reconhecimento da Receita, são satisfeitas.
Os registros contábeis são realizados diariamente e os ajustes, ao final de cada mês.
Desconsiderando-se os efeitos tributários e com base na NBC TG 30 –
RECEITA, o valor da Receita dessa operação, a ser reconhecido em
janeiro de 2017, é de:
Uma Sociedade Empresária adquiriu um equipamento, que ficou disponível para uso, nas condições operacionais pretendidas pela administração, em 2.1.2012, pelo valor contábil de R$180.000,00.
A vida útil do equipamento foi estimada em 10 anos e seu valor residual, em R$18.000,00.
A depreciação do equipamento é calculada pelo Método Linear e não foram observados indicativos de perda durante toda a vida útil do equipamento.
No dia 31.12.2016, a Sociedade Empresária vendeu esse equipamento por R$90.000,00.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 27 (R3) – ATIVO IMOBILIZADO, o valor contábil a ser baixado desse equipamento, em 31.12.2016, é de:
Uma Sociedade Empresária utiliza o Inventário Permanente para controlar seus estoques e apresentou o seguinte movimento, no mês de fevereiro de 2017, de Estoques de Mercadorias para Revenda:
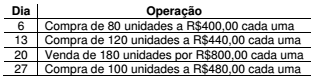
A Sociedade Empresária adota como base para mensuração do estoque o critério Primeiro a Entrar Primeiro a Sair – PEPS.
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 16 (R1) – ESTOQUES, e desconsiderando-se os tributos
incidentes sobre compras e vendas, o valor do Estoque de Mercadorias
para Revenda, no final do mês de fevereiro de 2017, é de:
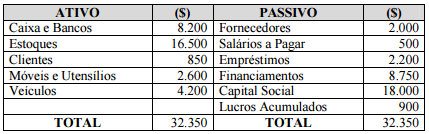
No mês de fevereiro, ocorreram apenas os seguintes fatos contábeis: 1. pagamento integral da folha de salários de janeiro; 2. adiantamento de salários no valor de $ 100; e 3. apropriação da folha de salários do mês de fevereiro no valor de $ 500. Após os devidos lançamentos, a empresa elaborou o Balancete de fevereiro. Com base nos dados apresentados, o Ativo Total da empresa foi de
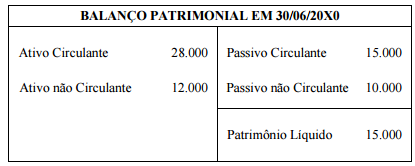
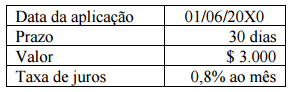
Em 01/07/20X0, foi efetuado o lançamento do regaste de aplicação financeira com as seguintes características:
Após o levantamento de novo Balanço Patrimonial, o saldo do Patrimônio Líquido em 01/07/20X0 totalizou

 Conheça nossos planos