Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.329 questões


Para liberação de qualquer financiamento a empresa solicitante necessita demonstrar que é rentável, nesse sentido, qual foi o resultado obtido pela empresa em 31.12.20xx:
A empresa Mania de Comer Ltda. fechou seu Balancete do ano 2016 da seguinte forma:
- Capital Social R$ 20.000,00.
- Duplicatas a receber: R$ 4.000,00.
- Salários a pagar: R$ 2.500,00.
- Energia Elétrica: R$ 800,00
- Dinheiro em caixa: R$ 6.000,00.
- Fornecedores: R$ 5.500,00.
- Propaganda: R$ 600,00.
- Aluguel: R$ 5.000,00.
- Aplicação Financeira: R$ 2.000,00.
- Imposto a pagar: R$ 3.000,00.
- Salários: R$ 5.000,00.
- Promissórias a pagar: R$ 2.500,00.
- Financiamentos a pagar curto prazo: R$ 5.000,00.
- Financiamentos a pagar longo prazo: R$ 15.000,00.
Analisando o balancete apresentado do ano de 2016, em quanto ficou o Passivo Circulante e as Despesas da empresa Mania de Comer Ltda., respectivamente:
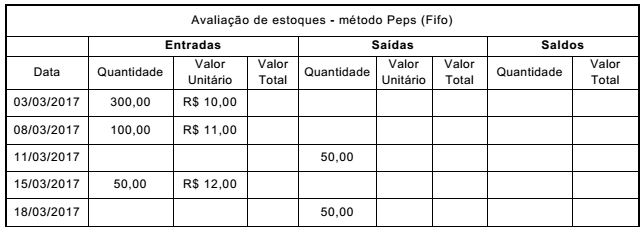
Preenchendo-se corretamente essa tabela, na data de 18/03/2017, os resultados finais dos saldos em quantidade e valor total serão, respectivamente, de
Os fatos contábeis (ou administrativos), classificados como permutativos, modificativos ou mistos, geram os registros realizados pela contabilidade, os quais, por sua vez, servem de base para a elaboração das demonstrações contábeis.
Considerando essa classificação, a compra de uma mercadoria e sua posterior revenda (com lucro) são fatos, respectivamente,
Uma Sociedade Empresária que atua no ramo de construção civil está construindo um prédio onde será instalada uma de suas filiais.
Para essa construção, a Sociedade Empresária está utilizando materiais provenientes de seu estoque, bem como usando a mão de obra de seus empregados.
Considerando-se o estabelecido nas Normas Brasileiras de Contabilidade, os gastos com a construção do referido prédio deverão ser reconhecidos em uma conta de:
De acordo com a NBC TG 16 (R1) – ESTOQUES, estoques compreendem ativos mantidos para venda no curso normal dos negócios; em processo de produção para venda; ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
Assinale a opção em que NÃO constam exemplos de Estoque.
A Resolução CFC n.º 1.370/2011, que trata do Regulamento Geral dos Conselhos de Contabilidade, estabelece a competência dos Conselhos de Contabilidade, nos termos da delegação conferida pelo Decreto n.º 9.295/1946.
Considerando-se a Resolução CFC n.º 1.370/2011, assinale a alternativa que NÃO constitui competência dos Conselhos de Contabilidade.
Considerando-se a NBC PG 100 – APLICAÇÃO GERAL AOS PROFISSIONAIS DA CONTABILIDADE sobre os princípios éticos, julgue as atitudes do Profissional da Contabilidade como adequadas ou inadequadas nas situações hipotéticas apresentadas e, em seguida, assinale a opção CORRETA.
I. Um Profissional da Contabilidade com mais de trinta anos de experiência foi convidado pelo Sindicato dos Funcionários de uma empresa a emitir parecer a respeito da situação econômico-financeira dessa empresa. Após análise das Demonstrações Contábeis, o profissional constatou que a empresa apresenta fortes indícios de descontinuidade. Mas, por conhecer a empresa e manter laços de amizade com seus administradores, atestou, em seu parecer, que a empresa irá manter-se em operação por um futuro previsível.
II. Um Profissional da Contabilidade, ao executar uma assessoria para recuperação de uma empresa, obteve informações sobre o processo de fabricação de um produto com baixíssima rentabilidade. Um especialista no produto, que tem intenção de instalar uma outra indústria, perguntou sobre o segredo do processo de fabricação. O Profissional da Contabilidade se recusou a compartilhar tal informação, bloqueou qualquer contato do especialista, mas compartilhou as informações, sobre o produto e sobre o especialista, com outros amigos contadores.
Considerando-se as situações hipotéticas apresentadas e os princípios
éticos constantes na NBC PG 100 – APLICAÇÃO GERAL AOS
PROFISSIONAIS DA CONTABILIDADE, a atitude do Profissional da
Contabilidade foi:
Uma Sociedade Empresária comercializa equipamentos de informática.
Em 31.12.2016, apurou saldo da conta de Mercadorias para Revenda no valor de R$100.000,00, formado por 50 notebooks. Até então, o preço de venda praticado pela Sociedade Empresária era de R$3.000,00 a unidade.
Diante do encalhe do estoque desse modelo de notebook, a Sociedade Empresária realizou uma pesquisa de mercado e identificou que seus concorrentes estavam vendendo o mesmo notebook por R$1.500,00 a unidade e, imediatamente, reduziu seu preço de venda para esse valor.
Os vendedores da Sociedade Empresária recebem 10% de comissão sobre as vendas.
Na mesma data, o Fornecedor dos notebooks para a Sociedade Empresária foi consultado e informou que estava comercializando o mesmo modelo de notebook por R$800,00 cada um, no atacado.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R1) – ESTOQUES, a Sociedade Empresária apresenta valor contábil do Estoque, em 31.12.2016, de:
Uma Empresa Individual de Responsabilidade Limitada possui um único proprietário, que exige do Profissional da Contabilidade responsável que ignore os ajustes relacionados às estimativas de perdas econômicas, para que não afetem o resultado.
Segundo o proprietário:
As estimativas de perdas previstas no conjunto normativo, assim como a redução ao Valor Realizável Líquido, Redução ao Valor Recuperável e com Créditos de Liquidação Duvidosa não são dívidas, ou seja, não serão pagas, e refletem apenas reduções nos benefícios dos ativos, o que interessa apenas a mim, especificamente.
Considero ainda inadequado o seu reconhecimento no resultado, pois será reduzido o lucro ou o prejuízo aumentado, pois o Fisco não admite a sua dedutibilidade.
Afinal, sou o proprietário e o Gestor, portanto, como usuário principal, minhas necessidades é que devem ser atendidas.
Considerando-se a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, é CORRETO afirmar que o Profissional da Contabilidade:
Como parte de suas operações regulares do dia a dia que envolvem controle de pragas na agricultura, uma Sociedade Empresária reuniu informações suficientes para a construção de uma base de dados.
Os custos relacionados à obtenção dos dados não puderam ser segregados das operações regulares, de forma que fossem identificados.
Ainda que esses dados precisem ser classificados e organizados sistemicamente para formar, de fato, uma base de dados, estima-se com confiabilidade que seu desenvolvimento em modelo estruturado proporcionará benefício econômico futuro da ordem de R$20.000.000,00, já trazidos a valor presente.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ATIVO INTANGÍVEL, acerca dos gastos relacionados à obtenção dos dados elencados é CORRETO afirmar que:
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, as Características Qualitativas da informação Contábil-Financeira Útil se dividem em Qualitativas Fundamentais e Qualitativas de Melhoria.
Considerando-se o exposto, é CORRETO afirmar que:

 Conheça nossos planos